Royalties de marca podem ser deduzidos no lucro real desde 2024, desde que a despesa seja necessária, usual, normal e compatível com o mercado
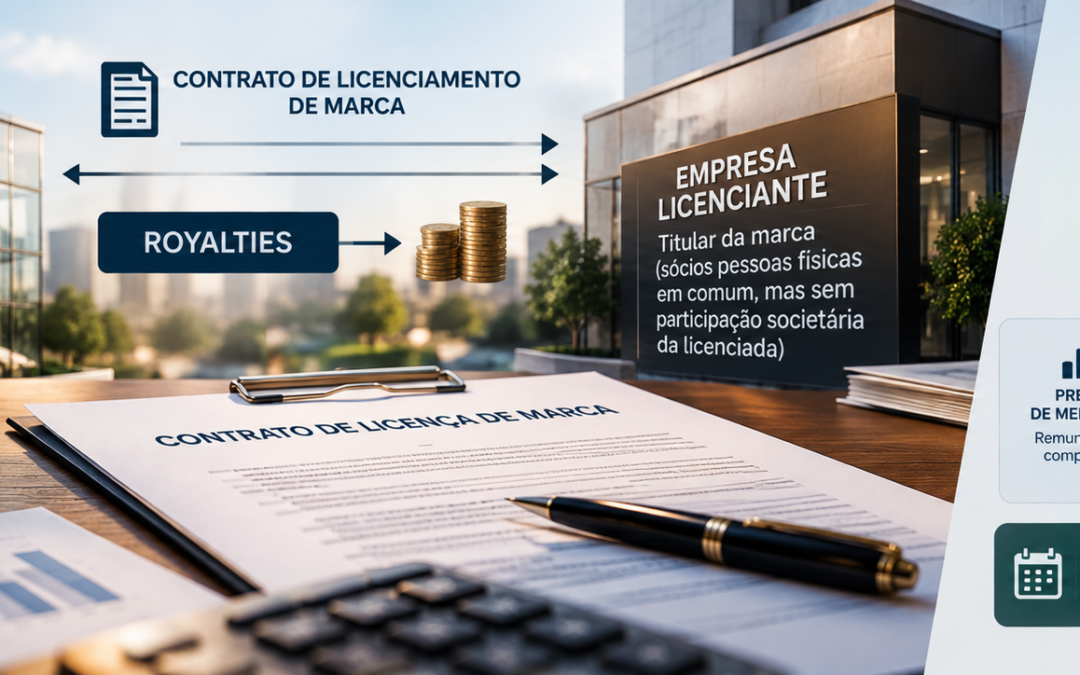
A Receita Federal esclareceu que despesas com royalties pelo uso de marca podem ser deduzidas na apuração do lucro real mesmo quando a empresa beneficiária dos pagamentos possui sócios pessoas físicas em comum com a empresa pagadora, desde que não integre o quadro societário desta e sejam atendidos os demais requisitos fiscais.
O entendimento consta da Solução de Consulta Cosit nº 208, de 22 de outubro de 2026, publicada pela Coordenação-Geral de Tributação da Receita Federal.
A manifestação também reconhece uma mudança relevante ocorrida a partir de 2024: a base legal que proibia especificamente a dedução de royalties pagos a sócios foi revogada pela Lei nº 14.596/2023. Assim, a simples existência de vínculo societário ou de partes relacionadas domiciliadas no Brasil deixou de produzir, por si só, uma proibição automática da dedução.
Isso não significa, contudo, que qualquer pagamento de royalties possa ser abatido do lucro tributável. A Receita mantém exigências relacionadas à necessidade da despesa, ao efetivo uso da marca, ao valor praticado e às regras destinadas a impedir distribuição disfarçada de lucros.
Sócios em comum não impedem a dedução
A consulta analisou uma estrutura em que duas pessoas jurídicas domiciliadas no Brasil possuíam sócios pessoas físicas em comum, mas nenhuma delas integrava o quadro societário da outra.
Uma das empresas utilizava marca pertencente à outra mediante contrato de licenciamento.
A dúvida era se o pagamento dos royalties poderia ser considerado indedutível com fundamento no art. 363, I, do Regulamento do Imposto sobre a Renda de 2018.
A Receita concluiu que não.
Segundo a interpretação adotada, o termo “sócio” empregado nesse dispositivo refere-se à pessoa física ou jurídica que efetivamente detenha participação societária na empresa que realiza o pagamento.
O simples compartilhamento de sócios pessoas físicas entre duas sociedades distintas não transforma uma delas em sócia da outra.
Assim, se a empresa titular da marca não possuir participação societária na empresa que paga os royalties, a existência de sócios comuns não é suficiente, isoladamente, para impedir a dedução.
Vedação específica perdeu fundamento legal a partir de 2024
A Solução de Consulta também enfrentou um ponto importante de legalidade tributária.
O art. 363, I, do RIR/2018 reproduzia uma proibição prevista originalmente no art. 71 da Lei nº 4.506/1964.
Essa base legal foi revogada pela Lei nº 14.596, de 14 de junho de 2023, com efeitos gerais a partir de 1º de janeiro de 2024.
A Receita reconheceu que um regulamento não pode manter sozinho uma restrição que deixou de possuir fundamento em lei.
Consequentemente, para fatos geradores ocorridos a partir dessa data, não subsiste vedação legal específica à dedução de royalties apenas porque o beneficiário seja sócio ou parte relacionada domiciliada no País.
A Lei nº 14.596/2023 pode ser consultada no Portal da Legislação do Planalto.
Há ainda regra específica para contribuintes que exerceram a opção prevista no art. 45 da própria lei, hipótese em que determinados efeitos das revogações puderam ser antecipados para 2023.
Dedução continua dependendo da necessidade da despesa
A retirada da antiga proibição não torna a dedução automática.
A Receita reafirmou que os royalties constituem despesa operacional e, por isso, devem atender às regras gerais do art. 311 do RIR/2018.
A empresa deverá demonstrar que a despesa é:
- necessária à atividade empresarial ou à manutenção da fonte produtora;
- usual para o tipo de operação realizada;
- normal dentro da atividade desenvolvida.
No caso de royalties de marca, também deve existir efetivo uso do direito pela empresa pagadora.
Em uma eventual fiscalização, portanto, não basta apresentar apenas uma transferência financeira classificada contabilmente como royalty. A empresa precisa demonstrar a existência e utilização da marca, a relação da licença com sua atividade econômica e a efetiva necessidade da remuneração.
Limite antigo de 5% também deixou de subsistir
Outro ponto relevante abordado pela Receita é o antigo limite quantitativo aplicável à dedução de royalties.
A legislação anteriormente previa limites percentuais para determinadas despesas com royalties, inclusive referências que, em certos casos, chegavam a 5% da receita líquida.
As bases legais desse teto também foram revogadas pela Lei nº 14.596/2023 a partir de 1º de janeiro de 2024.
Com isso, a análise deixa de estar concentrada em um limite percentual automático e passa a considerar principalmente a realidade econômica da operação, a necessidade da despesa e sua compatibilidade com o valor de mercado.
Permanece, entretanto, a exigência relacionada à averbação do contrato de licença no Instituto Nacional da Propriedade Industrial (INPI), quando aplicável.
Distribuição disfarçada de lucros continua sendo risco relevante
A Receita destacou que as regras de distribuição disfarçada de lucros permanecem plenamente aplicáveis.
O art. 528 do RIR/2018 estabelece hipótese de distribuição disfarçada quando uma pessoa jurídica paga a pessoa ligada royalties em montante que exceda notoriamente o valor de mercado.
Esse ponto assume especial importância quando as empresas possuem sócios em comum.
Embora a sociedade beneficiária dos royalties não seja automaticamente considerada “pessoa ligada” apenas por compartilhar sócios, a estrutura pode ser alcançada pelas regras de distribuição disfarçada quando houver sócio controlador da empresa pagadora com interesse direto ou indireto na sociedade beneficiária.
Nessa hipótese, a Receita poderá analisar se o pagamento representa, na realidade, transferência indireta de vantagem econômica ao controlador.
Ainda assim, a consequência não é necessariamente a indedutibilidade integral dos royalties. Segundo a orientação da Cosit, quando o problema estiver no preço, a parcela que exceder o valor de mercado é que poderá ser considerada indedutível.
Além disso, a presunção pode ser afastada se a empresa comprovar que a operação foi realizada em condições comutativas e equivalentes àquelas que seriam praticadas com terceiros independentes.
Preço de mercado passa a ter papel central
A Solução de Consulta evidencia uma mudança importante na lógica tributária dos royalties.
Até 2023, determinadas situações estavam sujeitas a proibições e limites objetivos. A partir de 2024, essas restrições automáticas perderam fundamento legal, mas a fiscalização passa a concentrar maior atenção na substância econômica da operação.
Em outras palavras, a empresa precisa ser capaz de justificar por que paga royalties, qual benefício econômico obtém com o uso da marca e como foi determinado o valor da remuneração.
Contratos entre empresas que compartilham sócios merecem especial atenção quanto à documentação que sustenta o preço.
Laudos de avaliação, comparativos de mercado, estudos econômicos e outros elementos podem ser relevantes para demonstrar que o royalty foi estabelecido em condições compatíveis com aquelas que seriam adotadas entre partes independentes.
Regime de preços de transferência não se aplica automaticamente à operação doméstica
A Receita também diferenciou essas operações das regras de preços de transferência introduzidas pela própria Lei nº 14.596/2023.
O novo regime baseado no princípio arm’s length disciplina transações com partes relacionadas domiciliadas no exterior.
Quando tanto a empresa pagadora quanto a beneficiária dos royalties estão domiciliadas no Brasil, trata-se de operação doméstica, não sujeita automaticamente àquele regime específico de preços de transferência.
Isso não elimina, porém, a necessidade de demonstrar o valor de mercado para fins das regras de dedutibilidade e de distribuição disfarçada de lucros.
Orientação prática para empresas
Empresas tributadas pelo lucro real que paguem royalties de marca devem revisar seus contratos e a documentação de suporte especialmente quando existirem sócios comuns, controladores ou outras relações econômicas entre pagadora e beneficiária.
A análise deve compreender, pelo menos, quatro pontos: existência e efetivo uso da marca, necessidade da despesa para a atividade empresarial, compatibilidade da remuneração com o valor de mercado e ausência de estrutura que possa caracterizar distribuição disfarçada de lucros.
Também é recomendável verificar se o contrato está regularmente formalizado e, quando exigido, averbado no INPI.
Para operações realizadas desde 2024, empresas que tenham deixado de deduzir royalties exclusivamente com fundamento na antiga vedação ou no antigo teto percentual podem avaliar os efeitos da mudança legislativa sobre suas apurações, sempre considerando os requisitos gerais de dedutibilidade e a documentação disponível.
A Solução de Consulta Cosit nº 208/2026 representa, portanto, uma orientação importante para estruturas de licenciamento entre empresas brasileiras. A Receita reconhece que a existência de sócios em comum não impede, por si só, a dedução dos royalties, mas desloca o foco da análise para a efetiva necessidade da despesa e para as condições econômicas em que a operação foi realizada.
Saiba mais: Normas RFB
Notícias relacionadas: NRA