CPRB: Receita confirma retenção de 3,5% até 2027 para optantes em cessão de mão de obra; em 2028, a alíquota volta a 11%
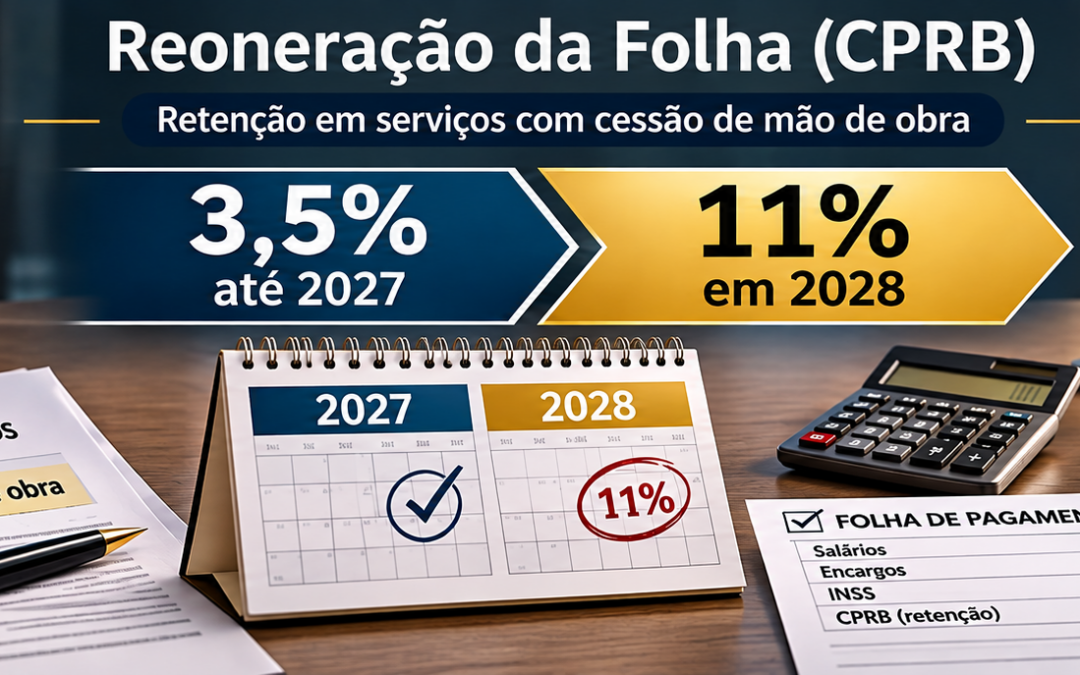
A Receita Federal confirmou que, durante o período de transição da reoneração da folha de pagamento, a retenção previdenciária aplicável às empresas regularmente sujeitas à Contribuição Previdenciária sobre a Receita Bruta (CPRB) permanece em 3,5% até 31 de dezembro de 2027, nas contratações de serviços executados mediante cessão de mão de obra.
O entendimento consta da Solução de Consulta Cosit nº 219, de 6 de novembro de 2026, e esclarece uma dúvida prática relevante para empresas contratantes e prestadoras de serviços: a reoneração gradual instituída pela Lei nº 14.973/2024 não alterou, durante o período de transição, a alíquota diferenciada de retenção prevista para empresas sujeitas à CPRB.
A partir de 1º de janeiro de 2028, entretanto, a retenção passa a ser de 11% sobre o valor bruto da nota fiscal ou da fatura de prestação de serviços.
A Lei nº 14.973/2024, que instituiu o regime de transição da desoneração da folha, pode ser consultada no Portal da Legislação do Planalto.
Retenção de 3,5% permanece durante a reoneração gradual
A Lei nº 14.973/2024 estabeleceu uma transição entre a CPRB e a contribuição previdenciária patronal incidente sobre a folha.
Entre 2025 e 2027, as empresas abrangidas pelo regime passaram a recolher simultaneamente parcelas calculadas sobre a receita bruta e sobre a folha de salários, em proporções progressivas.
Em 2026, por exemplo, a legislação prevê aplicação de 60% da alíquota da CPRB e de 50% das alíquotas previdenciárias incidentes sobre a folha.
Em 2027, a participação da CPRB cai para 40%, enquanto a tributação sobre a folha passa a corresponder a 75% das alíquotas ordinárias.
Apesar dessa mudança gradual na forma de cálculo da contribuição devida pela própria empresa, a Receita esclareceu que a retenção incidente sobre a nota fiscal não acompanha proporcionalmente essa redução.
O percentual permanece em 3,5% durante todo o período compreendido entre 1º de janeiro de 2025 e 31 de dezembro de 2027.
A razão é que o § 6º do art. 7º da Lei nº 12.546/2011, que estabelece a retenção de 3,5%, permaneceu em vigor durante a transição.
Contratante deve verificar se a prestadora está regularmente na CPRB
O tratamento diferenciado depende de uma condição essencial: a empresa contratada deve estar legalmente sujeita e regularmente enquadrada na CPRB.
Se não houver opção válida pelo regime, a retenção aplicável será de 11%, e não de 3,5%.
Esse ponto merece atenção das empresas contratantes porque a definição da alíquota não depende apenas da descrição do serviço constante da nota fiscal.
É necessário verificar se a prestadora efetivamente se enquadra nas hipóteses legais e se sua opção pela CPRB é regular.
A própria Solução de Consulta faz uma ressalva importante: a Receita não confirmou, no caso analisado, se a classificação econômica utilizada pela consulente era suficiente para assegurar seu enquadramento no regime.
A Cosit considerou ineficazes os questionamentos que pretendiam obter da Receita uma validação da classificação da atividade e do CNAE para fins de opção pela CPRB.
Em outras palavras, a orientação estabelece qual alíquota deve ser aplicada quando a empresa está regularmente sujeita à CPRB, mas não dispensa a análise individual do enquadramento de cada prestadora.
Retenção incide sobre o valor bruto da nota fiscal
Nas situações abrangidas pela orientação, a empresa contratante deverá reter 3,5% do valor bruto da nota fiscal ou da fatura de prestação de serviços.
Considere, por exemplo, uma nota fiscal de R$ 100 mil emitida em 2026 ou 2027 por empresa regularmente sujeita à CPRB em operação de cessão de mão de obra abrangida pelas regras de retenção.
A retenção será:
R$ 100.000 × 3,5% = R$ 3.500
Se a prestadora não estiver regularmente sujeita à CPRB, a retenção de 11% corresponderia a:
R$ 100.000 × 11% = R$ 11.000
A diferença é de R$ 7.500 em uma única nota fiscal de R$ 100 mil.
Isso demonstra a importância de contratantes e prestadores verificarem previamente o regime aplicável.
A retenção incorreta pode gerar consequências distintas: retenção a maior para a prestadora ou risco previdenciário para a contratante quando for utilizado percentual inferior ao legalmente devido.
Reoneração da folha não alterou a retenção na mesma proporção
Um aspecto que pode causar confusão é a coexistência de dois movimentos diferentes durante a transição.
De um lado, a carga previdenciária da empresa está migrando progressivamente da receita bruta para a folha.
De outro, a retenção incidente sobre determinadas prestações de serviços continua sendo de 3,5%.
Portanto, não seria correto aplicar à retenção as mesmas proporções de 80%, 60% ou 40% previstas para a contribuição calculada sobre a receita bruta em 2025, 2026 e 2027.
A Receita já havia adotado a mesma orientação na Solução de Consulta Cosit nº 153/2026, posteriormente reproduzida em outras manifestações administrativas.
O sistema oficial de normas da Receita Federal registra igualmente que, durante a transição de 2025 a 2027, a retenção de empresas optantes pela CPRB permanece em 3,5%. (normas.receita.fazenda.gov.br)
A partir de 2028, retenção volta a 11%
A mudança mais significativa ocorre em 1º de janeiro de 2028.
Com o encerramento do período de transição, deixa de existir o fundamento jurídico da retenção diferenciada prevista para a CPRB.
A partir dessa data, a Receita considera aplicável a regra geral da contribuição previdenciária sobre a cessão de mão de obra, com retenção de 11% sobre o valor bruto da nota fiscal ou fatura, nos termos da Lei nº 8.212/1991 e da regulamentação correspondente.
Para empresas com contratos continuados, essa alteração pode produzir efeito relevante sobre o fluxo financeiro.
Em um contrato mensal de R$ 500 mil, por exemplo:
- retenção de 3,5%: R$ 17.500;
- retenção de 11%: R$ 55.000;
- diferença mensal: R$ 37.500.
Isso não significa necessariamente aumento definitivo do custo tributário no mesmo montante, pois a retenção possui natureza de antecipação e deve ser considerada dentro da sistemática previdenciária aplicável.
Ainda assim, a mudança pode alterar significativamente o fluxo de caixa da empresa prestadora e deve ser considerada em contratos que ultrapassem 2027.
Empresas de serviços devem revisar contratos e cadastros
A orientação interessa especialmente a empresas que contratam serviços mediante cessão de mão de obra, bem como às prestadoras que atualmente utilizam a CPRB.
Entre os setores historicamente relacionados ao regime estão determinadas atividades de tecnologia da informação e comunicação, construção civil e outros serviços previstos na legislação específica.
O enquadramento, porém, deve ser verificado caso a caso.
Não basta utilizar determinado CNAE ou descrever a operação como terceirização. É necessário confrontar a atividade efetivamente exercida, o enquadramento legal, a opção realizada e a natureza do serviço prestado.
A Solução de Consulta nº 219/2026 é expressa ao não assumir a função de validar contratos ou classificações econômicas apresentados pelo contribuinte.
Orientação prática para contratantes e prestadoras
Empresas contratantes devem revisar seus cadastros de fornecedores sujeitos à retenção previdenciária e identificar quais prestadoras permanecem regularmente enquadradas na CPRB.
Para esses fornecedores, a parametrização dos sistemas de contas a pagar deve preservar a retenção de 3,5% até 31 de dezembro de 2027.
Ao mesmo tempo, é recomendável manter documentação que sustente a condição tributária informada pela prestadora.
Já as empresas prestadoras devem acompanhar as retenções efetuadas pelos clientes. Caso uma empresa regularmente abrangida pela CPRB tenha 11% retidos durante o período de transição, é necessário verificar a origem da divergência e a documentação disponível para demonstrar o tratamento aplicável.
Contratos com vigência além de dezembro de 2027 também merecem revisão, pois o salto de 3,5% para 11% na retenção a partir de janeiro de 2028 pode produzir impacto importante no capital de giro.
Por fim, a orientação da Receita deixa claro que o percentual reduzido está condicionado à regularidade da CPRB. Empresas que não tenham optado pelo regime, ou cuja opção não seja válida, permanecem sujeitas à retenção de 11%.
A análise de cada operação deve considerar o enquadramento efetivo da prestadora, a natureza dos serviços e as regras previdenciárias aplicáveis ao contrato.
Saiba mais: Normas RFB
Notícias relacionadas: Nogueira da Rocha Advogados