Transação tributária: nova calculadora da Receita compara modalidades, descontos, parcelas, CAPAG e uso de prejuízo fiscal na negociação de débitos
A Receita Federal disponibilizou uma nova Calculadora da Transação Tributária destinada a auxiliar pessoas físicas e empresas na comparação das modalidades disponíveis para regularização de débitos tributários.
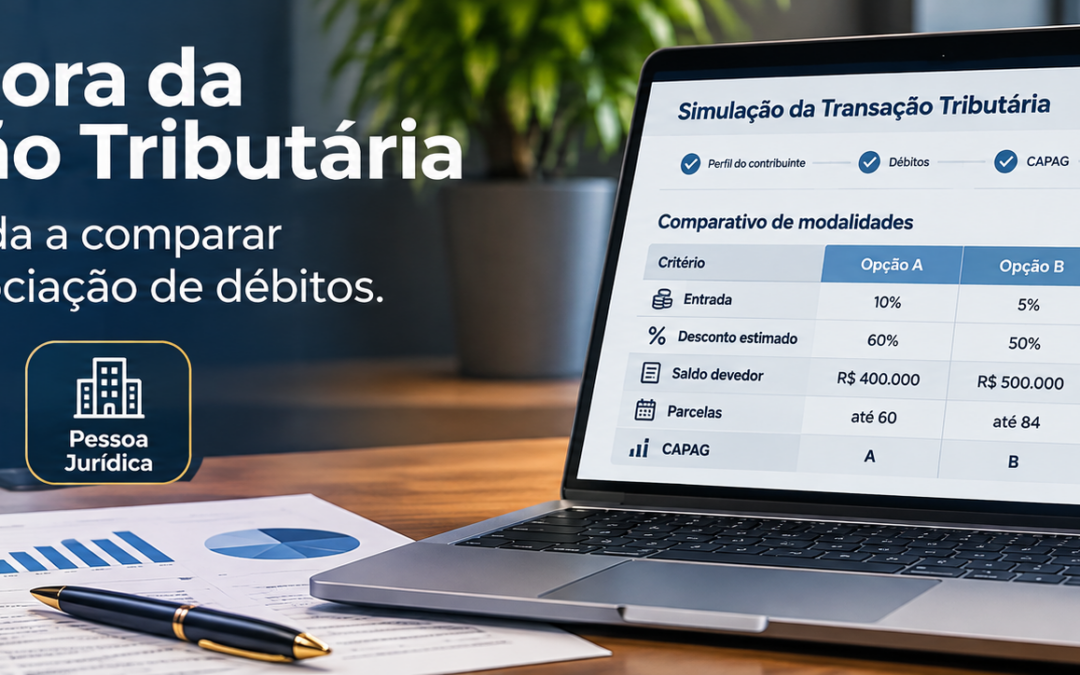
A ferramenta permite informar o perfil do contribuinte, cadastrar individualmente as dívidas, inserir informações sobre capacidade de pagamento e visualizar, em um quadro comparativo, aspectos como entrada, desconto estimado, saldo devedor, número e valor das parcelas, utilização de prejuízo fiscal e base de cálculo negativa da CSLL.
Inicialmente, o simulador contempla as modalidades previstas nos Editais de Transação RFB nº 9 e nº 10 de 2026, além do Edital PGDAU nº 6/2026, da Procuradoria-Geral da Fazenda Nacional (PGFN). A Receita informa que a ferramenta será atualizada conforme forem modificados os editais e as condições de negociação.
A novidade pode facilitar a análise preliminar de empresas com passivos tributários, especialmente porque diferentes modalidades de transação podem produzir resultados financeiros bastante distintos.
Calculadora compara alternativas de transação tributária
A transação tributária permite a regularização de determinados débitos federais mediante condições estabelecidas em lei, editais ou propostas específicas.
Dependendo da modalidade e das características do contribuinte e do crédito, podem existir diferenças relevantes quanto a entrada, prazo de pagamento, descontos e possibilidade de utilização de créditos fiscais.
A nova calculadora procura reunir essas variáveis em uma mesma simulação.
O contribuinte começa informando se é pessoa física, MEI, microempresa, empresa de pequeno porte ou outra pessoa jurídica. A situação cadastral também deve ser indicada, pois pode ter influência na análise do perfil.
Em seguida, são inseridos os débitos.
A própria Receita recomenda a utilização da modalidade de simulação individual por débito, informando separadamente principal, multa e juros. Essa providência permite que a ferramenta se aproxime mais das condições efetivamente aplicáveis a cada obrigação.
Para empresas com diversos processos ou inscrições, a individualização pode ser especialmente relevante, pois nem todos os débitos necessariamente possuem a mesma natureza ou se enquadram na mesma modalidade de negociação.
CAPAG pode influenciar as condições disponíveis
Outro dado importante utilizado pelo simulador é a capacidade de pagamento, conhecida como CAPAG.
Nas modalidades em que esse critério é aplicável, a capacidade de pagamento auxilia a administração tributária a avaliar a recuperabilidade do crédito e as condições que podem ser oferecidas ao contribuinte.
Para utilizar a calculadora, o contribuinte deverá consultar no Portal Regularize sua capacidade de pagamento e informar também o total das dívidas inscritas perante a PGFN e dos débitos administrados pela Receita Federal.
No caso das negociações da dívida ativa baseadas na capacidade de pagamento, a PGFN classifica os contribuintes em categorias que podem influenciar as condições da transação. O Edital nº 6/2026, por exemplo, contempla modalidade específica de transação conforme a capacidade de pagamento.
A CAPAG, contudo, não é utilizada da mesma forma em todas as modalidades.
Na transação de pequeno valor da PGFN, por exemplo, o enquadramento considera requisitos próprios relacionados ao valor e à data de inscrição da dívida, conforme o edital aplicável.
Por isso, a comparação entre alternativas deve considerar as regras específicas de cada edital.
Empresas podem comparar descontos, parcelas e entrada
Após o preenchimento das informações, a calculadora apresenta um quadro comparativo com as modalidades potencialmente aplicáveis.
Entre os dados exibidos estão:
- valor da entrada;
- desconto estimado;
- saldo remanescente;
- número de parcelas;
- valor estimado das prestações;
- possibilidade de utilização de prejuízo fiscal;
- utilização de base de cálculo negativa da CSLL;
- prazo de adesão.
A possibilidade de visualizar as alternativas simultaneamente pode ser útil para o planejamento financeiro.
Uma modalidade com maior desconto, por exemplo, não será necessariamente a mais adequada se exigir entrada elevada ou prazo significativamente menor.
Da mesma forma, uma empresa com prejuízo fiscal acumulado poderá encontrar tratamento econômico diferente daquele disponível para outra empresa sem esses créditos.
O simulador permite ainda acessar o detalhamento da modalidade, com informações sobre condições, cálculos e prazos.
Editais da Receita abrangem débitos em contencioso administrativo
O Edital de Transação RFB nº 9/2026 permite negociar determinados créditos tributários em contencioso administrativo fiscal sob gestão da Receita Federal, com valor de até R$ 50 milhões por contencioso.
Segundo as informações oficiais, a modalidade prevê condições diferenciadas conforme critérios como a recuperabilidade do crédito e a capacidade de pagamento. O prazo indicado pela Receita para adesão ao Edital nº 9/2026 é 30 de dezembro de 2026.
Já o Edital RFB nº 10/2026 é direcionado aos créditos tributários de pequeno valor em contencioso administrativo, abrangendo pessoas físicas, MEI, empresários individuais, microempresas e empresas de pequeno porte, observados os requisitos previstos no edital.
Portanto, a calculadora não significa que qualquer débito existente perante a Receita possa ser incluído automaticamente em qualquer modalidade.
A elegibilidade depende da situação concreta do crédito e dos requisitos de cada edital.
Débitos inscritos em dívida ativa seguem regras da PGFN
A ferramenta também compara condições previstas no Edital PGDAU nº 6/2026, destinado à regularização de débitos já inscritos em dívida ativa da União.
A PGFN oferece diferentes modalidades, incluindo transação conforme a capacidade de pagamento, débitos de difícil recuperação ou irrecuperáveis, pequeno valor e inscrições garantidas por seguro garantia ou carta fiança.
O prazo atualmente informado pela PGFN para as modalidades prorrogadas do Edital nº 6/2026 é 29 de janeiro de 2027, às 19h, horário de Brasília.
Essa distinção entre Receita Federal e PGFN é relevante.
Débitos ainda administrados pela Receita e créditos já inscritos em dívida ativa encontram-se em estágios distintos de cobrança e podem estar sujeitos a instrumentos diferentes de negociação.
A calculadora procura justamente facilitar a visualização das opções que podem ser compatíveis com a situação informada.
Uso de prejuízo fiscal pode alterar a comparação
Para empresas, um dos recursos de maior interesse é a indicação da possibilidade de utilização de prejuízo fiscal e base de cálculo negativa da CSLL, quando admitida pela modalidade.
Esses créditos podem influenciar o custo final da regularização.
Por isso, empresas com saldos acumulados devem verificar sua disponibilidade contábil e fiscal antes de tomar uma decisão baseada exclusivamente nos valores apresentados pelo simulador.
A existência do crédito na contabilidade não significa necessariamente que ele possa ser utilizado integralmente em qualquer transação.
É necessário observar o edital correspondente, os limites legais e as condições previstas para utilização.
Simulação não garante direito à negociação
A Receita ressalta expressamente que a calculadora possui caráter orientativo.
Esse é um ponto essencial.
O resultado exibido não representa aprovação da transação, reconhecimento definitivo do enquadramento ou garantia das condições projetadas.
A efetiva adesão deverá ocorrer pelos canais oficiais e dependerá do atendimento dos requisitos da modalidade selecionada.
Dados incorretos sobre CAPAG, composição da dívida, classificação do contribuinte ou situação dos débitos podem produzir uma simulação diferente daquela que será efetivamente encontrada no procedimento de adesão.
Assim, a ferramenta deve ser compreendida como instrumento de planejamento e comparação, e não como decisão administrativa vinculante.
Orientação prática para empresas com débitos tributários
Antes de utilizar a calculadora, é recomendável que a empresa faça um levantamento completo de seu passivo tributário.
O primeiro passo é separar débitos ainda administrados pela Receita Federal daqueles já inscritos em dívida ativa e administrados pela PGFN.
Em seguida, devem ser identificados:
- principal, juros e multas de cada débito;
- processos administrativos relacionados;
- garantias existentes;
- parcelamentos em andamento;
- eventuais causas de suspensão da exigibilidade;
- capacidade de pagamento informada pela PGFN;
- prejuízo fiscal e base negativa da CSLL disponíveis;
- disponibilidade de caixa para entrada e pagamento das parcelas.
Com essas informações, a simulação tende a produzir uma visão mais adequada das alternativas.
Também é importante comparar o custo total da transação, e não apenas o percentual de desconto. Prazo, entrada, fluxo mensal das parcelas e utilização de créditos fiscais podem ser tão relevantes quanto a redução nominal da dívida.
A nova ferramenta da Receita representa, portanto, um recurso útil para empresas que estejam avaliando a regularização de passivos federais. Sua principal utilidade está em permitir uma comparação preliminar estruturada das alternativas, antes da adesão.
A decisão final, contudo, deve considerar as regras do edital correspondente, a situação efetiva de cada débito e os impactos financeiros e tributários da negociação.
A Calculadora da Transação Tributária está disponível na página oficial da Receita Federal dedicada ao tema.
Saiba mais: Receita Federal do Brasil
Notícias relacionadas: Nogueira da Rocha Advogados