A retenção indevida de tributos foi objeto de novo esclarecimento da Receita Federal sobre quem possui legitimidade para pedir a restituição dos valores recolhidos indevidamente na fonte. O entendimento consta da Solução de Consulta Disit/SRRF08 nº 8.014, de 29 de abril de 2026, publicada no Diário Oficial da União em 15 de setembro de 2026.
De acordo com o ato, o direito de pleitear a restituição pertence, em regra, ao beneficiário do pagamento ou do crédito que suportou a retenção. A fonte pagadora também poderá requerer a restituição, mas somente se comprovar que devolveu ao beneficiário a quantia anteriormente retida.
Quem tem legitimidade ativa pedir a restituição
A Solução de Consulta nº 8.014/2026 distingue quem efetuou materialmente o recolhimento de quem suportou economicamente a retenção indevida. Segundo a Receita Federal, o beneficiário do pagamento ou crédito é, em princípio, a pessoa legitimada a formular o pedido de restituição do indébito.
O entendimento tem fundamento, entre outros dispositivos, nos arts. 121 e 165, inciso I, da Lei nº 5.172/1966, o Código Tributário Nacional (CTN). O art. 165 assegura o direito à restituição total ou parcial do tributo pago indevidamente ou em valor superior ao devido, observadas as condições legais.
Na hipótese de retenção indevida de tributos, a Receita Federal entende que o direito à restituição pertence, em regra, ao beneficiário do pagamento ou crédito.
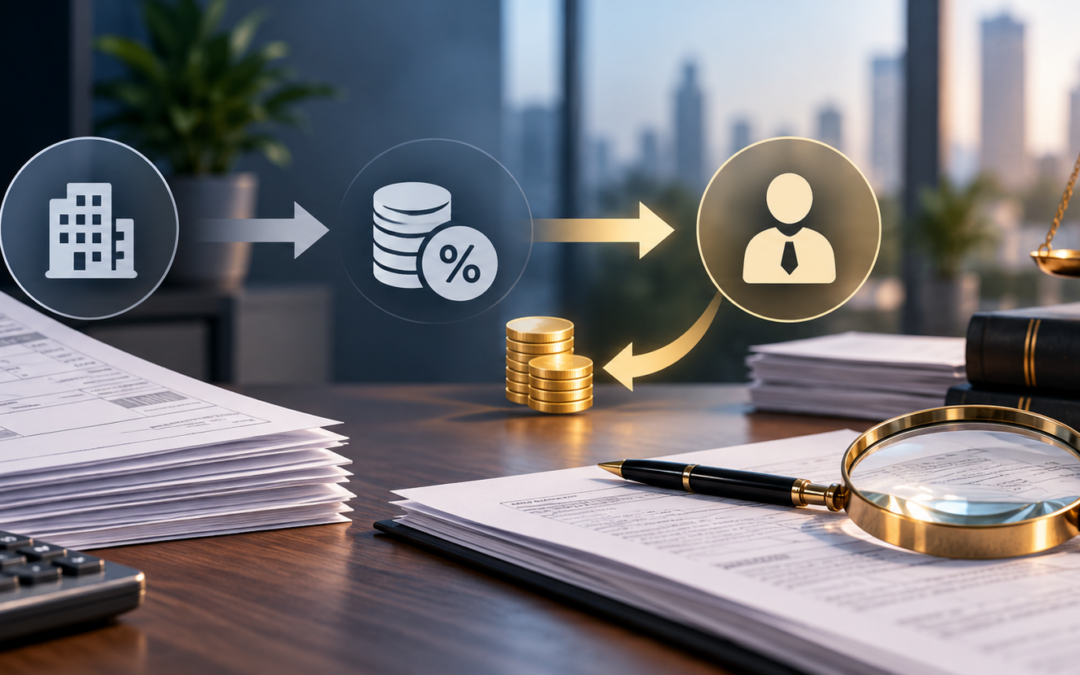
Na prática, quando uma empresa realiza um pagamento e desconta tributo que não deveria ter sido retido, o fato de ela ter recolhido o valor aos cofres públicos não significa, por si só, que possua legitimidade para receber a restituição.
O tratamento da retenção indevida de tributos deve considerar quem efetivamente suportou o ônus financeiro, a documentação disponível e a correção das declarações fiscais correspondentes.
Quando a fonte pagadora pode requerer
A fonte pagadora poderá formular o pedido se comprovar que restituiu previamente ao beneficiário o valor retido indevidamente. Assim, evita-se que a devolução seja recebida por quem não permaneceu com o ônus financeiro da retenção.
Documentos relacionados ao pagamento original, ao valor retido, ao recolhimento realizado e à posterior restituição ao beneficiário podem ser necessários para demonstrar a regularidade do pedido, conforme a disciplina aplicável.
A Solução de Consulta Disit/SRRF08 nº 8.014/2026 está vinculada à Solução de Consulta Cosit nº 22, de 6 de novembro de 2013, e parcialmente vinculada à Solução de Consulta Cosit nº 160, de 7 de dezembro de 2016, reafirmando orientação administrativa anterior.
Retificação de Dirf e DCTF
A Receita também esclareceu que poderá ser necessária a retificação da Dirf e da DCTF quando essas declarações contiverem informações que não representem corretamente a operação de pagamento e retenção ou quando houver erro ou falha no preenchimento.
A identificação de uma retenção indevida deve, portanto, ser acompanhada da análise das obrigações acessórias relacionadas à operação. A retificação não decorre automaticamente de qualquer pedido de restituição, mas deverá ser efetuada quando os dados declarados não refletirem o que efetivamente ocorreu.
Entre os fundamentos mencionados estão a Instrução Normativa RFB nº 2.055/2021, especialmente os arts. 3º, 8º e 17, além de normas relativas às declarações e dos Pareceres Normativos SRF nº 313/1971 e nº 258/1974.
Efeito prático para empresas e beneficiários
O principal efeito da orientação é definir quem está autorizado a pedir a devolução de valores retidos indevidamente. Se o beneficiário suportou a retenção, ele é o legitimado. Se a fonte pagadora já devolveu o montante, poderá requerer a restituição mediante comprovação e observância dos procedimentos previstos pela Receita Federal.
Para empresas, o tratamento adequado da retenção indevida envolve o pedido de restituição, a conferência das declarações fiscais e a documentação que demonstre quem efetivamente suportou o encargo financeiro.
A íntegra da Solução de Consulta Disit/SRRF08 nº 8.014/2026 está disponível no sistema oficial de normas da Receita Federal.
A aplicação dessas regras a cada caso concreto depende da natureza do tributo, da forma de retenção, das obrigações acessórias envolvidas e da documentação existente, podendo exigir análise jurídica e fiscal específica.
Saiba mais: Sijut