Simples Nacional 2027: opção vai até 30/09. Empresas também devem definir como recolher IBS e CBS no primeiro semestre de 2027
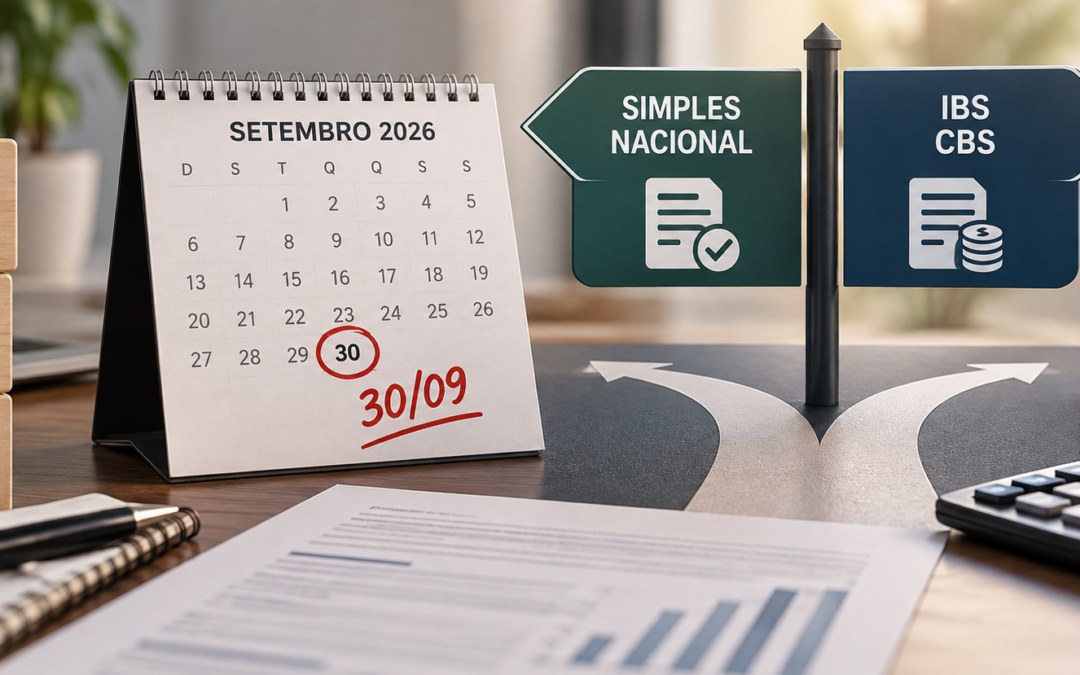
O prazo para microempresas e empresas de pequeno porte solicitarem ingresso no Simples Nacional para o ano-calendário de 2027 termina em 30 de setembro de 2026. No mesmo período, empresas optantes devem avaliar se manterão IBS e CBS no recolhimento unificado ou se escolherão a apuração pelo regime regular.
A mudança faz parte da adaptação do Simples Nacional à Reforma Tributária sobre o Consumo. Receita Federal e Comitê Gestor do IBS (CGIBS) informaram que a opção realizada em setembro terá efeitos a partir de 1º de janeiro de 2027.
Quem precisa solicitar ingresso no Simples Nacional
As empresas que atualmente não são optantes e pretendem ingressar no Simples Nacional em 2027 devem formalizar a solicitação até 30 de setembro de 2026. Se o pedido for deferido, os efeitos começam em 1º de janeiro de 2027.
Antes da solicitação, é importante verificar pendências cadastrais ou fiscais que possam impedir o ingresso no regime. Já as empresas que integram o Simples Nacional não precisam fazer nova opção para permanecer enquadradas, salvo se houver registro de exclusão futura.
A alteração do calendário foi disciplinada pela Resolução CGSN nº 186, de 9 de abril de 2026, no contexto das mudanças trazidas pela Lei Complementar nº 214, de 16 de janeiro de 2025. As Resoluções CGSN nº 190 e nº 191, de 4 de agosto de 2026, também ajustaram a regulamentação do regime.
IBS e CBS: Simples unificado ou regime regular
A partir de 2027, a empresa optante pelo Simples Nacional poderá manter IBS e CBS dentro do recolhimento unificado ou optar por apurar e recolher esses tributos pelo regime regular.
Na divulgação oficial, as alternativas são apresentadas, para fins explicativos, como Simples Nacional “puro” e “híbrido”. No primeiro modelo, IBS e CBS permanecem incluídos no recolhimento do Simples Nacional. No segundo, a empresa continua no Simples para os demais tributos, mas recolhe IBS e CBS conforme as regras do regime regular.
A escolha pode ter impacto econômico relevante. Empresas que vendem ou prestam serviços para outras pessoas jurídicas devem considerar a sistemática de créditos de IBS e CBS, a formação de preços, a cadeia de fornecedores, o perfil dos clientes e os efeitos sobre fluxo de caixa e competitividade.
Não existe, portanto, uma alternativa necessariamente mais adequada para todas as empresas. A decisão depende das características de cada atividade e da posição ocupada na cadeia de fornecimento.
Opção vale para o primeiro semestre de 2027
A escolha feita em setembro de 2026 quanto ao recolhimento do IBS e da CBS produzirá efeitos entre janeiro e junho de 2027. Se a empresa não optar pelo regime regular nesse período, os novos tributos permanecerão incluídos no Simples Nacional.
A regulamentação prevê nova oportunidade de opção em março de 2027, com efeitos para o segundo semestre. Também existe possibilidade de desistência das escolhas realizadas, observadas as condições regulamentares, até 30 de novembro de 2026.
Há regra específica para empresas cuja inscrição no CNPJ ocorra entre 1º de outubro e 31 de dezembro de 2026. Nesses casos, a opção pelo Simples Nacional efetuada na abertura poderá produzir efeitos para o período restante de 2026 e também para 2027.
MEI mantém calendário próprio
Para o Microempreendedor Individual (MEI), o prazo de opção permanece em janeiro. Além disso, não se aplica ao MEI a possibilidade de escolher o regime regular para IBS e CBS.
Diante do novo calendário, as empresas devem examinar sua situação fiscal e os efeitos econômicos de manter IBS e CBS no Simples ou adotar o recolhimento pelo regime regular. A aplicação das regras a cada caso concreto depende de análise jurídica e tributária específica.Fonte oficial: Receita Federal do Brasil e Comitê Gestor do IBS (CGIBS).
Saiba mais: CGIBS