CBS 2027: alíquota de 11,3% pode elevar a carga de serviços hoje no PIS/Cofins cumulativo; veja impactos por setor e reduções legais
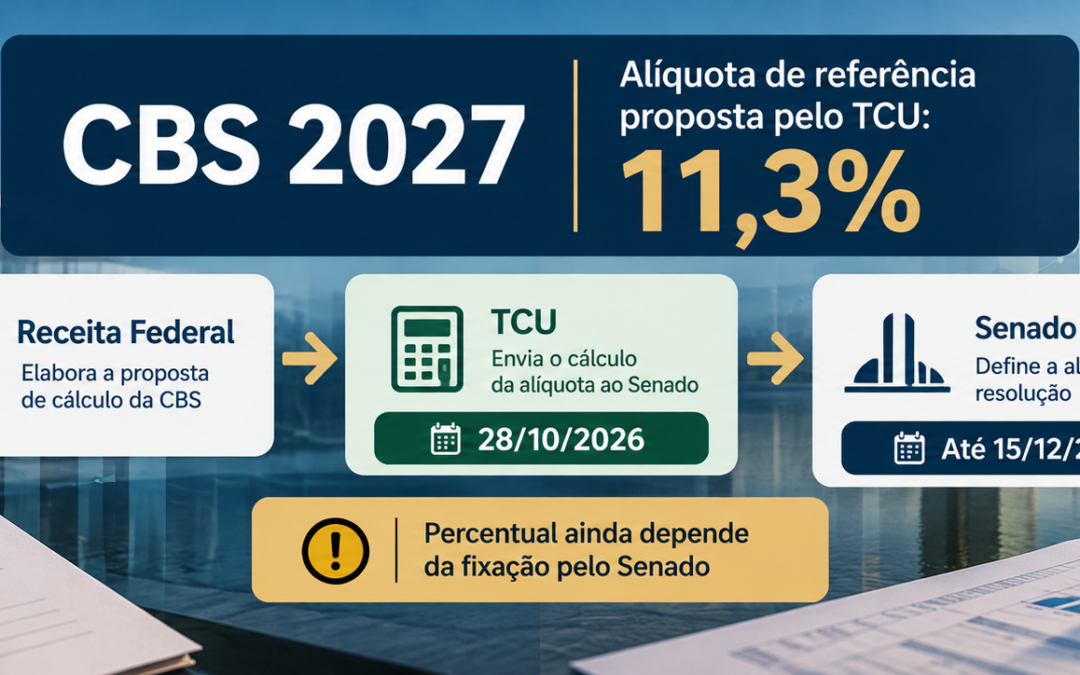
O cálculo da alíquota de referência da CBS para 2027 divulgado pelo Tribunal de Contas da União (TCU) reforça a necessidade de empresas revisarem suas projeções para a entrada efetiva da Reforma Tributária do Consumo. No processo TC 006.529/2026-7, o Tribunal encontrou uma alíquota técnica de 11,3468%, arredondada para 11,3%, conforme a Lei Complementar nº 214/2025.
O percentual é superior às estimativas que vinham sendo utilizadas anteriormente e pode produzir efeitos relevantes, principalmente para empresas prestadoras de serviços que hoje recolhem PIS e Cofins pelo regime cumulativo à alíquota conjunta de 3,65%.
A comparação, contudo, não pode ser feita apenas pela diferença entre as alíquotas nominais. A CBS adota sistemática não cumulativa e permite créditos em diversas aquisições. O impacto efetivo dependerá da estrutura de custos de cada empresa, do volume de despesas que gerem crédito e da existência de regimes reduzidos previstos na legislação.
TCU calcula CBS de 11,3% para preservar a arrecadação
O objetivo da metodologia aplicada pelo TCU é encontrar a alíquota necessária para que a arrecadação do novo sistema federal se mantenha compatível com a receita de referência prevista na legislação.
O relatório aponta uma CBS estimada em R$ 528,5 bilhões, considerando a média dos dados de 2023 e 2024, e uma meta equivalente a 4,9861% do PIB.
O cálculo parte de um módulo central e incorpora diferentes ajustes previstos na LC nº 214/2025. O material do TCU mostra, por exemplo, acréscimos relacionados a importações, Simples Nacional, operações financeiras, combustíveis e créditos presumidos, além de reduções decorrentes de alíquota zero, alíquotas reduzidas, compras governamentais, cashback e atividades imobiliárias.
O próprio Tribunal faz uma ressalva importante: o valor de cada módulo não representa o tamanho do setor, o benefício tributário recebido ou a variação de carga tributária daquele segmento. Cada módulo mede apenas o ajuste necessário para compatibilizar determinadas operações com o cálculo central.
Serviços atualmente tributados a 3,65% merecem atenção especial
Um dos grupos potencialmente mais afetados é o das empresas de serviços hoje submetidas ao regime cumulativo do PIS e da Cofins.
Atualmente, nesse regime, a carga conjunta é de:
- PIS: 0,65%;
- Cofins: 3%;
- total: 3,65%.
Se a CBS fosse aplicada pela alíquota cheia de 11,3%, a diferença nominal seria de 7,65 pontos percentuais antes da utilização dos créditos.
Em um exemplo simplificado com faturamento mensal de R$ 100 mil:
| Cenário | Alíquota nominal | Tributo sobre R$ 100 mil |
| PIS/Cofins cumulativo | 3,65% | R$ 3.650 |
| CBS a 11,3% | 11,3% | R$ 11.300 |
| Diferença antes dos créditos | 7,65 p.p. | R$ 7.650 |
O débito nominal seria, portanto, aproximadamente 209% maior que o valor atualmente recolhido a título de PIS e Cofins cumulativos.
Essa comparação não corresponde automaticamente ao aumento da carga efetiva, porque a CBS permitirá créditos. Mas ela revela um ponto de atenção para empresas cuja principal despesa seja folha de salários, que tende a gerar menos créditos do que cadeias intensivas na aquisição de bens e serviços tributados.
Quais setores de serviços podem ser mais impactados
A exposição tende a ser maior nas empresas que combinam três características: alíquota cheia da CBS, elevada participação da folha no custo e baixa geração de créditos.
Esse perfil pode ser encontrado em determinadas empresas de tecnologia, software, consultoria empresarial, suporte administrativo, terceirização, serviços corporativos e outras atividades intensivas em mão de obra, desde que não estejam abrangidas por redução legal específica.
Para essas empresas, a transição pode exigir revisão de margens, contratos e preços, sobretudo quando o cliente final não puder aproveitar créditos ou quando o contrato não permitir repasse de aumento tributário.
Já setores com maior aquisição de insumos, equipamentos, serviços terceirizados e outras despesas que gerem crédito podem apresentar uma carga líquida substancialmente menor que a alíquota nominal de 11,3%.
Profissões regulamentadas podem ter redução de 30%
A LC nº 214/2025 prevê redução de 30% das alíquotas de IBS e CBS para determinadas atividades intelectuais submetidas à fiscalização por conselho profissional, observados os requisitos legais do art. 127.
Com uma alíquota de referência de 11,3468%, a redução de 30% levaria a uma CBS nominal aproximada de 7,94%.
Em uma receita de R$ 100 mil, o cálculo simplificado seria:
- PIS/Cofins atual a 3,65%: R$ 3.650;
- CBS reduzida para aproximadamente 7,94%: R$ 7.940;
- diferença antes dos créditos: cerca de R$ 4.290.
Nesse cenário, a diferença nominal em relação à carga atual seria de aproximadamente 118%.
Ainda assim, o enquadramento nessa redução depende do cumprimento das condições previstas na LC nº 214/2025 e não pode ser presumido apenas pela atividade exercida.
Saúde e educação terão impacto diferente
A legislação prevê redução de 60% das alíquotas do IBS e da CBS para diversos serviços de saúde e educação, entre outras atividades beneficiadas.
Aplicada a redução de 60% sobre a alíquota técnica de 11,3468%, a CBS nominal ficaria próxima de 4,54%.
Em uma receita de R$ 100 mil:
- PIS/Cofins atual a 3,65%: R$ 3.650;
- CBS reduzida para aproximadamente 4,54%: R$ 4.540;
- diferença antes dos créditos: aproximadamente R$ 890.
Nesse caso, a diferença nominal seria de cerca de 24%, significativamente inferior àquela enfrentada por empresas sujeitas à alíquota cheia.
Isso demonstra que a Reforma Tributária produzirá impactos muito diferentes entre os próprios segmentos de serviços.
Simples Nacional, imóveis e setor financeiro também influenciam o cálculo
O relatório do TCU ajuda a visualizar o peso dos diferentes regimes na formação da alíquota.
O módulo relacionado ao Simples Nacional acrescenta aproximadamente R$ 67,8 bilhões à estimativa da CBS. As operações financeiras acrescentam cerca de R$ 22,5 bilhões, enquanto combustíveis representam aproximadamente R$ 12 bilhões.
Em sentido contrário, os regimes de redução proporcional das alíquotas retiram aproximadamente R$ 61,9 bilhões da arrecadação estimada, e as operações com alíquota zero reduzem cerca de R$ 126,3 bilhões.
As atividades imobiliárias produzem ajuste negativo aproximado de R$ 26,8 bilhões, enquanto o cashback representa redução de aproximadamente R$ 10,5 bilhões.
Esses valores demonstram como exceções, reduções e regimes especiais influenciam a alíquota de referência necessária para manter a neutralidade arrecadatória.
Impacto financeiro dependerá dos créditos
Para avaliar corretamente a CBS, a empresa deverá comparar não apenas a alíquota atual com a nova alíquota nominal, mas principalmente a carga líquida após os créditos.
Uma prestadora de serviços com faturamento de R$ 100 mil e débito de R$ 11.300 de CBS precisaria, de forma simplificada, gerar aproximadamente R$ 7.650 de créditos para chegar a uma carga líquida semelhante aos atuais 3,65%.
Empresas intensivas em folha podem ter maior dificuldade em gerar esse volume de créditos.
Já negócios que contratam grande quantidade de serviços, compram equipamentos, alugam estruturas ou possuem outras despesas tributadas podem neutralizar parte maior do débito.
Essa análise precisa ser realizada empresa por empresa.
O que as empresas devem revisar para 2027
A divulgação da alíquota técnica de 11,3% torna recomendável que as empresas de serviços antecipem simulações com diferentes cenários.
Devem ser avaliados, entre outros fatores, faturamento, margem, composição da folha, despesas geradoras de crédito, enquadramento em redução de alíquota e possibilidade contratual de repasse da nova carga.
Também é relevante revisar contratos de longo prazo e políticas comerciais para 2027, pois empresas com preços fixados antes da definição da CBS podem sofrer redução de margem se o impacto tributário não tiver sido considerado.
O relatório do TCU mostra ainda que alguns parâmetros não estavam definitivamente regulamentados na data da deliberação, incluindo alíquotas do Imposto Seletivo, pontos relacionados ao IPI residual e determinados créditos presumidos.
A alíquota de 11,3%, portanto, é hoje uma referência técnica relevante para planejamento, mas o impacto final dependerá da regulamentação, do enquadramento de cada atividade e da capacidade de geração de créditos.
Para empresas de serviços que atualmente recolhem PIS e Cofins cumulativos a 3,65%, a principal conclusão é que a transição deve ser analisada desde já, especialmente nas atividades com poucos créditos e elevada participação da folha de salários.
Saiba mais: TCU
Notícias relacionadas: NRA