CBS: Senado definirá a alíquota de referência para 2027 após cálculo do TCU; estimativas atuais ainda não têm caráter oficial
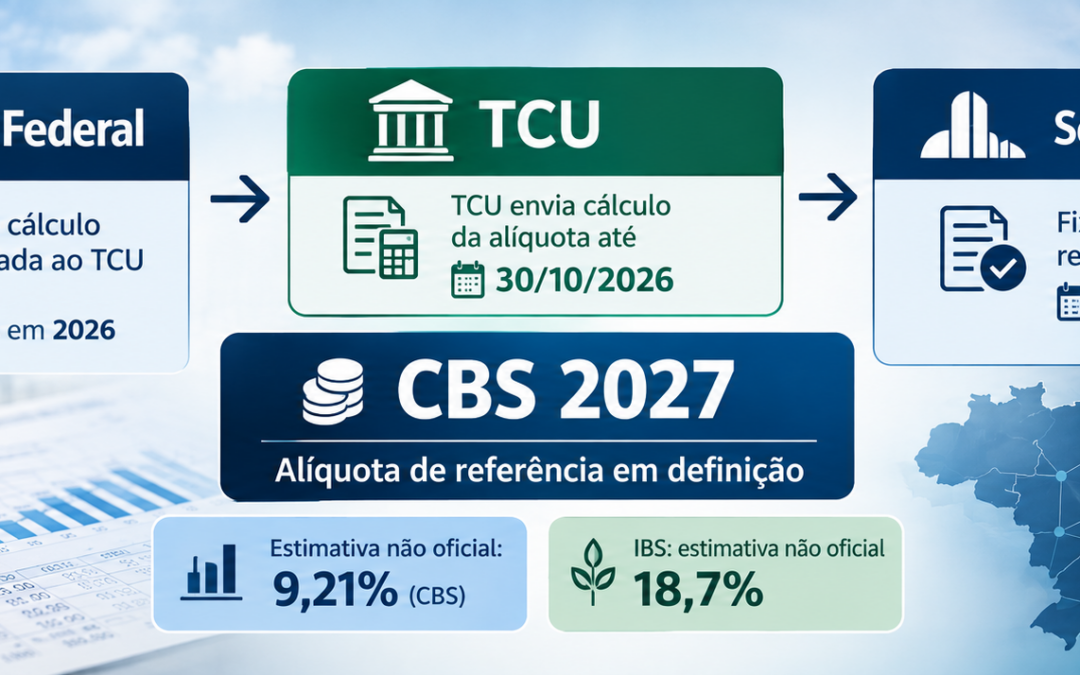
A definição da alíquota de referência da CBS para 2027 entrou em uma etapa decisiva da implementação da Reforma Tributária do Consumo. O Tribunal de Contas da União (TCU) deverá encaminhar ao Senado Federal, até 30 de outubro de 2026, o cálculo do percentual de referência da Contribuição sobre Bens e Serviços, que substituirá o PIS/Pasep e a Cofins no novo sistema tributário.
Após receber o cálculo, caberá ao Senado fixar a alíquota por meio de resolução, com prazo previsto até 15 de dezembro de 2026. A regra consta da Lei Complementar nº 214/2025, segundo a qual as alíquotas de referência da CBS entre 2027 e 2035 serão definidas por resolução do Senado Federal.
A etapa é especialmente relevante porque a cobrança efetiva da CBS começa em janeiro de 2027. Até lá, empresas precisam acompanhar a definição do percentual e ajustar seus sistemas fiscais, financeiros, comerciais e de formação de preços.
Percentual de 9,21% ainda é apenas uma estimativa
Uma das principais cautelas neste momento é distinguir as projeções divulgadas do percentual que efetivamente será aprovado.
A estimativa mais mencionada atualmente é de 9,21% para a CBS. Para o IBS, aparece com frequência a projeção de 18,7%, o que levaria a uma soma de 27,91%.
Esses números, porém, não são alíquotas oficiais já fixadas. A própria Agência Senado informa que se tratam de estimativas sem caráter oficial. O percentual da CBS somente estará definido após a conclusão do procedimento previsto na legislação e a edição da resolução pelo Senado.
A distinção possui efeito prático relevante. Empresas não devem tratar os 9,21% como percentual definitivo para projeções contratuais, precificação ou configuração permanente de sistemas fiscais.
Neste momento, o valor serve principalmente como referência para simulações e preparação para a transição.
Como funciona o processo de definição da CBS
A Lei Complementar nº 214/2025 criou um procedimento específico para calcular e fixar a alíquota de referência.
A Receita Federal participa da elaboração da metodologia e dos cálculos necessários. O TCU exerce competência de análise e acompanhamento técnico, enquanto a decisão formal sobre a alíquota cabe ao Senado Federal.
O cronograma oficial divulgado pelo TCU prevê que os cálculos referentes à CBS de 2027 sejam enviados ao Senado até 30 de outubro de 2026 e que a fixação pelo Senado ocorra até 15 de dezembro de 2026.
O procedimento não é pontual. A legislação prevê revisões periódicas das alíquotas de referência durante a transição, permitindo ajustes destinados a preservar a neutralidade arrecadatória.
Isso significa que o percentual adotado para 2027 não necessariamente permanecerá inalterado nos exercícios seguintes.
Neutralidade da arrecadação influencia o cálculo
Um dos objetivos centrais da sistemática é evitar que a substituição dos tributos atuais provoque aumento ou redução não planejada da arrecadação global.
A CBS, o IBS e o Imposto Seletivo fazem parte da transição que substituirá ou modificará a incidência de tributos atualmente existentes sobre o consumo, entre eles PIS/Pasep, Cofins, ICMS, ISS e IPI.
Por essa razão, o cálculo da alíquota de referência não depende apenas de uma escolha política de percentual.
A legislação criou mecanismos destinados a relacionar o novo sistema à arrecadação dos tributos substituídos. O art. 19 da LC nº 214/2025 prevê, inclusive, ajustes das alíquotas de referência quando alterações legislativas reduzirem ou elevarem a arrecadação do IBS ou da CBS.
Quanto maior o número de regimes especiais, benefícios, reduções e exceções aplicáveis a determinados setores, maior pode ser a necessidade de ajuste da alíquota geral para preservar a arrecadação.
Esse é um dos motivos pelos quais a discussão sobre o percentual não pode ser dissociada das exceções aprovadas durante a regulamentação da Reforma Tributária.
Orçamento de 2027 já considera arrecadação da CBS
O Projeto de Lei Orçamentária Anual de 2027, PLN nº 24/2026, já incorpora os novos tributos às projeções fiscais do próximo exercício.
Segundo os dados divulgados pelo Senado, a proposta estima R$ 636,8 bilhões de arrecadação com a CBS em 2027. O projeto também prevê arrecadação relacionada ao Imposto Seletivo.
As Consultorias de Orçamento da Câmara e do Senado destacam, contudo, que a ausência de uma série histórica dos novos tributos aumenta a incerteza das projeções para o primeiro ano de cobrança efetiva.
A própria definição da alíquota da CBS terá, portanto, repercussão direta sobre as estimativas orçamentárias e sobre a avaliação da neutralidade arrecadatória.
Empresas já estão em fase de adaptação
Embora a cobrança financeira da CBS esteja prevista para 2027, o processo de adaptação começou antes.
Durante 2026, as empresas passaram a testar o destaque e o registro das informações relativas aos novos tributos nos documentos fiscais eletrônicos, dentro do cronograma de implantação da Reforma Tributária.
A Agência Senado informou que, nos dados divulgados pela Receita Federal em outubro, quase nove em cada dez documentos fiscais emitidos no período analisado já apresentavam informações da CBS.
Essa fase permite testar sistemas, leiautes, regras de validação e integrações contábeis antes do início da cobrança efetiva.
Para as empresas, contudo, a definição da alíquota de referência será determinante para avançar em etapas adicionais, como simulação de margens, revisão de contratos, formação de preços e avaliação de impactos no fluxo de caixa.
Alíquota de referência não significa necessariamente carga efetiva
Outro cuidado importante é não confundir a alíquota de referência com a carga tributária efetivamente suportada por todas as operações.
A LC nº 214/2025 prevê regimes diferenciados, reduções de alíquota, hipóteses de alíquota zero, tratamentos específicos e regras próprias para determinados setores e atividades.
Além disso, o novo sistema opera segundo uma lógica de não cumulatividade ampla, com possibilidade de apropriação de créditos nos termos da legislação.
Por isso, duas empresas sujeitas à mesma alíquota nominal podem apresentar cargas efetivas diferentes em razão da estrutura de seus créditos, das operações realizadas e do regime aplicável.
A alíquota de referência funciona como parâmetro central do sistema, mas a análise do impacto empresarial exige considerar toda a cadeia de débitos e créditos.
Próximos passos da Reforma Tributária
Até 30 de outubro de 2026, o ponto central a ser acompanhado é o envio do cálculo do TCU ao Senado.
Depois disso, a atenção se volta para a resolução do Senado que deverá fixar oficialmente a alíquota da CBS para 2027 até 15 de dezembro.
A divulgação do percentual permitirá uma avaliação mais precisa dos efeitos econômicos da transição.
Para empresas, o período entre a definição da alíquota e o início de 2027 será particularmente importante para validar parametrizações, revisar projeções financeiras e confirmar o tratamento tributário das operações.
Neste momento, portanto, a referência de 9,21% para a CBS deve ser tratada exclusivamente como estimativa, e não como percentual definitivamente aprovado. A Reforma Tributária entra em uma fase na qual as regras gerais já estão estruturadas, mas decisões técnicas e normativas ainda podem produzir efeitos relevantes sobre o custo tributário das empresas.
O acompanhamento dos atos do TCU, do Senado Federal e da Receita Federal permanece essencial até a conclusão da definição aplicável a 2027.
Saiba mais: Senado Federal
Notícias relacionadas: NRA