Quem precisa ter CNPJ Técnico a partir de 2027?
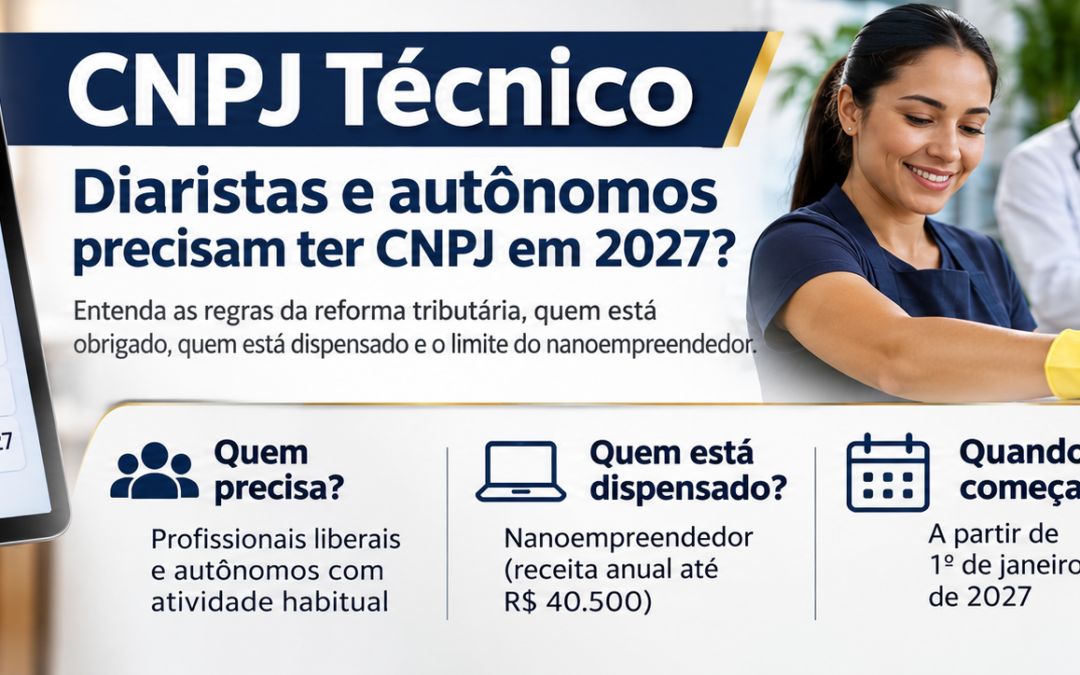
A reforma tributária estabelece novas obrigações cadastrais para profissionais autônomos, mas nem todo trabalhador sem vínculo empregatício precisará de CNPJ. Entenda quem está obrigado, quem está dispensado e quais são as regras aplicáveis.
A implementação da reforma tributária sobre o consumo tem provocado dúvidas sobre a obrigatoriedade do chamado CNPJ Técnico, especialmente entre profissionais liberais, trabalhadores autônomos, diaristas, faxineiros e prestadores de serviços eventuais.
Nas redes sociais, circulam afirmações de que qualquer trabalhador sem carteira assinada precisará obter um CNPJ a partir de 2027.
Essa afirmação é incorreta quando apresentada de forma generalizada.
A Lei Complementar nº 214/2025 estabelece critérios específicos para identificar as pessoas físicas sujeitas ao IBS e à CBS, enquanto regulamentações posteriores disciplinam as obrigações cadastrais e suas dispensas.
O que é o CNPJ Técnico?
A expressão CNPJ Técnico é utilizada informalmente para identificar a inscrição no Cadastro Nacional da Pessoa Jurídica atribuída a determinadas pessoas físicas contribuintes dos novos tributos sobre o consumo.
Trata-se de um mecanismo de identificação fiscal que permite o cumprimento de obrigações relacionadas ao IBS e à CBS.
A inscrição não transforma automaticamente a pessoa física em empresa.
O profissional não precisa necessariamente constituir sociedade, registrar contrato social ou aderir ao MEI.
A inscrição cadastral também não altera, por si só, a natureza jurídica da atividade nem substitui as obrigações relativas ao Imposto de Renda e à Previdência Social.
Quem precisa ter CNPJ Técnico a partir de 2027?
A obrigatoriedade alcançará, observadas as exceções legais, as pessoas físicas enquadradas como contribuintes ou responsáveis tributários do IBS e da CBS.
Segundo o artigo 21 da Lei Complementar nº 214/2025, a condição de contribuinte pode decorrer do desenvolvimento de atividade econômica, da realização habitual de operações ou em volume que caracterize atividade econômica e do exercício profissional da atividade, mesmo quando a profissão não é regulamentada.
Entre os profissionais e prestadores de serviços potencialmente sujeitos à inscrição estão:
1. Profissionais liberais que atuam como pessoa física
- Advogados que prestam serviços diretamente a clientes.
- Médicos que realizam atendimentos particulares.
- Dentistas que mantêm consultórios próprios.
- Psicólogos e fisioterapeutas autônomos.
- Contadores que atendem clientes próprios.
- Engenheiros e arquitetos autônomos.
- Consultores empresariais e financeiros.
- Economistas e outros profissionais independentes.
Nessas situações, a obrigação depende do enquadramento efetivo como contribuinte do IBS e da CBS e da inexistência de exclusão legal.
2. Prestadores de serviços autônomos habituais
- Eletricistas e encanadores.
- Pintores e profissionais de manutenção.
- Técnicos de informática.
- Fotógrafos e produtores de conteúdo.
- Professores particulares.
- Instrutores e personal trainers.
- Designers e profissionais de criação.
- Prestadores de serviços de limpeza e conservação.
O enquadramento não decorre simplesmente da profissão exercida. É necessário verificar a habitualidade, o exercício profissional, a receita e as hipóteses legais de dispensa.
3. Pessoas físicas que desenvolvem outras atividades econômicas
Também poderão estar abrangidas pessoas físicas que realizam operações econômicas sujeitas ao IBS e à CBS, incluindo determinados fornecedores de bens, prestadores de serviços e pessoas que exploram economicamente atividades abrangidas pela legislação.
A identificação deve considerar a operação realizada e as regras específicas aplicáveis.
4. Produtores rurais pessoas físicas
A regulamentação também contempla produtores rurais pessoas físicas, observadas as regras especiais e os limites de enquadramento estabelecidos na Lei Complementar nº 214/2025.
Não se deve presumir que todos os produtores rurais estão automaticamente obrigados à inscrição, pois existem hipóteses específicas de exclusão da condição de contribuinte.
5. Pessoas físicas responsáveis tributárias
A Receita Federal também incluiu expressamente no cronograma de inscrição as pessoas físicas que assumirem a condição de responsáveis tributários, nas hipóteses previstas na legislação.
Portanto, a exigência poderá decorrer não apenas da condição de fornecedor, mas também da responsabilidade tributária legalmente atribuída.
Qual é o critério para determinar a obrigação?
O principal critério não é a existência ou inexistência de carteira assinada.
A legislação considera o exercício de atividade econômica e o enquadramento tributário da pessoa física.
Assim, um médico autônomo que atende pacientes regularmente poderá estar sujeito à inscrição, enquanto uma pessoa que presta serviços esporádicos e não desenvolve atividade econômica profissional poderá não se enquadrar como contribuinte.
Além disso, a legislação criou tratamentos diferenciados para determinados prestadores de menor porte.
É nesse contexto que surge a figura do nanoempreendedor.
Quem está dispensado do CNPJ Técnico?
Entre as principais situações de dispensa ou de não enquadramento estão:
- Trabalhadores empregados, em relação às atividades exercidas no vínculo empregatício.
- Pessoas que realizam operações verdadeiramente eventuais, sem caracterização das hipóteses legais de sujeição ao IBS/CBS.
- Nanoempreendedores que preencham os requisitos legais e não optem pelo regime regular.
- Profissionais que já prestam serviços por meio de pessoa jurídica regularmente constituída, que não precisam de outra inscrição individual apenas em razão desses serviços.
Também existem regras específicas para determinadas atividades, como a produção rural, que exigem análise própria.
O nanoempreendedor precisa ter CNPJ?
A Lei Complementar nº 214/2025 estabeleceu tratamento específico para o nanoempreendedor.
Em linhas gerais, essa categoria abrange a pessoa física não optante pelo MEI cuja receita bruta esteja abaixo de 50% do limite geral de enquadramento nesse regime, observadas as condições legais.
Considerando o teto geral do MEI de R$ 81.000 anuais, o limite de referência do nanoempreendedor corresponde a R$ 40.500 por ano.
Esse valor equivale a uma média mensal de R$ 3.375, mas o enquadramento deve considerar os critérios legais aplicáveis, e não somente o recebimento de um mês.
O Ato Conjunto RFB/CGIBS nº 6, de 28 de agosto de 2026, dispensou os nanoempreendedores da inscrição cadastral mediante CNPJ e da emissão dos documentos fiscais eletrônicos especificados na regulamentação.
A dispensa não se aplica àqueles que optarem pelo regime regular do IBS e da CBS.
O ato estabelece efeitos até 31 de dezembro de 2028.
Diaristas e faxineiros precisam de CNPJ Técnico?
Não necessariamente.
Uma diarista que presta serviços habitualmente a diferentes famílias poderá exercer atividade econômica profissional.
Entretanto, se estiver enquadrada como nanoempreendedora e não tiver optado pelo regime regular, estará abrangida pela dispensa cadastral.
Exemplo 1 — Diarista com receita anual de R$ 30.000
Uma diarista recebe, em média, R$ 2.500 mensais, totalizando R$ 30.000 por ano.
Se preencher os requisitos legais do nanoempreendedor, estará dispensada de obter CNPJ Técnico para fins do IBS e da CBS.
Exemplo 2 — Diarista com receita anual de R$ 60.000
Outra diarista recebe R$ 5.000 mensais, totalizando R$ 60.000 anuais.
Nesse cenário, ultrapassa o limite geral do nanoempreendedor. Se exercer atividade econômica habitual ou profissional e estiver enquadrada como contribuinte, deverá observar as obrigações cadastrais correspondentes.
Exemplo 3 — Serviço eventual de limpeza
Uma pessoa que realiza ocasionalmente uma limpeza remunerada não está automaticamente obrigada ao CNPJ pelo simples recebimento.
Será necessário verificar se a operação caracteriza atividade econômica abrangida pela legislação.
Qual é a diferença entre diarista e empregada doméstica?
A Lei Complementar nº 150/2015 estabelece os requisitos do vínculo de emprego doméstico.
A prestação de serviços por mais de dois dias por semana à mesma pessoa ou família, no âmbito residencial e preenchidos os demais requisitos legais, pode caracterizar emprego doméstico.
Nesse caso, aplicam-se as regras trabalhistas e previdenciárias correspondentes.
A diarista autônoma, por sua vez, poderá prestar serviços a diferentes clientes sem estabelecer vínculo empregatício.
A distinção trabalhista não determina, isoladamente, o enquadramento tributário no IBS e na CBS.
Da mesma forma, possuir CNPJ não impede o reconhecimento de vínculo de emprego quando presentes os requisitos legais.
Quando começa a obrigatoriedade?
O Decreto nº 13.075, de 21 de julho de 2026, alterou o cronograma de implementação das obrigações cadastrais aplicáveis às pessoas físicas.
Segundo a Receita Federal, a obrigatoriedade de inscrição no CNPJ e de emissão dos documentos fiscais previstos na regulamentação da CBS produzirá efeitos a partir de 1º de janeiro de 2027 para as pessoas físicas abrangidas.
A medida ampliou o prazo de adaptação dos contribuintes, das administrações tributárias e dos sistemas informatizados.
Até 31 de dezembro de 2026, permanecem válidos os mecanismos atuais de identificação fiscal nas hipóteses abrangidas pela prorrogação.
Quem já possui CNPJ precisa de outro?
Em regra, não.
O profissional que já exerce sua atividade por meio de pessoa jurídica regularmente constituída não precisa obter um segundo CNPJ individual exclusivamente em razão dos serviços prestados pela empresa.
O MEI também já possui inscrição própria e seguirá as regras aplicáveis ao seu regime tributário.
Entretanto, caso a pessoa física exerça separadamente outras atividades sujeitas ao IBS e à CBS, será necessário examinar o enquadramento específico dessas operações.
Quais são as consequências práticas para os profissionais?
Para as pessoas físicas efetivamente enquadradas como contribuintes, a inscrição cadastral será apenas uma das mudanças decorrentes da reforma.
Também poderão existir obrigações relacionadas à emissão de documentos fiscais eletrônicos, apuração dos tributos, prestação de informações e cumprimento de procedimentos administrativos.
A legislação estabelece regimes diferenciados para determinadas atividades, inclusive reduções de alíquotas aplicáveis a serviços específicos, quando preenchidos os requisitos legais.
Assim, a avaliação dos impactos deve considerar a atividade, a receita, o perfil dos clientes e as regras de tributação pertinentes.
Orientação prática: como saber se o CNPJ Técnico será obrigatório?
Antes de providenciar qualquer inscrição, recomenda-se verificar:
- Se a pessoa exerce atividade econômica habitual ou profissional.
- Se está enquadrada como contribuinte ou responsável tributário do IBS e da CBS.
- Se existe hipótese legal de exclusão da condição de contribuinte.
- Se a receita e as demais condições permitem o enquadramento como nanoempreendedor.
- Se a atividade já é desenvolvida por meio de pessoa jurídica.
- Se existem disposições especiais aplicáveis à atividade desenvolvida.
É igualmente importante acompanhar as orientações operacionais da Receita Federal e do Comitê Gestor do IBS.
Conclusão
O CNPJ Técnico não será obrigatório para todos os trabalhadores autônomos ou sem carteira assinada.
A exigência alcançará determinadas pessoas físicas enquadradas como contribuintes ou responsáveis tributários do IBS e da CBS, observadas as exclusões e dispensas previstas na legislação.
Profissionais liberais que exercem atividades de forma habitual, determinados prestadores de serviços independentes e outras pessoas físicas que realizam operações econômicas sujeitas aos novos tributos poderão precisar da inscrição.
Por outro lado, os nanoempreendedores que preencham os requisitos legais contam com dispensa expressa, nos termos do Ato Conjunto RFB/CGIBS nº 6/2026.
Diante disso, é fundamental evitar generalizações e analisar cada situação conforme a legislação vigente.
A orientação preventiva permitirá que profissionais e empresas cumpram corretamente suas obrigações, sem constituir pessoas jurídicas ou realizar inscrições desnecessárias.
Saiba mais: LC nº 214/2025; Normas RFB
Notícias: NRA Advogados