ICMS com IBS e CBS: valores dos novos tributos entram na base do ICMS durante a transição, com reflexos no cálculo e na NF-e
A partir de 2027, ICMS, IBS e CBS poderão incidir simultaneamente sobre determinadas operações, exigindo atenção à forma de cálculo de cada tributo durante o período de transição da Reforma Tributária do Consumo.
Em orientação divulgada pela Receita Estadual do Paraná, a administração tributária esclareceu que, entre 2027 e 2032, os valores devidos de IBS e CBS deverão ser considerados na base de cálculo do ICMS. O Imposto Seletivo, quando aplicável à operação, também deverá integrar essa base.
A mudança exige atenção especial dos contribuintes sujeitos ao regime normal do ICMS, porque os novos tributos possuem sistemática de cálculo própria e devem ser conciliados com o tradicional cálculo do ICMS “por dentro”.
Como será calculado o ICMS com IBS e CBS
Na sistemática apresentada pela Receita Estadual, parte-se do valor da operação antes dos tributos e calculam-se inicialmente IBS e CBS. Em seguida, esses valores são incorporados para a determinação da base sobre a qual incidirá o ICMS.
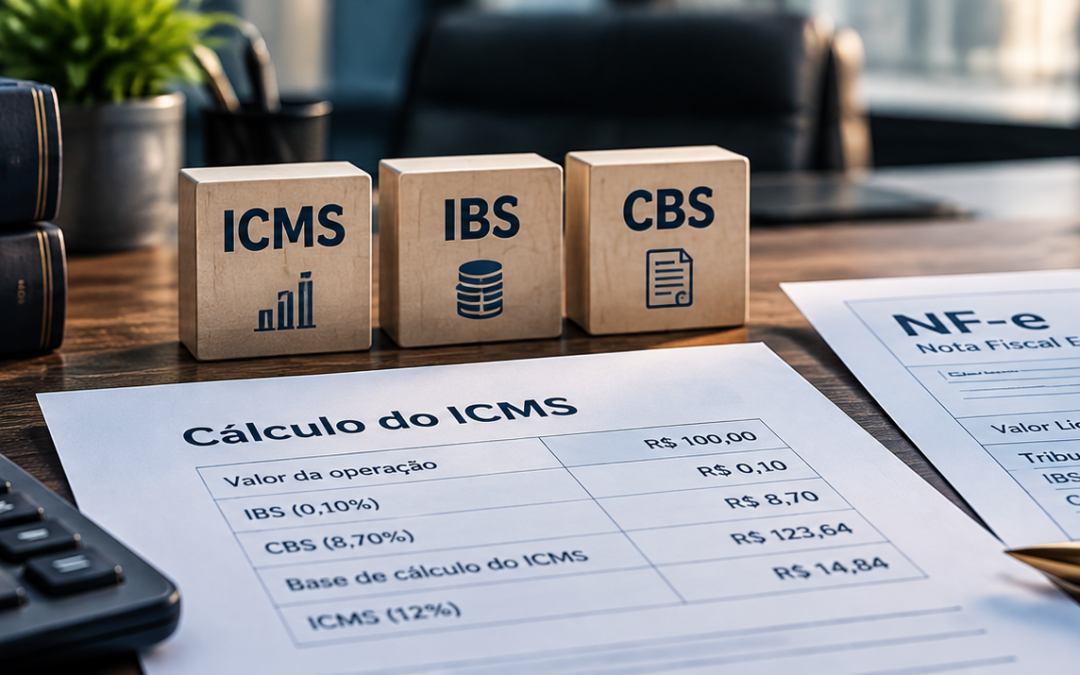
Considere, por exemplo, uma operação de R$ 100,00, sem incidência de Imposto Seletivo, com IBS de 0,10%, CBS hipotética de 8,70% e ICMS de 12%.
O cálculo resulta em:
- IBS: R$ 100,00 × 0,10% = R$ 0,10;
- CBS: R$ 100,00 × 8,70% = R$ 8,70;
- valor acrescido de IBS e CBS: R$ 108,80.
Como o ICMS permanece sujeito à sistemática de cálculo “por dentro”, a base será obtida mediante a fórmula:
R$ 108,80 ÷ (1 - 12%) = R$ 123,64.
Aplicada a alíquota de 12%, o ICMS corresponderá a aproximadamente R$ 14,84.
A alíquota da CBS utilizada nesse exemplo é meramente ilustrativa e não deve ser interpretada como definição definitiva da carga aplicável a todas as operações.
Transição substitui PIS e Cofins pela CBS
A partir de 2027, PIS e Cofins deixam de compor o sistema de tributação do consumo nos moldes atuais e a CBS passa a assumir seu papel no novo modelo.
Durante a transição, portanto, a convivência entre os novos tributos e o ICMS exigirá adaptações nos sistemas de formação de preço, parametrização fiscal e emissão de documentos eletrônicos.
A legislação complementar também prevê, para 2027 e 2028, IBS com alíquotas transitórias estadual e municipal de 0,05% cada, totalizando 0,10% em determinadas situações. A LC nº 214/2025 disciplina essa etapa da transição. Portal da Câmara dos Deputados
NF-e terá novos campos e regras de validação
A adaptação não se restringirá ao cálculo dos tributos. Os documentos fiscais eletrônicos também estão sendo modificados para comportar as novas informações.
O Portal Nacional da NF-e registra como vigente a Nota Técnica 2025.002 v.1.52, publicada em 1º de outubro de 2026, destinada à adequação dos leiautes da NF-e e NFC-e à Reforma Tributária do Consumo. Na mesma data foi publicada a Nota Técnica 2026.008 v.1.00, que altera leiaute e regras de validação. Portal da Nota Fiscal Eletrônica
Posteriormente, o Portal da NF-e informou que a implantação dessas versões foi postergada para 26 de outubro de 2026 em homologação e 16 de novembro de 2026 em produção. Portal da Nota Fiscal Eletrônica
Essas alterações reforçam a necessidade de atualização dos sistemas de ERP e faturamento antes da implementação operacional das novas regras.
Impactos práticos para as empresas
A inclusão de IBS e CBS na composição da base do ICMS pode produzir efeitos sobre preço, margem, fluxo de caixa e parametrização tributária.
Empresas submetidas ao regime normal devem revisar especialmente:
- a formação do preço das mercadorias e serviços;
- as fórmulas utilizadas para cálculo do ICMS;
- a integração entre módulos fiscal, contábil e comercial;
- o preenchimento da NF-e e NFC-e;
- os testes nos ambientes de homologação.
Já os contribuintes do Simples Nacional devem observar as regras próprias aplicáveis ao regime, inclusive quanto ao tratamento do IBS e da CBS e à emissão dos respectivos documentos fiscais.
Como a regulamentação técnica continua sendo atualizada durante a implementação da Reforma Tributária do Consumo, recomenda-se acompanhar as versões vigentes das notas técnicas e dos atos publicados pelos órgãos fiscais competentes.
A aplicação das regras a cada operação depende de sua natureza, do regime tributário do contribuinte, da incidência dos tributos e das normas vigentes no momento da operação.