Desconsideração inversa: STJ mantém distinção da fraude à execução e rejeita embargos por falta de similitude entre os precedentes
O Superior Tribunal de Justiça (STJ) rejeitou embargos de divergência apresentados em processo que envolve a desconsideração inversa da personalidade jurídica, fraude à execução e honorários de sucumbência. A decisão foi assinada em 23 de outubro de 2026 e disponibilizada no Diário de Justiça Eletrônico Nacional em 27 de outubro, com publicação indicada para 28 de outubro de 2026.
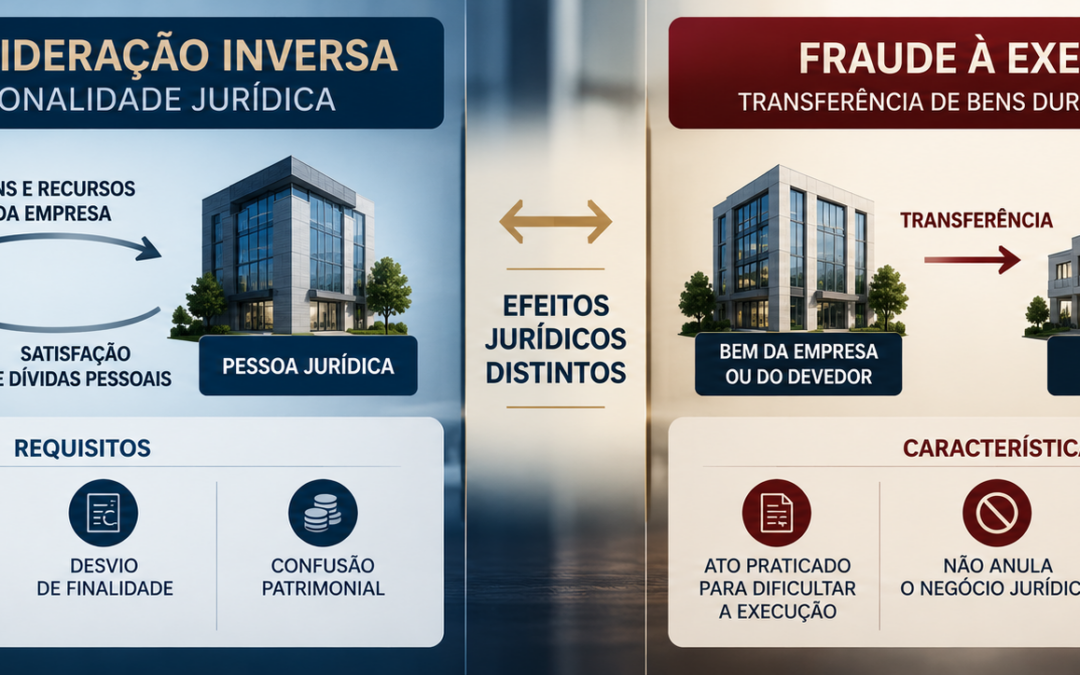
A controvérsia exige atenção porque os dois institutos produzem consequências jurídicas diferentes. Enquanto a desconsideração inversa permite, em determinadas circunstâncias, atingir o patrimônio de uma pessoa jurídica para satisfazer obrigação particular de sócio ou administrador, a fraude à execução atua sobre determinado ato de disposição patrimonial, tornando-o ineficaz em relação ao credor.
No processo analisado, o acórdão anteriormente proferido pela Quarta Turma do STJ afastou a desconsideração inversa, mas reconheceu a ocorrência de fraude à execução. Os embargos posteriores pretendiam discutir especificamente a forma de fixação dos honorários decorrentes da rejeição do incidente, mas não foram admitidos por ausência de similitude fático-jurídica entre os precedentes apresentados.
Desconsideração inversa atinge patrimônio da empresa
A desconsideração inversa da personalidade jurídica representa uma aplicação excepcional da regra prevista no art. 50 do Código Civil.
Na modalidade tradicional, a personalidade jurídica é afastada para que determinados bens de sócios ou administradores possam responder por obrigações da sociedade, quando presentes os requisitos legais.
Na modalidade inversa, o movimento é oposto: busca-se alcançar o patrimônio da empresa para satisfazer dívida pessoal do sócio ou administrador que tenha utilizado a estrutura societária de maneira abusiva.
A medida exige demonstração de abuso da personalidade jurídica, caracterizado por desvio de finalidade ou confusão patrimonial. O simples fato de o devedor possuir participação em uma sociedade ou não possuir bens pessoais suficientes não autoriza, isoladamente, o afastamento da autonomia patrimonial.
Esse entendimento está em linha com a orientação recente do STJ no Tema Repetitivo 1.210, segundo o qual a inexistência de bens penhoráveis ou o encerramento irregular da empresa não bastam para caracterizar a desconsideração da personalidade jurídica.
Fraude à execução produz efeito jurídico diferente
A fraude à execução possui estrutura distinta.
De acordo com o art. 792 do Código de Processo Civil, determinadas alienações ou onerações realizadas durante a existência de demanda ou situação capaz de conduzir o devedor à insolvência podem ser consideradas fraudulentas.
O principal efeito não é incluir automaticamente um terceiro ou uma pessoa jurídica no polo passivo da execução.
Reconhecida a fraude, o negócio jurídico permanece existente, mas se torna ineficaz em relação ao credor prejudicado, permitindo que o bem continue sujeito à execução.
Foi justamente essa diferença que ganhou relevância no processo. O acórdão da Quarta Turma considerou que os fatos examinados não justificavam responsabilização patrimonial ampla da sociedade por meio da desconsideração inversa, mas poderiam caracterizar fraude à execução.
A própria decisão registrou que, nessa hipótese, não há inclusão automática da pessoa jurídica no polo passivo nem extensão indiscriminada da responsabilidade sobre todo o seu patrimônio.
Empresa não responde automaticamente pela dívida do sócio
A diferenciação tem impacto importante para sociedades empresárias.
Quando uma empresa é alcançada pela desconsideração inversa, sua autonomia patrimonial é excepcionalmente afastada para permitir que seus bens respondam por obrigação originalmente imputável ao sócio ou administrador.
Na fraude à execução, o alcance é mais restrito. O foco recai sobre determinado negócio ou transferência patrimonial considerada ineficaz perante o credor.
Portanto, a constatação de uma transferência patrimonial questionável não significa necessariamente que toda a pessoa jurídica deva ser responsabilizada pela dívida particular.
Essa distinção é relevante especialmente em estruturas societárias nas quais o devedor tenha transferido bens para uma sociedade da qual participa. É necessário verificar se estão presentes os requisitos do art. 50 do Código Civil para a desconsideração ou se a controvérsia deve ser solucionada pelas regras específicas da fraude à execução.
O STJ possui precedentes reconhecendo a desconsideração inversa quando comprovados atos efetivos de confusão patrimonial e utilização abusiva da sociedade para ocultação de patrimônio.
Rejeição da desconsideração pode gerar honorários
Outro ponto importante no processo diz respeito aos honorários advocatícios.
O acórdão anterior havia reconhecido que, afastada a desconsideração inversa e excluída a pessoa jurídica indevidamente chamada à execução, são cabíveis honorários sucumbenciais em favor de seus advogados.
A jurisprudência do STJ admite a condenação em honorários quando o incidente de desconsideração é rejeitado e a pessoa chamada ao processo consegue evitar que seu patrimônio seja alcançado.
Em agosto de 2026, a Terceira Turma do STJ decidiu que, quando a rejeição do incidente não altera o valor ou a existência do crédito executado, o benefício econômico obtido pela parte excluída pode ser considerado inestimável, admitindo-se a fixação dos honorários por equidade.
Foi justamente sobre a forma de cálculo dessa verba que se tentou instaurar divergência interna no STJ no processo agora analisado.
Por que os embargos foram rejeitados
Os embargos de divergência são um instrumento destinado a uniformizar entendimentos diferentes existentes entre órgãos do próprio STJ.
Para que sejam admitidos, não basta demonstrar que duas decisões chegaram a resultados aparentemente distintos. É necessário provar que os precedentes comparados analisaram situações fática e juridicamente semelhantes, sob o mesmo enfoque legal.
No caso, a relatora concluiu que essa correspondência não foi demonstrada.
Um dos precedentes apresentados partia da existência de conteúdo econômico mensurável no incidente de desconsideração para definir a base dos honorários. O outro decorria de julgamento de embargos de declaração, sem condições processuais equivalentes às do caso analisado.
Diante dessas diferenças, o STJ entendeu que não havia base adequada para instaurar o confronto jurisprudencial e indeferiu liminarmente os embargos de divergência.
O que a decisão representa para empresas e credores
A decisão não estabelece uma nova tese geral sobre os requisitos da desconsideração inversa, pois o julgamento mais recente possui conteúdo essencialmente processual.
Ainda assim, o caso evidencia uma distinção relevante para execuções empresariais.
Credores que identifiquem transferência de patrimônio do devedor para uma sociedade precisam avaliar qual instrumento jurídico corresponde efetivamente aos fatos: a desconsideração inversa, a fraude à execução ou eventualmente outro mecanismo de proteção do crédito.
Para a desconsideração inversa, a demonstração do abuso da personalidade jurídica permanece indispensável.
Para a fraude à execução, a discussão se concentra no ato de alienação ou oneração e em sua eficácia perante o credor.
A diferença possui consequências relevantes. O reconhecimento de fraude pode permitir que um determinado bem continue sujeito à execução sem que isso implique responsabilizar genericamente a empresa por toda a dívida de seu sócio.
Da mesma forma, a pessoa jurídica chamada indevidamente a participar de incidente de desconsideração pode ter direito a honorários advocatícios quando obtiver sua exclusão.
O caso reforça, portanto, que a escolha do fundamento jurídico adequado é decisiva nas estratégias de recuperação de crédito e de defesa patrimonial em execuções. A aplicação de cada instituto depende das operações realizadas, das provas disponíveis e das circunstâncias específicas de cada processo.
Saiba mais: STJ
Notícias relacionadas: NRA