Apuração de haveres: TJSP mantém balanço de determinação quando cláusula contratual não define critério específico e completo
O Tribunal de Justiça de São Paulo (TJSP) manteve sentença que determinou a utilização do balanço de determinação na apuração de haveres de sócio retirante, ao concluir que a cláusula do contrato social não estabelecia critério suficientemente específico e completo para afastar a metodologia prevista na legislação.
A decisão foi proferida pela 2ª Câmara Reservada de Direito Empresarial em julgamento de apelação realizado em 20 de outubro de 2026. O recurso foi desprovido por unanimidade. 1097395-29.2024.8.26.0100
O caso é relevante para sociedades limitadas porque reforça a importância da redação das cláusulas contratuais que tratam da saída de sócios e da forma de cálculo de sua participação econômica.
Contrato social pode definir o critério de apuração
Quando um sócio deixa uma sociedade, é necessário determinar o valor correspondente à sua participação societária. Esse procedimento é conhecido como apuração de haveres.
Em princípio, o contrato social pode estabelecer critérios próprios para esse cálculo. A jurisprudência do Superior Tribunal de Justiça reconhece a força da autonomia privada e admite a prevalência da disciplina contratual quando ela define, de maneira clara, específica e suficientemente completa, a metodologia a ser utilizada.
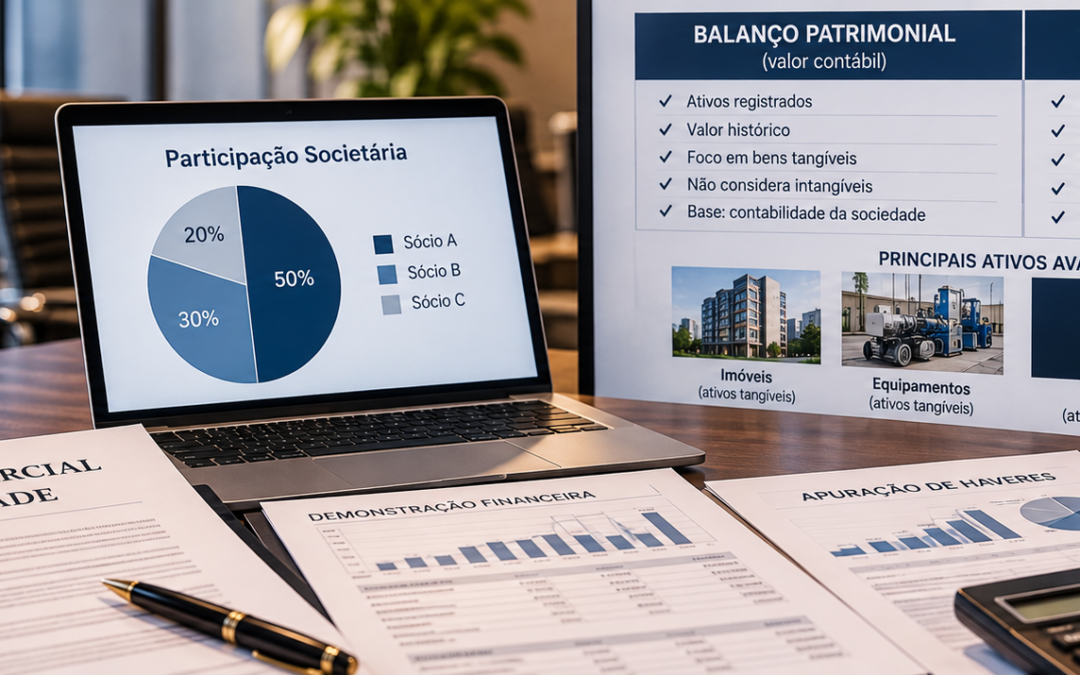
O problema surge quando a cláusula apenas emprega expressões genéricas, como “valor patrimonial”, “balanço patrimonial” ou fórmulas semelhantes, sem esclarecer se pretende adotar valores contábeis históricos, valores de mercado ou outro método específico.
No caso julgado pelo TJSP, o contrato previa que as quotas do sócio retirante seriam adquiridas pelos remanescentes com base em seu valor patrimonial e mencionava a utilização de balanço patrimonial recente.
A sociedade sustentava que essa redação demonstraria a escolha pelo critério contábil, baseado nos valores históricos registrados na contabilidade.
O Tribunal não acolheu essa interpretação.
Balanço de determinação busca refletir o valor econômico real
O TJSP concluiu que a cláusula contratual não apresentava detalhamento suficiente para afastar a metodologia legal de apuração.
Por essa razão, foi mantida a aplicação do balanço de determinação, previsto no art. 606 do Código de Processo Civil.
Nesse método, a análise não fica necessariamente limitada aos registros históricos constantes da contabilidade. O objetivo é retratar a situação patrimonial da sociedade na data da resolução, considerando bens e direitos do ativo, tangíveis e intangíveis, avaliados a preço de saída, além do passivo correspondente.
O acórdão registrou que a sentença havia determinado justamente a avaliação de ativos tangíveis e intangíveis e a apuração do passivo pela mesma lógica, buscando representar a situação patrimonial efetiva da empresa. 1097395-29.2024.8.26.0100
Essa metodologia pode produzir resultado significativamente diferente daquele obtido pela simples utilização do patrimônio líquido contábil.
TJSP aplicou precedente do STJ
A decisão paulista adotou como fundamento relevante o REsp nº 2.020.490/SP, julgado pela Terceira Turma do STJ.
Nesse precedente, o Superior Tribunal de Justiça afirmou que a apuração de haveres deve observar a forma prevista no contrato social quando houver disciplina contratual específica. Contudo, se a cláusula apenas reproduzir o comando legal ou não trouxer um critério verdadeiramente diferenciado, deve ser aplicado o balanço de determinação.
O STJ considera esse método mais adequado para refletir o valor patrimonial da empresa em situações nas quais o contrato não estabeleça disciplina própria suficientemente clara. Sistema de Consulta Processual
O próprio TJSP destacou a semelhança entre a cláusula examinada no caso concreto e aquela analisada pelo STJ, concluindo que a referência genérica a valor patrimonial e balanço não demonstrava escolha inequívoca por uma metodologia exclusivamente contábil. 1097395-29.2024.8.26.0100
Patrimônio societário não se limita à contabilidade
Outro aspecto importante é a distinção entre valor contábil e valor econômico do patrimônio societário.
O STJ já decidiu que a apuração de haveres deve buscar, tanto quanto possível, o patrimônio societário como um todo, e não apenas sua dimensão contábil ou fiscal.
Dependendo das características da empresa, podem existir ativos relevantes que não aparecem de maneira integral nos registros contábeis tradicionais.
Em precedentes sobre o tema, o Tribunal já admitiu a consideração de elementos patrimoniais não previamente contabilizados, como fundo de comércio e determinados ativos intangíveis, quando juridicamente cabível. Sistema de Consulta Processual
Isso não significa, entretanto, que expectativas futuras de lucro devam ser automaticamente incorporadas ao cálculo. O balanço de determinação busca avaliar o patrimônio existente na data da resolução da sociedade, e não projetar indistintamente resultados futuros.
Cláusulas genéricas podem não afastar a regra legal
A principal consequência prática do julgamento está na elaboração dos contratos sociais.
Se os sócios pretendem adotar um método específico de apuração de haveres, a cláusula deve indicar de maneira objetiva como o cálculo será realizado.
Uma referência genérica a “valor patrimonial”, por exemplo, pode ser insuficiente para demonstrar que as partes quiseram excluir avaliação a preço de saída ou desconsiderar ativos intangíveis.
No acórdão, o TJSP afirmou que, se a intenção fosse adotar exclusivamente um balanço patrimonial baseado em custos históricos, sem ajustes de avaliação, essa opção precisaria aparecer de forma clara na redação contratual. 1097395-29.2024.8.26.0100
Por isso, a decisão reforça a necessidade de maior precisão na redação de cláusulas societárias envolvendo retirada, exclusão, falecimento ou outras hipóteses de resolução da sociedade em relação a um sócio.
O que empresas e sócios devem observar
A apuração de haveres pode representar uma das etapas mais sensíveis de uma dissolução parcial, principalmente quando a sociedade possui imóveis, marcas, carteira de clientes, equipamentos ou outros ativos cujo valor econômico difere significativamente de seu registro contábil.
A existência de cláusula contratual sobre o tema não garante, por si só, que o método nela mencionado afastará a disciplina legal.
Será necessário verificar se a previsão realmente estabelece um critério próprio, suficientemente detalhado e compatível com os limites admitidos pelo ordenamento jurídico.
A decisão do TJSP também demonstra que expressões utilizadas rotineiramente em contratos sociais podem adquirir consequências relevantes no momento da saída de um sócio.
Sociedades que pretendam reduzir incertezas futuras podem revisar suas cláusulas de apuração de haveres para esclarecer, entre outros aspectos, a metodologia de avaliação dos ativos, o tratamento de intangíveis, a data-base, os critérios aplicáveis ao passivo e as condições de pagamento.
Na ausência de disciplina contratual específica e completa, a tendência indicada pela jurisprudência é a aplicação do balanço de determinação, nos termos do art. 606 do CPC e do entendimento consolidado pelo STJ.
A aplicação desses critérios, contudo, depende do conteúdo de cada contrato social e das circunstâncias concretas da dissolução parcial.
Saiba mais: STJ