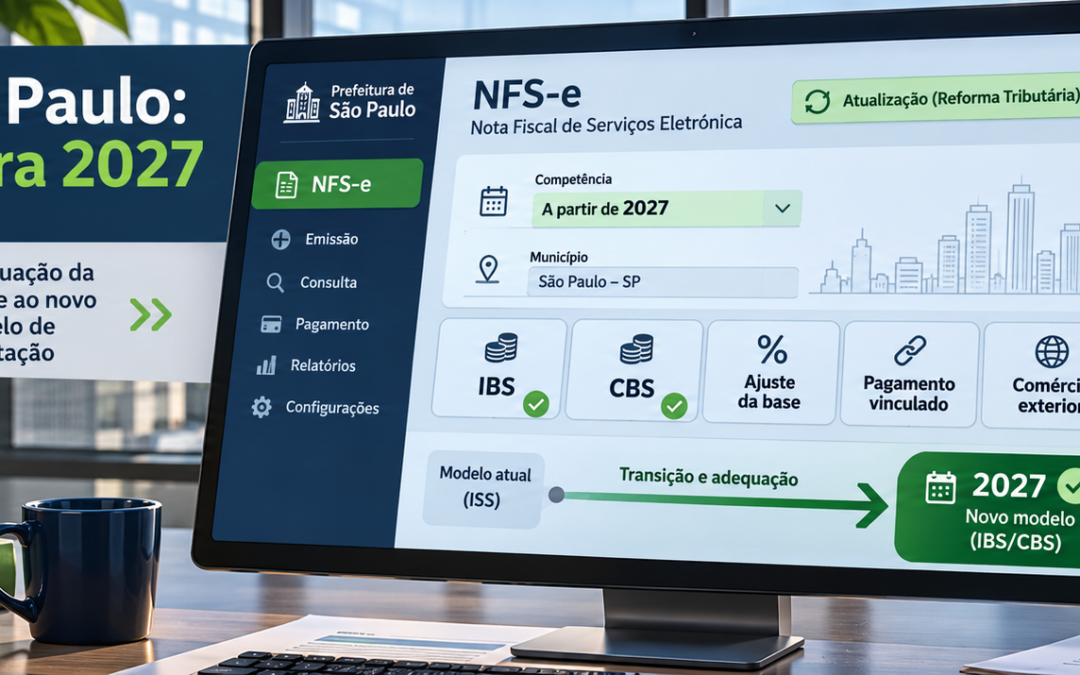
NFS-e São Paulo muda em 2027 para IBS e CBS, com novos campos, ajustes de base, pagamentos vinculados e regras para serviços.
A NFS-e de São Paulo passará por mudanças relevantes para a implementação do IBS e da CBS, exigindo atenção das empresas prestadoras, tomadoras e intermediárias de serviços que utilizam sistemas próprios integrados à Nota Fiscal Paulistana.
A Prefeitura de São Paulo atualizou o Manual de Utilização do Web Service de NFS-e para a versão 3.4, incorporando adaptações decorrentes da Reforma Tributária do Consumo e da Nota Técnica SE/CGNFS-e nº 009. A atualização não se limita a aspectos de programação: ela introduz novas informações relacionadas à base de cálculo, créditos, pagamentos, operações com o exterior, reembolsos e outros elementos que passarão a integrar a documentação fiscal das prestações de serviços. Nota do Milhão
As mudanças reforçam a necessidade de revisão não apenas dos sistemas de emissão de notas, mas também dos procedimentos fiscais, contratos e fluxos internos das empresas.
NFS-e passa a incorporar informações do IBS e da CBS
A documentação técnica do Município foi adaptada para permitir a inclusão das informações necessárias ao novo modelo de tributação do consumo.
Entre as alterações estão novos grupos destinados ao estorno de créditos, ajustes de base de cálculo, operações com o exterior e pagamentos vinculados à NFS-e, além de novos indicadores específicos. NFe_Web_Service_São Paulo
A Nota Técnica nº 009, em sua versão 1.01, integra o processo nacional de adaptação da NFS-e ao IBS e à CBS e alcança tanto quem emite quanto quem recebe documentos fiscais. A Receita Federal e o Comitê Gestor do IBS destacam que o novo leiaute contém regras específicas para diversas operações e passa a reunir informações necessárias à futura apuração dos novos tributos. Serviços e Informações do Brasil
Na prática, isso significa que a emissão correta da nota dependerá de uma classificação tributária mais detalhada da operação.
Para as empresas, a consequência é importante: erros de parametrização deixam de ser apenas problemas de tecnologia e podem repercutir diretamente no cálculo do tributo, na apropriação de créditos e no tratamento fiscal adotado pelo cliente.
Ajustes de base passam a exigir maior controle documental
Um dos pontos mais relevantes é a criação de estrutura específica para ajustes das bases de cálculo do ISS, IBS e CBS.
O novo leiaute permite identificar situações envolvendo, entre outros itens, materiais, serviços, subempreitada de mão de obra, repasses de planos de saúde, profissionais parceiros e determinados reembolsos e ressarcimentos.
A mudança é especialmente relevante para atividades em que o valor total recebido pelo prestador não corresponde necessariamente à sua receita econômica própria.
É o caso, por exemplo, de empresas que recebem valores destinados a terceiros, trabalham com reembolsos de despesas ou atuam como intermediárias em determinadas operações.
A partir do novo modelo, ganha importância a possibilidade de relacionar o ajuste a documentos específicos que sustentem o tratamento adotado.
Isso aumenta a necessidade de consistência entre contrato, documento fiscal, comprovante da despesa, contabilização e informação inserida na NFS-e.
Reembolsos e repasses terão tratamento mais detalhado
A Reforma Tributária também traz maior detalhamento para valores relacionados a reembolsos, repasses e ressarcimentos.
O sistema prevê campos destinados a identificar operações de terceiros e a documentação utilizada para justificar determinados valores não incluídos na base tributável.
A mudança pode atingir, por exemplo, operações de intermediação imobiliária, turismo, publicidade e propaganda, planos de saúde e outras atividades em que o prestador recebe valores que posteriormente são destinados a terceiros.
A simples denominação contratual de determinada parcela como “reembolso” não é suficiente para assegurar seu tratamento fiscal.
Será necessário verificar se a situação efetivamente se enquadra nas hipóteses legais e se existe documentação capaz de sustentar a exclusão ou ajuste realizado.
Essa alteração evidencia uma tendência de maior rastreabilidade da composição da base de cálculo no novo sistema.
Pagamentos poderão ser vinculados à NFS-e
Outra inovação relevante é a criação de grupo destinado à vinculação de informações de pagamento com a nota fiscal.
O novo modelo permite registrar dados como o identificador da transação, o meio de pagamento utilizado e informações sobre o recebedor e a instituição financeira ou de pagamento.
Entre os meios previstos estão boleto, Pix, TED, Pix automático e transferência eletrônica.
A inclusão desses dados não significa que todas as operações passarão imediatamente a utilizar mecanismos como o split payment, mas demonstra a evolução da infraestrutura documental para integrar faturamento, tributação e fluxo financeiro.
Esse aspecto deverá ser acompanhado pelas empresas porque a Reforma Tributária prevê crescente utilização de dados de pagamento na operacionalização do IBS e da CBS.
Operações com o exterior ganham novos campos
Empresas que prestam ou tomam serviços do exterior também devem prestar atenção às alterações.
O leiaute passa a contemplar informações sobre:
- modo de prestação do serviço;
- vínculo entre as partes;
- país relacionado à operação;
- moeda utilizada;
- identificação de faturas;
- movimentação temporária de bens;
- mecanismos relacionados ao comércio exterior.
A mudança é relevante para empresas brasileiras que exportam serviços, contratam prestadores estrangeiros ou realizam operações entre empresas do mesmo grupo econômico em diferentes países.
A correta identificação de onde o serviço é prestado, consumido ou produz resultado pode influenciar diretamente o tratamento tributário no IBS e na CBS.
Por isso, empresas com operações internacionais devem alinhar seus departamentos fiscal, jurídico, financeiro e de comércio exterior antes da entrada definitiva das novas regras.
Base de cálculo da NFS-e também muda em 2027
A Prefeitura de São Paulo publicou, em 4 de novembro de 2026, orientação específica sobre as novas fórmulas de cálculo da NFS-e a partir de 1º de janeiro de 2027.
Com a entrada da CBS e a extinção do PIS e da Cofins, essas contribuições deixam de integrar a fórmula utilizada atualmente. Ao mesmo tempo, o cálculo do ISS passa a considerar os valores correspondentes ao IBS e à CBS conforme a sistemática divulgada pelo Município. Nota do Milhão
Para fatos geradores a partir de 1º de janeiro de 2027, a Prefeitura informa que os valores de PIS e Cofins não deverão mais ser enviados na NFS-e ou, caso sejam informados, deverão corresponder a zero. Nota do Milhão
Esse ponto é especialmente importante para empresas que utilizam ERP ou sistemas próprios de faturamento, porque a adaptação envolve não apenas novos campos, mas também alteração das próprias fórmulas de cálculo.
Mudança não interessa apenas a empresas de software
Embora o documento técnico tenha linguagem direcionada a desenvolvedores e fornecedores de sistemas, seus efeitos alcançam diretamente as empresas usuárias.
A responsabilidade pela emissão correta do documento fiscal permanece vinculada ao contribuinte.
Assim, a empresa não deve presumir que a atualização será resolvida exclusivamente pelo fornecedor do ERP.
Será necessário validar se o sistema está preparado para refletir corretamente:
- a classificação tributária das operações;
- alíquotas e reduções;
- base de cálculo;
- créditos e estornos;
- reembolsos e repasses;
- operações com o exterior;
- dados de pagamentos;
- regras específicas de cada atividade.
A Prefeitura esclareceu que, quando divulgou a versão 3.4, o ambiente produtivo ainda não refletia todas as novas alterações e que a antecipação da documentação tinha justamente a finalidade de permitir a adaptação prévia dos contribuintes. Nota do Milhão
Orientação prática para empresas
As empresas prestadoras de serviços em São Paulo devem revisar desde já seus processos de faturamento para verificar se o sistema utilizado está compatível com o novo leiaute da NFS-e.
É recomendável envolver simultaneamente as áreas fiscal, contábil, financeira, comercial e de tecnologia.
Empresas que utilizam ERP contratado de terceiros devem solicitar ao fornecedor informações objetivas sobre o cronograma de atualização e os testes previstos para IBS e CBS.
Também é importante mapear operações que apresentem maior complexidade, especialmente aquelas com reembolsos, repasses, subcontratação, clientes no exterior, partes relacionadas ou pagamentos recebidos por intermediários.
A parametrização fiscal deve ser validada antes da entrada das novas regras, pois erros na emissão poderão afetar não apenas o valor do tributo devido pelo prestador, mas também o crédito a ser apropriado pelo tomador.
A Reforma Tributária transforma, assim, a NFS-e em um documento ainda mais relevante para a apuração tributária e para o cruzamento eletrônico de informações.
Para as empresas de serviços, a adaptação para 2027 deve ser tratada como um projeto fiscal e operacional, e não apenas como atualização de software.
A aplicação das novas regras dependerá das características de cada operação e das atualizações que ainda sejam publicadas pelos órgãos responsáveis durante a implantação do IBS e da CBS.
Saiba mais: Prefeitura de São Paulo
Notícias relacionadas: Nogueira da Rocha Advogados