Imposto Seletivo 2027: MP nº 1.399/2026 regula a transição do IPI, define setores atingidos e produz efeitos a partir de fevereiro.
A transição do IPI para o Imposto Seletivo em 2027 ganhou regras concretas com a publicação da Medida Provisória nº 1.399, de 4 de novembro de 2026. O ato estabelece as alíquotas e normas complementares do novo tributo para seu primeiro ano de aplicação e adota um regime de implementação gradual.
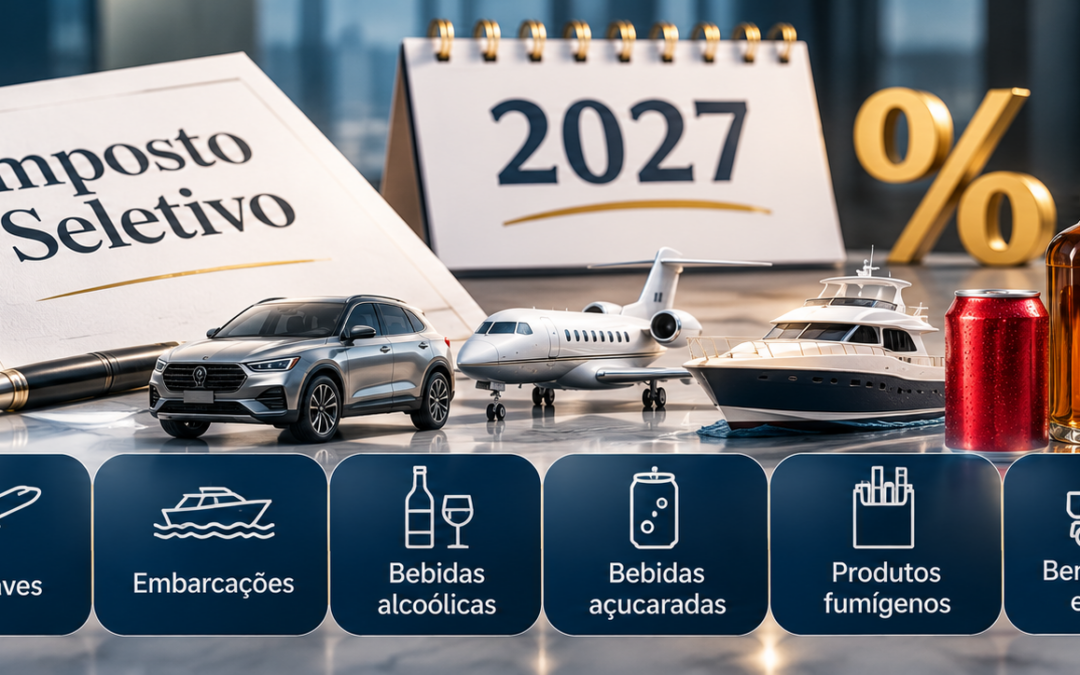
A medida alcança principalmente produtos associados a impactos negativos sobre a saúde ou o meio ambiente, como cigarros e outros produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, veículos, aeronaves e embarcações. Também disciplina concursos de prognósticos e estabelece regras específicas para importações.
A transição é relevante porque, em 2027, a Reforma Tributária prevê o início da cobrança integral da CBS, a extinção do PIS e da Cofins e a redução a zero das alíquotas do IPI para a maior parte dos produtos. O Ministério da Fazenda confirma esse cronograma em sua orientação oficial sobre a implementação do novo sistema.
Imposto Seletivo começa a produzir efeitos em fevereiro
Embora a MP nº 1.399/2026 tenha entrado em vigor na data de sua publicação, suas regras tributárias produzirão efeitos a partir de 2 de fevereiro de 2027.
A diferença decorre da necessidade de observância da anterioridade nonagesimal aplicável ao novo tributo.
Esse intervalo cria uma particularidade no início de 2027: enquanto diversas alíquotas do IPI serão reduzidas a zero a partir de janeiro, o Imposto Seletivo somente começará a produzir efeitos em fevereiro.
A MP foi estruturada justamente para disciplinar esse primeiro ano de transição e preservar, segundo a justificativa oficial apresentada ao Congresso, níveis de tributação semelhantes aos atualmente incidentes sobre diversos produtos alcançados pelo IPI.
A sistemática de 2027, portanto, deve ser compreendida como transitória. O Poder Executivo deverá encaminhar ao Congresso, até 31 de maio de 2027, projeto de lei para disciplinar as alíquotas do Imposto Seletivo aplicáveis a partir de 2028.
Quais setores serão mais diretamente afetados
O impacto mais imediato recairá sobre fabricantes, importadores e demais empresas envolvidas nas cadeias de produtos sujeitos ao novo imposto.
Entre os principais setores abrangidos estão:
- indústria automotiva;
- fabricantes e importadores de bebidas alcoólicas;
- fabricantes de refrigerantes e outras bebidas açucaradas;
- indústria do tabaco;
- fabricantes e importadores de aeronaves e embarcações;
- empresas envolvidas em determinados concursos de prognósticos.
O Congresso Nacional destaca que as alíquotas variam conforme a natureza do produto e, em alguns casos, levam em consideração tecnologia, eficiência energética e critérios de sustentabilidade.
Essa diferenciação será particularmente relevante no setor automotivo.
Veículos terão tributação conforme tecnologia e eficiência
A MP estabeleceu alíquotas-base para veículos, mas o percentual efetivo poderá ser alterado conforme diferentes características técnicas.
Para automóveis classificados na posição 87.03 da NCM, a alíquota-base parte de 6,3%, sujeita a ajustes relacionados a fonte de energia, tecnologia de propulsão, potência, eficiência energética, segurança e reciclabilidade.
Veículos elétricos e determinadas tecnologias híbridas podem receber reduções, enquanto modelos movidos a gasolina ou diesel podem sofrer acréscimos.
Isso significa que dois veículos com preços semelhantes poderão apresentar cargas de Imposto Seletivo bastante diferentes.
A sistemática reforça o caráter extrafiscal do tributo: além de gerar arrecadação, o IS pretende influenciar decisões econômicas, favorecendo produtos considerados menos prejudiciais ao meio ambiente.
Caminhões, por sua vez, estão fora da incidência nas condições estabelecidas pela MP. Também existem hipóteses de alíquota zero para determinados veículos sustentáveis e para aquisições enquadradas nos tratamentos especiais previstos na legislação.
Bebidas e cigarros terão alíquotas distintas
No setor de bebidas, a MP estabeleceu percentuais diferentes conforme a categoria.
As bebidas açucaradas possuem alíquota inferior àquela aplicável a diversas bebidas alcoólicas. Dentro do próprio segmento alcoólico, há variação conforme o tipo de produto.
Cervejas, vinhos, destilados e outras bebidas não estarão necessariamente sujeitas ao mesmo percentual.
Para pequenos produtores de bebidas alcoólicas, a medida prevê reduções conforme o volume de produção. O tratamento pode beneficiar cervejarias, vinícolas e destilarias que permaneçam dentro dos limites previstos.
No caso de cigarros, a tributação combina parcela percentual e componente específico, preservando uma estrutura mais elevada de incidência em razão dos efeitos associados ao consumo de produtos fumígenos.
Transição não significa simples substituição do IPI
Embora o Imposto Seletivo ocupe parte do espaço atualmente associado ao IPI, a Reforma Tributária não promove mera troca de um imposto pelo outro.
O IPI possui estrutura historicamente vinculada à industrialização dos produtos. Já o Imposto Seletivo possui finalidade expressamente relacionada à tributação de bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Por isso, a incidência futura será mais concentrada.
Em 2027, as alíquotas do IPI serão reduzidas a zero para a maior parte dos produtos, enquanto o IS incidirá apenas sobre as hipóteses previstas na legislação. O Ministério da Fazenda informa que a redução do IPI integra o cronograma oficial da transição para o novo sistema de tributação do consumo.
Arrecadação do IS influencia a alíquota da CBS
Outro efeito importante da MP interessa a empresas que sequer comercializam produtos sujeitos ao Imposto Seletivo.
A estimativa de arrecadação do IS deverá ser considerada no cálculo da alíquota de referência da CBS para 2027, de modo a reduzi-la.
Essa interação decorre da busca pela neutralidade da carga tributária federal durante a Reforma Tributária.
O Ministério da Fazenda explica que as alíquotas dos novos tributos devem ser calibradas de maneira a preservar, em termos agregados, o nível de arrecadação dos tributos substituídos.
Assim, quanto maior a receita projetada com o Imposto Seletivo, menor poderá ser a parcela necessária da CBS para atingir a receita federal de referência.
Esse aspecto deve ser acompanhado especialmente por empresas que estão fazendo simulações tributárias para 2027.
Empresas precisam revisar sistemas e formação de preços
A implementação do IS exigirá adaptações operacionais antes de fevereiro de 2027.
Fabricantes e importadores precisam mapear os produtos por NCM e identificar corretamente as alíquotas, fatores de conversão, reduções e condições específicas aplicáveis.
Também deverão ser revisados:
- cadastros fiscais de produtos;
- sistemas de faturamento;
- emissão de documentos fiscais eletrônicos;
- formação de preços;
- margens comerciais;
- contratos de fornecimento;
- projeções de importação;
- integração contábil e tributária.
A MP também admite mecanismos de apuração assistida pela Receita Federal e prevê modalidades de extinção do débito alinhadas ao novo modelo tecnológico da Reforma Tributária.
Orientação prática para empresas
Empresas inseridas nas cadeias de produtos sujeitos ao Imposto Seletivo devem iniciar a avaliação pelo enquadramento fiscal de cada produto, evitando projeções baseadas apenas no setor econômico de atuação.
No segmento automotivo, é necessário analisar individualmente as características técnicas de cada modelo, pois os ajustes podem alterar significativamente a alíquota.
No setor de bebidas, devem ser verificados classificação fiscal, teor alcoólico e eventual enquadramento como pequeno produtor.
Importadores precisam considerar também os fatores específicos aplicáveis às operações de entrada de produtos no País.
Além disso, contratos que produzam efeitos em 2027 devem ser revisados quanto à possibilidade de repercussão das novas cargas tributárias nos preços.
Como a MP ainda está em tramitação, o texto também pode sofrer alterações no Congresso. Em 5 de novembro de 2026, a medida aguardava a designação dos integrantes da comissão mista, com prazo para apresentação de emendas até 10 de novembro. A deliberação parlamentar está prevista até 12 de fevereiro de 2027.
A aplicação prática do Imposto Seletivo deverá, portanto, ser acompanhada simultaneamente sob três perspectivas: regulamentação técnica, tramitação legislativa e impacto financeiro sobre cada produto.
Saiba mais: Congresso Nacional
Notícias relacionadas: Nogueira da Rocha Advogados