IBS em 2027: a IBS será cobrada a 0,1% e a CBS cairá em 0,1 ponto percentual. Veja a base legal, o cálculo e a forma de recolhimento do imposto
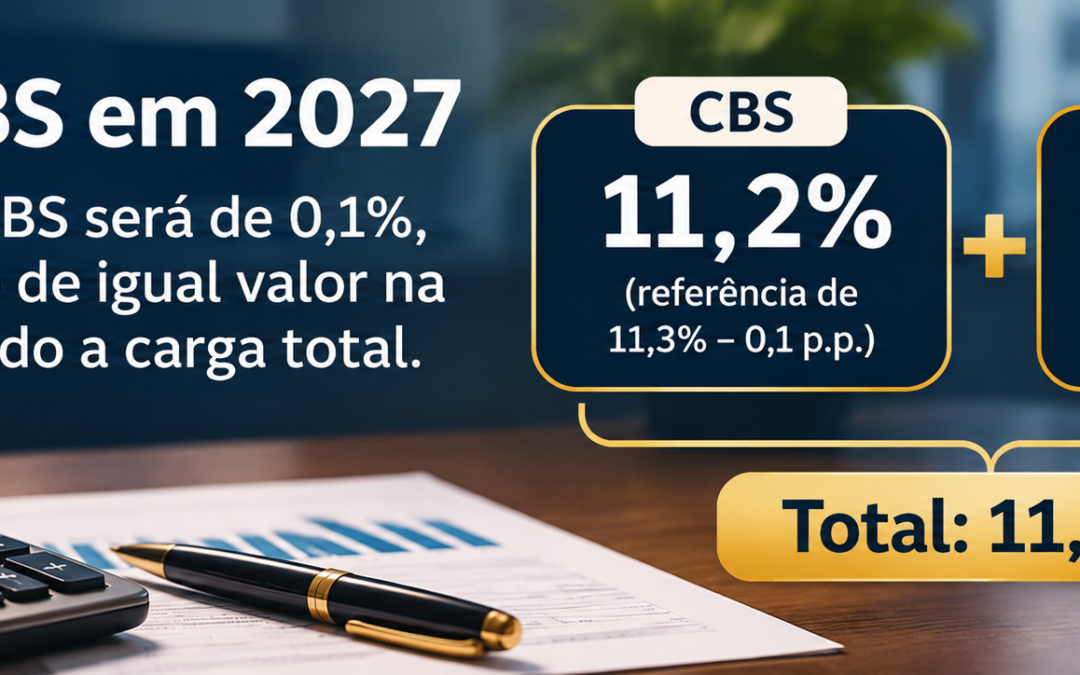
IBS em 2027 será cobrado à alíquota total de 0,1%, e a CBS terá redução de igual valor, de modo que a carga somada dos dois tributos não aumente na fase inicial da transição da Reforma Tributária do Consumo. A regra combina dispositivos da Constituição e da Lei Complementar nº 214/2025 e produz efeitos práticos já nas notas fiscais emitidas a partir de janeiro.
IBS em 2027: o que diz a norma
O art. 127 do Ato das Disposições Constitucionais Transitórias (ADCT), incluído pela Emenda Constitucional nº 132/2023, fixa a alíquota transitória do IBS: 0,05% para a parcela estadual e 0,05% para a parcela municipal, totalizando 0,1%. O percentual do IBS em 2027 vale também para os fatos geradores de 2028. A própria Resolução CGIBS nº 14/2026 adota essas premissas ao estimar a arrecadação do imposto no primeiro ano.
Para evitar aumento de carga, a Lei Complementar nº 214/2025, em seu art. 347, determina que a CBS de 2027 e 2028 seja a alíquota de referência reduzida em 0,1 ponto percentual, redução que, nas operações sujeitas a alíquota reduzida, é proporcional (art. 347, § 1º, I). A referência será fixada por resolução do Senado Federal até 15 de dezembro de 2026. O cálculo do Tribunal de Contas da União, aprovado em 28 de outubro, aponta cerca de 11,3%, o que resultaria em CBS de 11,2% e IBS de 0,1%.
Os 18,7% mencionados na Resolução CGIBS nº 14/2026 não são a alíquota do IBS em 2027. Trata-se de premissa metodológica para estimar a arrecadação e o orçamento do Comitê Gestor.
Como fica o cálculo na prática
Para ilustrar o cálculo do IBS em 2027, considere uma prestação de serviço de R$ 100.000,00, sem outros ajustes, e a hipótese de referência de 11,3%:
- CBS: 11,2% × R$ 100.000,00 = R$ 11.200,00;
- IBS: 0,1% × R$ 100.000,00 = R$ 100,00;
- total: R$ 11.300,00, igual ao que resultaria da referência de 11,3%.
Quando a atividade se enquadra em regime com redução de 30% das alíquotas, como o previsto no art. 127 da LC nº 214/2025 para determinados serviços de profissões regulamentadas, desde que atendidos os requisitos legais, os números se alteram proporcionalmente: CBS efetiva de 7,84% e IBS efetivo de 0,07%, somando 7,91%, ou 70% de 11,3%.
Como o IBS em 2027 é apurado e recolhido
Diferentemente de 2026, quando as alíquotas de teste (CBS de 0,9% e IBS de 0,1%) eram apenas informativas e o recolhimento era dispensado a quem cumprisse as obrigações acessórias, em 2027 o IBS passa a ser exigido. Na regra geral do IBS em 2027, não há um mecanismo pelo qual o valor de IBS recolhido seja abatido da CBS devida. A neutralidade decorre da redução da alíquota da CBS, e não de compensação entre os tributos. A única dedução prevista, no art. 347, § 2º, da LC nº 214/2025, alcança os contribuintes do regime específico de combustíveis, que podem deduzir da CBS o IBS recolhido na forma do art. 344, parágrafo único, III.
Segundo a Resolução CGIBS nº 6/2026, que regulamenta o IBS, o período de apuração é mensal (art. 43) e o saldo deve ser recolhido até o último dia útil do mês seguinte (art. 45). A alíquota de 0,05% estadual e 0,05% municipal consta do art. 597 do regulamento. Fatos geradores de janeiro de 2027, portanto, serão apurados em fevereiro, com pagamento até o último dia útil desse mês. O saldo corresponde à diferença entre débitos e créditos, no modelo não cumulativo (art. 44), e a apuração implica confissão de dívida pelo contribuinte.
Quanto aos Estados, não se identificou regra estadual de compensação do IBS em 2027. O imposto é administrado nacionalmente pelo Comitê Gestor do IBS, que, após o recolhimento, determina a distribuição do produto da arrecadação aos entes federativos. As manifestações da Secretaria da Fazenda de São Paulo localizadas tratam da inclusão de IBS e CBS na base de cálculo do ICMS a partir de 2027, tema sobre o qual há decisão liminar em sentido contrário e que já foi abordado em outra matéria deste site: ICMS com IBS e CBS: cálculo muda a partir de 2027.
Crédito de IBS em 2027: sem compensação com CBS, ICMS ou ISS
Este é um ponto de atenção para empresas que pretendem usar créditos do IBS em 2027 para reduzir outros tributos. A Resolução CGIBS nº 6/2026 determina, no art. 47, § 1º, I, que a apropriação dos créditos seja feita de forma segregada para o IBS e para a CBS, e veda, em qualquer hipótese, a compensação de créditos de IBS com valores devidos de CBS. A exceção, já mencionada, é a do regime específico de combustíveis (LC nº 214/2025, art. 347, § 2º).
Além disso, os dispositivos examinados da Resolução (arts. 26, 39, 47 e 53) tratam do uso do crédito de IBS apenas dentro do próprio imposto. O art. 53 permite compensá-lo, nesta ordem, com saldo de IBS vencido de períodos anteriores, com débitos de IBS do mesmo período e com débitos de IBS de períodos seguintes. Não há previsão de compensação com ICMS ou ISS, que seguem sendo tributos de Estados e Municípios, com apuração própria.
Se houver saldo a recuperar no IBS em 2027, o art. 39 permite pedir o ressarcimento em dinheiro até o último dia útil do mês seguinte. O crédito não pode ser transferido a terceiros, salvo em fusão, cisão ou incorporação (art. 55), e expira em cinco anos (art. 54).
Para empresas que não são contribuintes de ICMS nem de ISS, a lógica do IBS em 2027 é a mesma, porque a apuração independe da condição de contribuinte desses tributos. Havendo mais débitos do que créditos, recolhe-se o saldo; havendo mais créditos, o saldo é compensado nos períodos seguintes ou ressarcido. Os saldos de 2026 não seguem para o IBS em 2027: o art. 466 da Resolução desconsidera o saldo a recuperar de 31 de dezembro de 2026 e veda seu ressarcimento.
Vigência e próximos passos
As regras do IBS em 2027 e a redução de 0,1 ponto percentual da CBS valem também para 2028. A partir de 2029, tem início a substituição gradual de ICMS e ISS pelo IBS, com extinção desses tributos em 2033.
Até a resolução do Senado, o percentual de 11,3% permanece como estimativa. Outros fatores também podem influenciar a referência, como a estimativa de arrecadação do Imposto Seletivo, tema tratado em Imposto Seletivo 2027: MP define alíquotas e regras. Contratos, preços e sistemas de faturamento devem considerar essa margem de variação. Sobre os documentos fiscais, vale consultar o cronograma definido pelo Ato Conjunto RFB/CGIBS nº 4/2026.
A aplicação dessas regras a cada operação depende de análise jurídica específica, considerando o regime tributário, a natureza do serviço ou da mercadoria e a regulamentação vigente na data do fato gerador.
Saiba mais: Resolução CGIBS nº 14/2026
- Textos relacionados do site (nra.adv.br):