Modulação do ICMS-Difal: STJ fixa efeitos desde 15/3/2017 e ressalva ações judiciais e procedimentos administrativos já em curso nessa data
A modulação dos efeitos da exclusão do ICMS-Difal da base de cálculo do PIS e da Cofins foi definida pelo Superior Tribunal de Justiça (STJ) no julgamento do Tema Repetitivo 1.372. O ponto merece atenção específica porque estabelece o marco temporal para aplicação da tese e pode interferir diretamente na análise dos períodos alcançados pelo precedente.
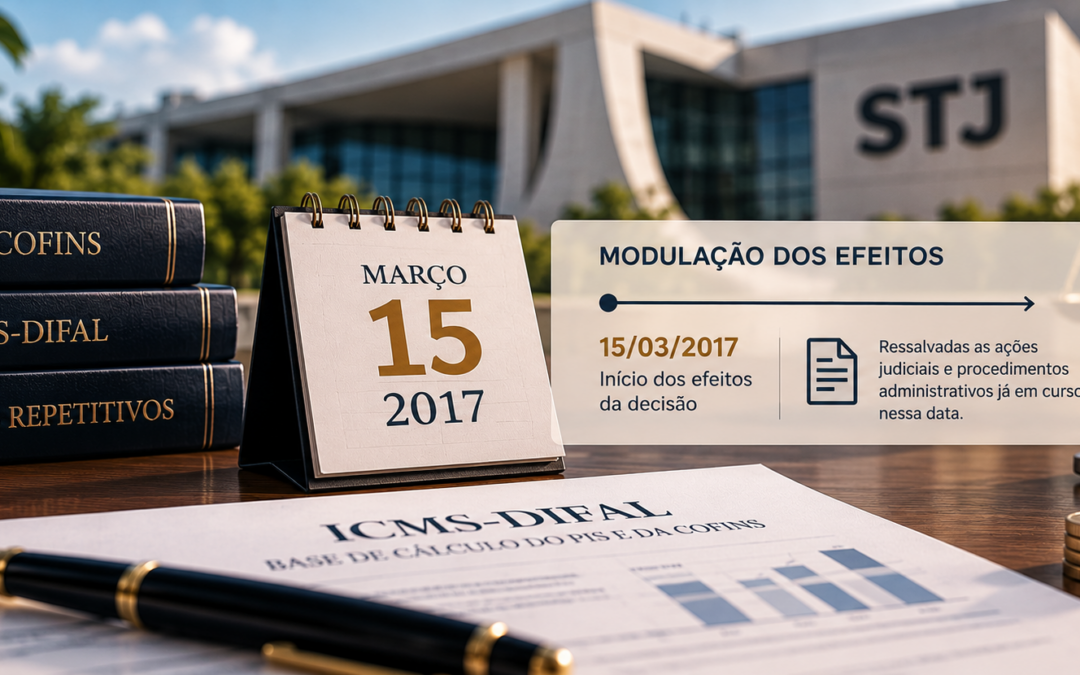
A exclusão do ICMS-Difal da base das contribuições já havia sido reconhecida pelo STJ. A novidade relevante para os contribuintes está na definição de que os efeitos do precedente devem ocorrer a partir de 15 de março de 2017, ressalvadas as ações judiciais e os procedimentos administrativos que já estavam em curso naquela data.
O marco escolhido corresponde à data do julgamento, pelo Supremo Tribunal Federal (STF), do Tema 69 da repercussão geral, precedente que afastou o ICMS da base de cálculo do PIS e da Cofins. Segundo o STJ, a solução também mantém coerência com a modulação adotada no Tema Repetitivo 1.125, relativo ao ICMS-ST.
O que significa a modulação do ICMS-Difal
A modulação não alterou a tese principal do Tema 1.372. O entendimento permanece no sentido de que o ICMS-Difal não compõe a base de cálculo do PIS e da Cofins.
O que a Primeira Seção delimitou foi o alcance temporal dessa conclusão.
No julgamento dos REsps 2.174.178-SC, 2.181.166-SP e 2.191.532-ES, realizado em 20 de agosto de 2026, a Primeira Seção aprovou a tese repetitiva e estabeleceu que seus efeitos ocorram a partir de 15 de março de 2017.
Essa delimitação temporal é particularmente importante para a análise de períodos anteriores e posteriores ao marco definido pelo Tribunal.
Para períodos posteriores a 15 de março de 2017, a modulação permite aplicar a tese segundo a qual o ICMS-Difal não integra a base do PIS e da Cofins, observadas as demais questões próprias de cada situação concreta, inclusive a prescrição e os procedimentos aplicáveis à recuperação ou compensação de valores.
A situação anterior ao marco temporal exige análise distinta, especialmente em razão da ressalva estabelecida pelo próprio STJ.
Ações anteriores a março de 2017 foram ressalvadas
O STJ estabeleceu uma ressalva expressa à modulação: ficam preservadas as ações judiciais e os procedimentos administrativos que já estavam em curso em 15 de março de 2017.
Esse ponto pode produzir diferenças relevantes entre contribuintes.
A empresa que já discutia administrativamente ou judicialmente a inclusão do ICMS-Difal na base do PIS e da Cofins naquela data encontra-se em situação diferente daquela que somente iniciou a discussão posteriormente.
Por isso, a análise dos efeitos econômicos do Tema 1.372 não deve se limitar à constatação de que o STJ decidiu favoravelmente pela exclusão do ICMS-Difal. É necessário identificar quando a discussão foi iniciada e quais períodos estão envolvidos.
A ressalva estabelecida pelo STJ faz referência especificamente às ações judiciais e aos procedimentos administrativos em curso na data fixada. Portanto, a avaliação de seus efeitos deve considerar a situação processual ou administrativa efetivamente existente em 15 de março de 2017.
Essa distinção é relevante principalmente para contribuintes que pretendam examinar recolhimentos realizados em períodos anteriores ao marco temporal definido pelo Tribunal.
Por que o STJ adotou 15 de março de 2017
A escolha da data está diretamente relacionada ao julgamento do Tema 69 pelo STF, ocorrido em 15 de março de 2017. Naquele precedente, o Supremo definiu que o ICMS não compõe a base de cálculo do PIS e da Cofins.
No Tema 1.372, o ministro Gurgel de Faria destacou a relação entre as controvérsias. O ICMS-Difal não constitui tributo autônomo: trata-se de sistemática relacionada ao próprio ICMS nas operações interestaduais destinadas ao consumidor final.
O diferencial de alíquota representa uma forma específica de cálculo e repartição da arrecadação entre os estados envolvidos na operação, sem modificar a natureza do imposto.
A Primeira Seção considerou, portanto, que a controvérsia possui simetria com aquela solucionada pelo Supremo no Tema 69. Também levou em consideração o tratamento conferido pelo próprio STJ ao Tema 1.125, relacionado à exclusão do ICMS-ST da base do PIS e da Cofins.
A modulação foi fundamentada ainda na segurança jurídica prevista no art. 927, § 3º, do Código de Processo Civil, dispositivo relacionado à possibilidade de modulação dos efeitos dos precedentes.
Dessa forma, o Tribunal buscou manter coerência entre os julgamentos relativos às diferentes modalidades do ICMS e sua relação com a base de cálculo do PIS e da Cofins.
Modulação e prescrição não são a mesma questão
A definição da modulação acrescenta uma etapa importante à análise tributária das empresas que recolheram PIS e Cofins com a inclusão do ICMS-Difal em suas bases.
Não basta identificar que houve recolhimento com inclusão do diferencial. É necessário examinar o período dos pagamentos, a existência de discussão judicial ou administrativa em 15 de março de 2017 e a incidência das regras de prescrição sobre os valores eventualmente envolvidos.
Para contribuintes que não possuíam ação judicial ou procedimento administrativo em curso na data ressalvada pelo STJ, o marco de 15 de março de 2017 assume importância central na delimitação dos efeitos da tese.
Já para aqueles que possuíam discussão em andamento naquela data, a ressalva expressamente estabelecida pelo Tribunal exige exame específico do processo ou procedimento e dos períodos nele discutidos.
É importante, ainda, não confundir modulação dos efeitos com prescrição.
A modulação estabelece o alcance temporal do precedente. A prescrição, por sua vez, interfere na possibilidade de buscar o reconhecimento e a recuperação de valores relativos a determinados períodos. Assim, o fato de o STJ ter fixado 15 de março de 2017 como marco da modulação não significa, isoladamente, que todos os valores recolhidos desde essa data possam atualmente ser recuperados.
A determinação do período efetivamente alcançável exige a aplicação das regras prescricionais à situação concreta, além da verificação da existência de medidas judiciais ou administrativas anteriores.
O julgamento do Tema 1.372 ocorreu sob o rito dos recursos repetitivos. A tese fixada constitui precedente qualificado e deve ser observada pelos tribunais, conforme o art. 927, III, do Código de Processo Civil.
Para as empresas, portanto, a principal novidade não está mais em saber se o ICMS-Difal deve ser excluído da base do PIS e da Cofins, questão já definida pelo STJ. O ponto central passa a ser desde quando os efeitos dessa exclusão podem ser reconhecidos em cada situação concreta.
A aplicação da modulação, a incidência da prescrição e a determinação dos períodos eventualmente alcançados dependem da análise individual da situação fiscal, administrativa e processual de cada contribuinte.
Saiba mais: STJ