MEI: LC nº 238/2026 eleva o limite de receita, permite até dois empregados e prevê remissão de débitos federais com condições específicas
A Lei Complementar nº 238, de 21 de outubro de 2026, alterou pontos relevantes do regime aplicável ao Microempreendedor Individual (MEI). Entre as principais mudanças estão a elevação gradual do limite de receita bruta anual, a possibilidade de contratação de até dois empregados, a remissão de determinados débitos de titularidade da União e novas regras relacionadas à participação de pequenos negócios em contratações públicas. Planalto
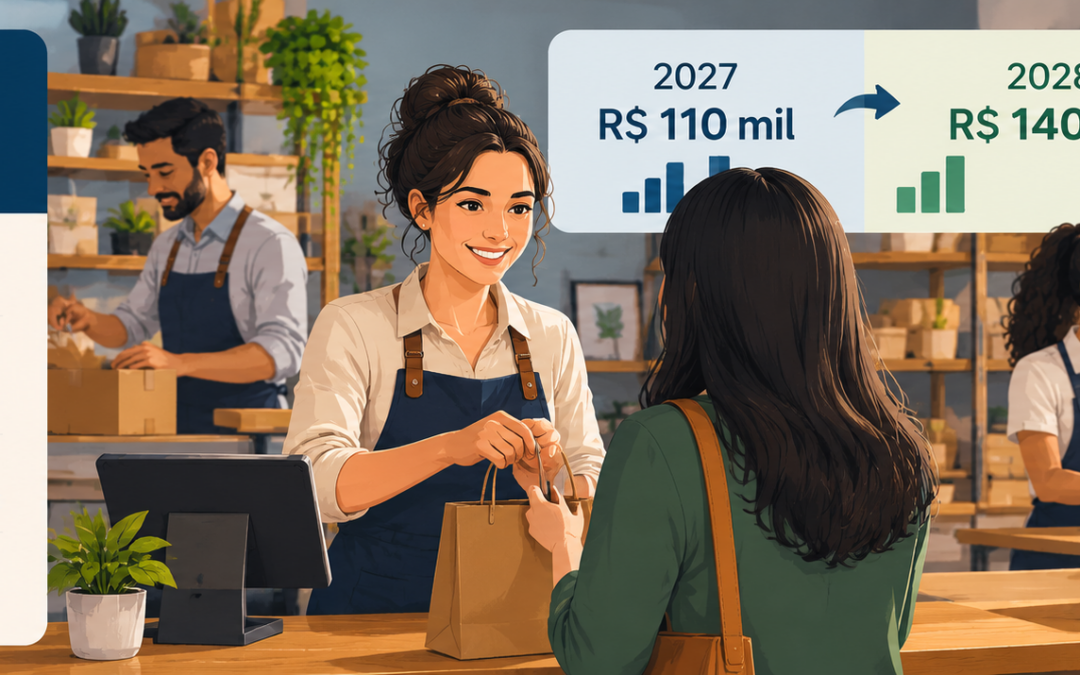
A nova lei produz efeitos em momentos diferentes. Para 2027, o limite anual do MEI será de R$ 110 mil. A partir de 1º de janeiro de 2028, passam a produzir efeitos as alterações permanentes na Lei Complementar nº 123/2006, elevando o teto para R$ 140 mil por ano. Essa distinção temporal é importante para evitar a aplicação antecipada do novo limite definitivo. Planalto
Limite do MEI sobe para R$ 110 mil em 2027 e R$ 140 mil em 2028
A LC nº 238/2026 estabeleceu uma regra de transição para o ano-calendário de 2027.
Nesse período, o limite de receita bruta anual para permanência no MEI será de R$ 110.000,00. Para quem iniciar atividade durante 2027, o limite proporcional será de R$ 9.166,67 por mês de atividade, consideradas as frações de mês como mês inteiro.
A partir de 2028, entra em vigor o novo limite permanente de R$ 140.000,00 por ano. Para os MEIs que começarem a atividade após essa mudança, a referência proporcional será de R$ 11.666,67 por mês.
A alteração amplia a faixa de receita compatível com o enquadramento como MEI e pode reduzir situações de desenquadramento motivadas exclusivamente pelo crescimento moderado do faturamento.
A lei também autoriza o MEI que exerça atividades de industrialização, comercialização ou prestação de serviços, inclusive no âmbito rural, a possuir até dois empregados, desde que cada um receba exclusivamente um salário mínimo ou o piso salarial da categoria profissional. Planalto
Lei prevê remissão de determinados débitos federais
Outro ponto relevante é a remissão integral de créditos de titularidade da União, inscritos ou não em Dívida Ativa da União até 13 de outubro de 2026, de responsabilidade de pessoas naturais regularmente enquadradas como MEI.
A medida alcança as dívidas relacionadas à parcela federal devida pelo MEI e também obrigações acessórias vinculadas, incluindo juros, multas e encargos legais.
A lei prevê expressamente que a remissão pode alcançar débitos em cobrança administrativa ou judicial, com exigibilidade suspensa ou não, bem como valores incluídos em parcelamentos, transações ou outros acordos de regularização, ativos ou rescindidos. Planalto
Entretanto, a remissão não é automática em todos os seus efeitos e está sujeita a condições.
O beneficiário deverá manter em dia os recolhimentos correspondentes aos seis meses subsequentes à entrada em vigor da lei, sob pena de cancelamento do benefício.
Além disso, quando houver ação judicial envolvendo os créditos abrangidos, a baixa ficará condicionada a requerimento do beneficiário e à comprovação da desistência da ação e da renúncia às pretensões relacionadas especificamente àqueles créditos.
A legislação também esclarece que a remissão não gera direito à restituição, compensação ou ressarcimento de valores já pagos ou definitivamente convertidos em renda da União antes da entrada em vigor da LC nº 238/2026.
A operacionalização dessas regras ainda dependerá de ato da Procuradoria-Geral da Fazenda Nacional (PGFN). Planalto
MEI terá novas possibilidades em contratações públicas
A LC nº 238/2026 também promove alterações nas regras de tratamento favorecido a pequenos negócios em licitações.
A legislação passa a permitir que a Administração Pública realize procedimento licitatório destinado exclusivamente à participação de microempreendedores individuais em itens de contratação cujo valor seja igual ou inferior à metade do limite previsto no art. 75, II, da Lei nº 14.133/2021, observada a atualização legal desse valor.
Para microempresas e empresas de pequeno porte, permanece a previsão de tratamento diferenciado em contratações de menor valor, nos limites estabelecidos pela legislação.
Essas mudanças ampliam as hipóteses em que o MEI pode participar de contratações públicas reservadas a pequenos negócios, mas a aplicação concreta dependerá das condições de cada edital e das regras gerais da Lei de Licitações.
Produção de efeitos exige atenção ao calendário
A LC nº 238/2026 entrou em vigor na data de sua publicação, mas estabeleceu datas distintas para a produção dos efeitos.
As regras relacionadas à remissão, ampliação do número de empregados e alterações em contratações públicas produzem efeitos a partir de 1º de janeiro de 2027.
Já o novo limite definitivo de R$ 140 mil e o correspondente valor proporcional mensal somente produzirão efeitos em 1º de janeiro de 2028.
Por isso, durante 2027, o limite aplicável continuará sendo o valor transitório de R$ 110 mil.
A lei também determina que a ampliação dos limites de receita considere a correspondente renúncia fiscal nas leis orçamentárias dos exercícios de 2027 a 2029.
O que muda na prática para o MEI
As alterações ampliam a capacidade econômica permitida dentro do regime e criam mecanismos para regularização de determinados débitos federais acumulados.
Para quem já é MEI, será importante verificar o faturamento anual, a quantidade de empregados e a existência de débitos abrangidos pela remissão.
No caso de dívidas federais, também será necessário acompanhar a regulamentação da PGFN, especialmente quanto ao procedimento de requerimento, comprovação das condições e baixa dos débitos.
Quem possui parcelamentos, transações ou ações judiciais deve analisar se os créditos estão abrangidos pela lei e quais providências serão necessárias para usufruir do benefício.
A aplicação das novas regras depende, portanto, da situação específica de cada MEI e das condições estabelecidas na própria LC nº 238/2026 e na regulamentação posterior.
Leia mais: Planalto
Notícias relacionadas: NRA