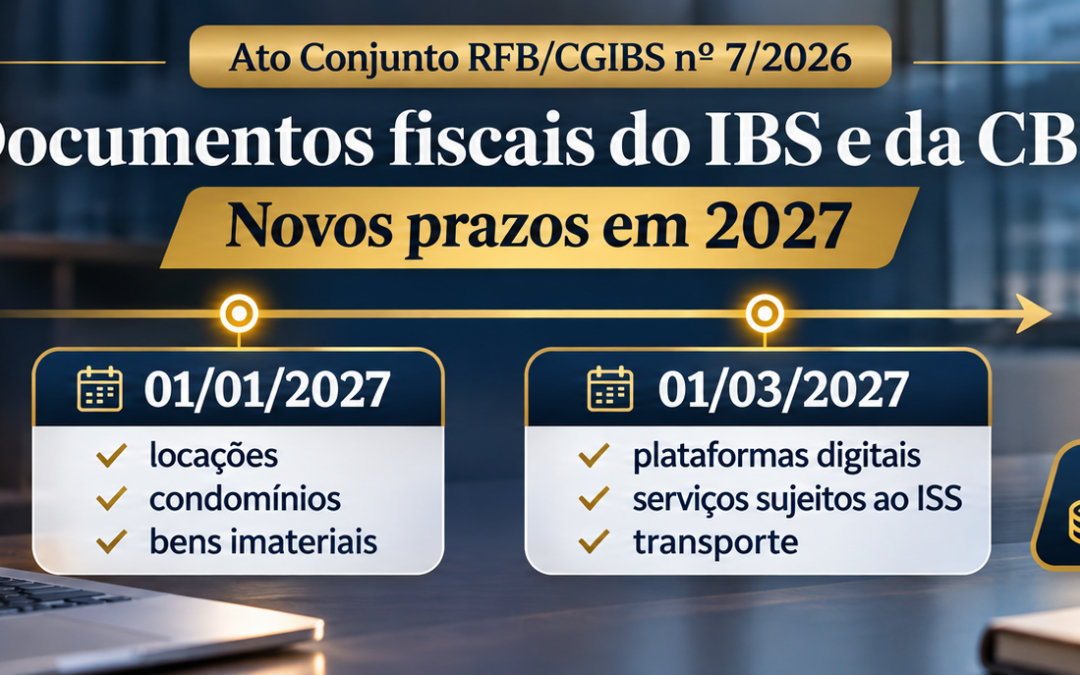
Documentos fiscais do IBS e da CBS têm novos prazos em 2027. Veja as mudanças para serviços, locações, Simples Nacional e outros setores
A Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) estabeleceram novos prazos para a obrigatoriedade de emissão de documentos fiscais do IBS e da CBS, alterando o cronograma de implementação da Reforma Tributária do Consumo.
As mudanças foram formalizadas pelo Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, publicado no Diário Oficial da União em 13 de novembro de 2026. A norma modifica o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, responsável por estabelecer as datas de início das novas exigências documentais.
A atualização interessa diretamente a empresas prestadoras de serviços, plataformas digitais, locadoras de imóveis, administradoras de condomínios, transportadoras, instituições financeiras e contribuintes do Simples Nacional.
A principal consequência é a reorganização das datas de obrigatoriedade dos documentos fiscais do IBS e da CBS, com exigências distribuídas entre dezembro de 2026, janeiro e março de 2027, conforme a operação e o regime tributário do contribuinte.
O ato está disponível para consulta no portal oficial de atos conjuntos do CGIBS.
Comitê Gestor do IBS+1
Documentos fiscais do IBS e da CBS: o que mudou nos prazos?
A nova regulamentação alterou diferentes datas previstas originalmente para determinados documentos e operações.
Entre as principais mudanças estão os prazos relativos à Nota Fiscal de Serviços Eletrônica (NFS-e), à documentação de operações imobiliárias, aos transportes de passageiros e à Declaração de Regimes Específicos (DeRE).
As alterações devem ser interpretadas conforme a classificação de cada atividade, pois não foi estabelecido um prazo único para todos os contribuintes.
Os prazos decorrem do art. 1º do Ato Conjunto nº 7/2026, que modifica dispositivos específicos do cronograma anterior.
As regras não substituíram integralmente o Ato Conjunto nº 4/2026. Assim, os prazos não alterados continuam sujeitos à disciplina anteriormente estabelecida.
A regulamentação original e seus efeitos para as empresas foram examinados na matéria Reforma Tributária: Receita Federal e CGIBS estabelecem cronograma para documentos fiscais com IBS e CBS.
Empresas de serviços, locadoras e Simples Nacional terão regras específicas
Uma das principais alterações envolve os documentos fiscais relativos à prestação de serviços.
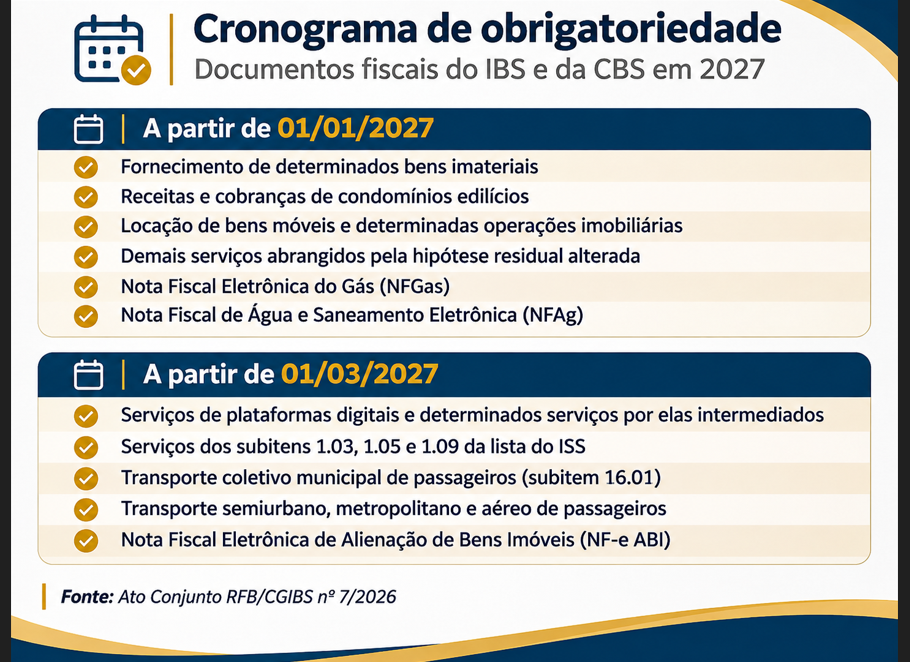
O novo cronograma fixa 1º de março de 2027 para determinados serviços digitais e atividades enquadradas nos subitens 1.03, 1.05, 1.09 e 16.01 da lista anexa à Lei Complementar nº 116/2003.
Esses subitens abrangem atividades relacionadas ao processamento e hospedagem de dados, licenciamento ou cessão de direito de uso de programas de computação, disponibilização de conteúdos pela internet e transporte coletivo municipal de passageiros, observadas as descrições legais.
O texto da Lei Complementar nº 116/2003 permite identificar o enquadramento de cada serviço.
Em relação aos serviços sujeitos ao ISS não abrangidos pelas hipóteses modificadas, é necessário consultar o cronograma consolidado, pois algumas datas previstas anteriormente não foram alteradas.
Ligações com o mercado imobiliário
Outra mudança relevante alcança locações e operações imobiliárias.
A obrigação relativa aos documentos fiscais de locações de bens móveis, locações, cessões onerosas e arrendamentos de imóveis, observadas as exceções expressamente previstas, terá início em 1º de janeiro de 2027.
A mesma data foi estabelecida para documentos relativos à cobrança de taxas condominiais e outras receitas de condomínios edilícios.
Já a Nota Fiscal Eletrônica de Alienação de Bens Imóveis, modelo 77, terá início obrigatório em 1º de março de 2027.
É importante distinguir a exigência documental da efetiva incidência tributária. A obrigação de documentar determinada operação não significa, isoladamente, que todas as receitas estejam sujeitas ao recolhimento de IBS ou CBS. A tributação depende das hipóteses legais, do enquadramento do contribuinte e dos regimes aplicáveis.
Tratamento dos optantes pelo Simples Nacional
Para empresas do Simples Nacional, o Ato Conjunto nº 7/2026 estabelece dois marcos específicos.
Nas operações compreendidas pelas alíneas d a h do inciso III do art. 1º do Ato nº 4/2026, a obrigatoriedade tem início em 1º de janeiro de 2027.
Nas demais hipóteses abrangidas pelo ato, a data será 1º de março de 2027.
Portanto, empresas optantes pelo Simples não devem presumir que todos os seus documentos fiscais do IBS e da CBS terão uma única data de implantação.
A distinção é relevante para o planejamento dos sistemas de faturamento e para a identificação das operações efetivamente realizadas.
Novos prazos da DeRE atingem instituições financeiras e outros setores
O Ato Conjunto nº 7/2026 também alterou o cronograma da Declaração de Regimes Específicos (DeRE), obrigação destinada a registrar informações de determinadas operações submetidas a regimes específicos de IBS e CBS.
Os eventos periódicos mensais foram organizados em dois grupos.
O primeiro possui marco de obrigatoriedade em 15 de dezembro de 2026, com informações referentes ao período de apuração de novembro de 2026.
O segundo tem marco em 15 de fevereiro de 2027, abrangendo os eventos D-1121, relativo às deduções utilizadas na apuração, e D-2102, referente à identificação de cotistas de fundos de investimento. A primeira entrega desse grupo deverá conter os dados de janeiro de 2027.
A norma também estabelece que os eventos mensais deverão ser apresentados até o dia 15 do mês seguinte ao período de apuração.
Já os eventos periódicos transacionais passarão a ser exigidos a partir de 1º de janeiro de 2027.
Esses eventos abrangem informações relacionadas a operações de crédito, valores mobiliários, antecipação de recebíveis, arrendamento mercantil, arranjos de pagamento, seguros, previdência complementar, planos de saúde e concursos de prognósticos.
Para instituições financeiras, seguradoras, operadoras de planos de saúde e empresas vinculadas a essas atividades, as novas exigências representam uma etapa adicional de adaptação ao ambiente digital da Reforma Tributária.
O cronograma deve ser analisado juntamente com a documentação técnica da DeRE, disponibilizada nos Atos Técnicos Conjuntos da Receita Federal.
Receita Federal+1
A instituição das obrigações também reforça a tendência de integração entre informações fiscais, financeiras e contábeis utilizadas na apuração dos novos tributos.
Orientação prática para empresas: como se preparar para 2027
As alterações nos prazos dos documentos fiscais do IBS e da CBS exigem que as empresas revisem seus cronogramas de implementação antes do início de 2027.
A primeira providência consiste em identificar quais documentos fiscais são utilizados pela organização e quais atividades efetivamente realiza.
Empresas que prestam serviços de diferentes naturezas, por exemplo, poderão estar sujeitas a datas distintas, conforme o enquadramento previsto no Ato Conjunto.
Também é importante verificar se as operações estão submetidas ao regime regular de IBS e CBS, ao Simples Nacional ou a algum regime específico.
A atualização dos sistemas de gestão empresarial deverá considerar os novos marcos de obrigatoriedade, incluindo a classificação fiscal das operações, o preenchimento dos campos exigidos e as regras de validação.
Embora o cronograma determine as datas das obrigações, os leiautes e as especificações técnicas devem ser acompanhados separadamente.
A Receita Federal e o CGIBS já adotaram medidas para flexibilizar determinadas regras de rejeição dos documentos fiscais durante a fase inicial de adaptação.
Essa distinção entre obrigação de prestar a informação e validação eletrônica foi analisada na matéria Receita Federal e CGIBS flexibilizam validação dos campos do IBS e da CBS.
Receita Federal+1
A flexibilização técnica não deve ser interpretada como dispensa geral das obrigações acessórias.
Para as empresas, isso significa que a possibilidade de emissão de um documento sem rejeição automática não assegura, necessariamente, sua conformidade com todas as exigências da legislação tributária.
Além disso, o cumprimento das obrigações relativas aos documentos fiscais do IBS e da CBS deverá ser coordenado entre os departamentos fiscal, contábil, financeiro e de tecnologia.
As empresas também precisam considerar os efeitos dos novos documentos sobre a apuração tributária, a utilização de créditos e o tratamento das operações com fornecedores e clientes.
A mudança normativa deverá ser acompanhada de testes nos sistemas de emissão, revisão de cadastros e validação das classificações tributárias.
O Ato Conjunto RFB/CGIBS nº 7/2026 entrou em vigor em 13 de novembro de 2026, data de sua publicação no Diário Oficial da União e no portal do Comitê Gestor.
Com isso, o cronograma de documentos fiscais do IBS e da CBS para 2027 passa a observar as alterações introduzidas no Ato Conjunto nº 4/2026, permanecendo aplicáveis os dispositivos que não foram modificados.
A adequada implementação dependerá da identificação das operações realizadas, do regime tributário e das especificações técnicas vigentes para cada modelo de documento.
Saiba mais: Normas RFB
Notícias relacionadas: Nogueira da Rocha Advogados