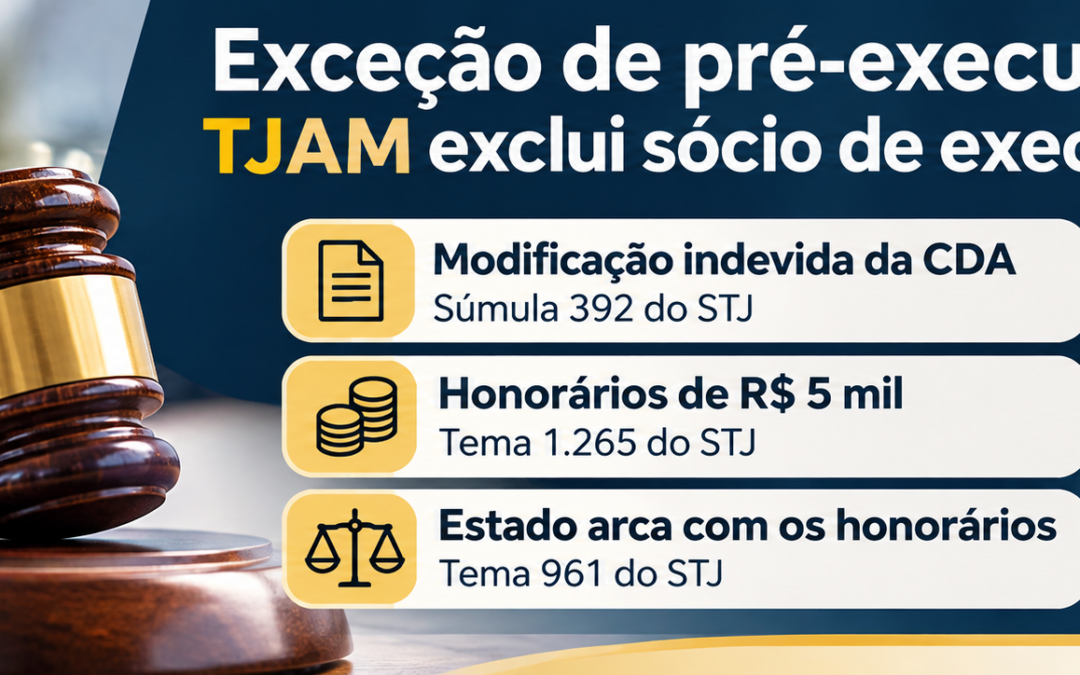
Exceção de pré-executividade afasta sócio de execução fiscal. TJAM aplica súmula do STJ e determina honorários de R$ 5 mil à Fazenda Pública
O Tribunal de Justiça do Estado do Amazonas (TJAM) manteve a exclusão de um sócio do polo passivo de uma execução fiscal após o acolhimento de exceção de pré-executividade, reconhecendo que a Fazenda Pública não poderia substituir a Certidão de Dívida Ativa (CDA) para incluir posteriormente um corresponsável que não constava do título original.
O julgamento foi realizado pela Primeira Câmara Cível, no Agravo de Instrumento nº 0003295-49.2025.8.04.9001, cuja ementa foi disponibilizada no Diário de Justiça Eletrônico Nacional em 13 de novembro de 2026.
Além de preservar a exclusão do sócio, o TJAM reconheceu que o Estado deveria suportar os honorários advocatícios decorrentes da inclusão indevida na cobrança. Entretanto, aplicando o Tema 1.265 do Superior Tribunal de Justiça (STJ), fixou a verba por apreciação equitativa em R$ 5 mil.
O acórdão apresenta orientações relevantes para empresários e administradores que enfrentam tentativas de responsabilização pessoal por débitos tributários de suas sociedades.
Exceção de pré-executividade impede alteração indevida da CDA
A controvérsia surgiu quando a Fazenda estadual apresentou inicialmente uma CDA que não incluía determinado sócio como corresponsável pela dívida tributária.
Posteriormente, foi juntado outro título com a identificação desse sócio, buscando permitir que a execução também alcançasse seu patrimônio.
A defesa apresentou exceção de pré-executividade, sustentando a impossibilidade de modificar o sujeito passivo mediante simples substituição da CDA.
O juízo de primeiro grau acolheu o pedido e determinou a exclusão do sócio.
A decisão foi fundamentada na Súmula 392 do STJ, segundo a qual a Fazenda Pública pode corrigir erros materiais ou formais na CDA dentro dos limites processuais aplicáveis, mas não pode utilizar essa substituição para modificar o sujeito passivo da execução.
O enunciado pode ser consultado na base oficial de súmulas do STJ.
A distinção é importante porque corrigir um dado incorreto no título não equivale a acrescentar uma nova pessoa ao processo executivo.
A exceção de pré-executividade mostrou-se adequada para questionar a legitimidade passiva quando os elementos necessários à análise já estavam documentados nos autos.
A decisão não impede toda e qualquer hipótese legal de redirecionamento da execução fiscal. O que se afastou foi a inclusão realizada por substituição irregular do título executivo.
Fazenda não pode apresentar nova fundamentação apenas no recurso
Ao recorrer, o Estado sustentou que a responsabilidade do sócio decorreria da dissolução irregular da empresa e do exercício de poderes de administração.
O Tribunal, entretanto, não examinou essa argumentação.
Isso ocorreu porque, em primeiro grau, a discussão estava centrada na suposta regularidade da inscrição do sócio na CDA. A alegação de dissolução irregular somente foi apresentada posteriormente, no agravo.
O TJAM considerou que essa mudança representava inovação recursal, pois introduzia fundamento fático que não havia sido submetido ao juízo de origem.
A instância revisora não poderia examinar originalmente essa nova circunstância sem provocar supressão de instância.
Esse aspecto possui relevância prática: a responsabilidade tributária pessoal do administrador depende de fundamento jurídico e suporte fático adequados, não podendo resultar de mera alteração argumentativa em fase recursal.
A responsabilidade decorrente de dissolução irregular possui disciplina própria no art. 135, III, do Código Tributário Nacional e na jurisprudência do STJ.
A diferença entre inclusão indevida e redirecionamento juridicamente fundamentado foi abordada em outra publicação: Redirecionamento da execução fiscal contra sócio: TRF3 aplica o Tema 981 do STJ.
Exclusão do sócio gera honorários mesmo com continuidade da execução
Outro ponto central do julgamento envolve as consequências financeiras da exceção de pré-executividade.
O Estado sustentou que não deveria ser condenado ao pagamento de honorários advocatícios.
O TJAM rejeitou essa pretensão, aplicando o princípio da causalidade.
Segundo esse princípio, deve suportar os custos processuais quem deu causa à necessidade de atuação judicial da outra parte, observadas as circunstâncias do processo.
No caso analisado, a inclusão indevida obrigou o sócio a constituir defesa para obter sua exclusão.
O Tribunal aplicou o Tema Repetitivo 961 do STJ, que admite honorários quando a exceção de pré-executividade resulta na exclusão de um sócio, ainda que a execução fiscal continue contra a empresa ou outros devedores.
A tese pode ser consultada diretamente no Tema 961 do STJ.
Portanto, o fato de a cobrança prosseguir contra outros executados não elimina a responsabilidade da Fazenda pelos honorários decorrentes da exclusão indevida.
O tema também se relaciona com outro precedente examinado no site: STJ afasta sucumbência recíproca quando exceção de pré-executividade é parcialmente acolhida.
Tema 1.265 do STJ determina honorários por equidade
Embora tenha mantido a condenação da Fazenda, o TJAM modificou o critério de fixação dos honorários.
A discussão era saber se a verba deveria corresponder a um percentual do valor da execução fiscal ou ser arbitrada por apreciação equitativa.
O Tribunal aplicou o Tema 1.265 do STJ, que estabelece o arbitramento por equidade quando a exceção de pré-executividade resulta apenas na retirada de um coexecutado, sem extinguir a cobrança ou reduzir o crédito tributário.
Nessa situação, o proveito econômico obtido pela parte excluída é considerado inestimável para fins de fixação dos honorários.
Isso ocorre porque o valor integral da execução continua exigível dos demais responsáveis.
Consequentemente, não seria adequado tomar automaticamente o montante total da dívida como base para calcular os honorários devidos pela retirada de apenas um dos executados.
A orientação está consolidada no Tema Repetitivo 1.265 do STJ.
No caso concreto, considerando a natureza da causa, o trabalho desenvolvido, o grau de zelo e a ausência de instrução probatória complexa ou audiências, o TJAM fixou os honorários em R$ 5.000,00.
O valor não constitui parâmetro obrigatório para todas as execuções fiscais. Cada arbitramento deve observar os critérios previstos no art. 85, § 8º, do Código de Processo Civil.
O Tribunal também afastou a alegação de litigância de má-fé contra o Estado, porque a inovação recursal, isoladamente, não demonstrava comportamento doloso ou alteração deliberada da verdade dos fatos.
Orientação prática para sócios e administradores
A decisão reforça a importância de examinar cuidadosamente os documentos que fundamentam a inclusão de sócios em execuções fiscais.
A primeira providência é verificar se o nome do responsável constava da CDA originalmente apresentada ou se foi acrescentado posteriormente.
Também é necessário identificar o fundamento jurídico utilizado para justificar sua responsabilização pessoal.
Quando a cobrança apresentar vício verificável por documentos já disponíveis, a exceção de pré-executividade poderá constituir instrumento processual adequado para questionar a inclusão, observados seus requisitos de admissibilidade.
Essa análise deve distinguir situações de irregularidade formal da CDA das hipóteses de redirecionamento fundamentadas em atos de administração, infração legal ou dissolução irregular.
A jurisprudência exige atenção à situação societária efetiva, à época dos fatos e aos poderes exercidos pelo administrador.
A inclusão indevida de antigos integrantes da sociedade pode, conforme as circunstâncias, produzir consequências que ultrapassam a própria execução. Em outra matéria, foi analisado o entendimento do TRF3 sobre a responsabilidade civil decorrente da inclusão indevida de ex-sócia em execuções fiscais.
O julgamento do TJAM evidencia que a exceção de pré-executividade pode afastar a responsabilização indevida e gerar condenação da Fazenda ao pagamento de honorários, sem necessariamente extinguir a execução fiscal contra os demais devedores. A aplicação do entendimento depende da regularidade da CDA, dos fundamentos do redirecionamento e das provas existentes em cada processo.
Saiba mais: TJAM
Notícias relacionadas: Nogueira da Rocha Advogados