CBS 2027: empresas poderão aproveitar o crédito presumido sobre o estoque de abertura, com inventário em 31/12/2026 e escrituração até junho
A transição do PIS e da Cofins para a Contribuição sobre Bens e Serviços (CBS) poderá gerar um crédito tributário relevante para empresas que possuírem determinados bens em estoque no início de 2027. As regras previstas na Lei Complementar nº 214/2025 ganharam detalhamento operacional para a EFD-Contribuições e exigem providências ainda durante o encerramento do exercício de 2026.
O ponto central é o crédito presumido de CBS incidente sobre o estoque de abertura existente em 1º de janeiro de 2027. O benefício poderá alcançar, entre outras situações, empresas que, até 31 de dezembro de 2026, estavam submetidas ao regime cumulativo de PIS e Cofins e, por essa razão, não aproveitaram créditos sobre determinados bens adquiridos.
A Lei Complementar nº 214/2025 instituiu expressamente essa possibilidade no art. 381.
A mudança interessa especialmente a empresas comerciais, industriais e distribuidoras com estoques relevantes, pois a correta identificação e documentação dos bens existentes no fechamento de 2026 poderão gerar impacto financeiro direto em 2027.
Quem poderá ter crédito sobre o estoque de abertura
O crédito presumido não alcançará, indistintamente, todo o estoque empresarial.
A legislação permite sua apropriação pelo contribuinte sujeito ao regime regular da CBS em situações específicas.
Uma das hipóteses mais relevantes envolve empresas que, em 31 de dezembro de 2026, estiverem sujeitas ao regime cumulativo de PIS e Cofins e possuírem bens sobre os quais não houve creditamento dessas contribuições.
Também existem regras para bens submetidos anteriormente à substituição tributária ou à incidência monofásica de PIS e Cofins.
Entre os segmentos que merecem atenção estão empresas que mantêm estoques de medicamentos, veículos, autopeças, pneus, máquinas e implementos agrícolas, bem como de determinados produtos submetidos a regimes concentrados de tributação.
O tratamento pode alcançar, no sistema atual, ainda bens sujeitos a limitações parciais de creditamento.
Por outro lado, o crédito presumido está sujeito a restrições. Em linhas gerais, devem ser bens novos, adquiridos de pessoa jurídica domiciliada no País ou importados, e destinados à revenda, à produção de bens destinados à venda ou à prestação de serviços.
Não se admite o crédito nas mesmas condições para itens adquiridos com alíquota zero, isenção, suspensão ou não incidência de PIS e Cofins, nem para bens de uso ou consumo pessoal, bens incorporados ao ativo imobilizado ou imóveis.
Por isso, o levantamento do estoque precisa ir além do valor contábil total: será necessário classificar os itens conforme sua origem e tratamento tributário.
Crédito poderá corresponder a 9,25% do estoque elegível
Para bens adquiridos no mercado interno, a metodologia prevista para o estoque de abertura considera a alíquota de 9,25%, correspondente à soma de 1,65% de PIS e 7,6% de Cofins.
Um exemplo simplificado ajuda a demonstrar o impacto potencial.
Considere uma empresa com R$ 2 milhões em estoque elegível em 1º de janeiro de 2027.
Aplicando-se 9,25%:
R$ 2.000.000 × 9,25% = R$ 185.000
O valor potencial do crédito presumido seria, nessa hipótese simplificada, de R$ 185 mil.
Isso não significa, contudo, que o montante possa ser utilizado de uma só vez.
A regulamentação operacional prevê controle do crédito em 12 parcelas mensais, iguais e sucessivas, a partir do período posterior à apropriação.
No exemplo, desconsideradas outras variáveis, o valor econômico corresponderia a aproximadamente R$ 15,4 mil por mês ao longo de 12 meses.
Para bens importados, a sistemática é diferente: o crédito terá como referência o valor efetivamente pago de PIS-Importação e de Cofins-Importação, observadas as limitações previstas na legislação.
Inventário de 31 de dezembro de 2026 será fundamental
Um dos aspectos mais importantes para as empresas é que a preparação deve começar antes da entrada da CBS.
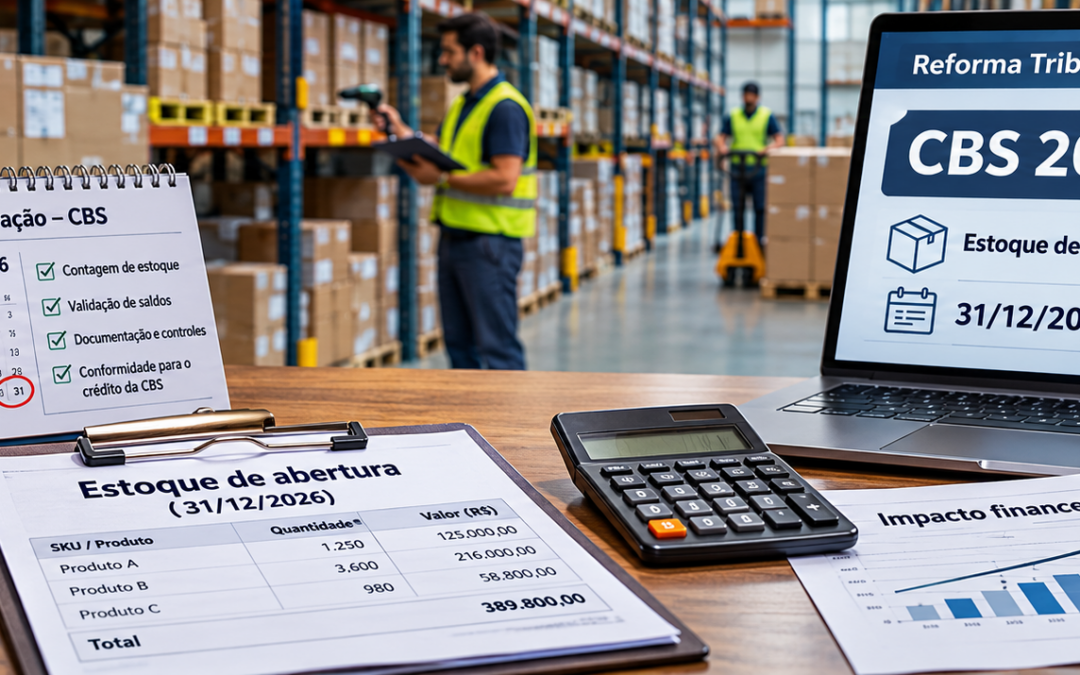
Para comprovar o estoque de abertura, deverá ser realizado o inventário em 31 de dezembro de 2026.
A empresa também deverá manter memória de cálculo capaz de demonstrar, individualmente, os itens considerados na formação do crédito, acompanhada da respectiva documentação de suporte.
Esse controle é particularmente importante porque nem todo item existente fisicamente no estoque necessariamente terá direito ao crédito.
Será preciso identificar, por exemplo:
- origem nacional ou importada;
- valor do estoque;
- regime de PIS e Cofins aplicável na aquisição;
- existência ou não de crédito anterior;
- produtos sujeitos a regime monofásico ou substituição tributária;
- mercadorias adquiridas com alíquota zero ou benefício fiscal;
- finalidade do bem na atividade empresarial.
A reconciliação entre estoque físico, contabilidade, documentos fiscais e escrituração digital poderá ser determinante para sustentar o crédito em eventual fiscalização.
Prazo para escrituração vai até junho de 2027
A operacionalização do crédito será realizada por meio da EFD-Contribuições.
Apesar da substituição do PIS e da Cofins pela CBS, a EFD-Contribuições não deixará de existir imediatamente em 2027. Ela permanecerá ativa para finalidades específicas relacionadas à transição, entre elas o controle dos créditos antigos e a escrituração do crédito presumido da CBS.
O crédito sobre o estoque de abertura deverá ser informado em escrituração específica e transmitido até o último dia de junho de 2027.
O novo sistema também será integrado ao ambiente de Apuração Assistida da CBS, que controlará a utilização das parcelas do crédito.
Essa integração evidencia uma característica importante do novo modelo tributário: as informações constantes das obrigações acessórias tendem a alimentar diretamente o ambiente de apuração da contribuição.
Créditos antigos de PIS e Cofins também passarão por maior controle
A transição não envolve apenas o estoque.
Empresas que chegarem ao final de 2026 com saldos credores acumulados de PIS e Cofins também precisarão revisar suas informações.
A EFD-Contribuições passará a realizar validações históricas mais amplas, confrontando os saldos de créditos informados com os valores apurados, descontados, ressarcidos ou compensados em períodos anteriores.
O sistema, portanto, tende a ampliar a rastreabilidade da cadeia de créditos.
Na prática, empresas com valores relevantes acumulados devem verificar, ainda em 2026, se há consistência entre escriturações anteriores, pedidos de ressarcimento, compensações e saldos transportados.
Inconsistências históricas que antes se limitavam a competências isoladas poderão ganhar maior visibilidade no novo ambiente de validação.
Decisões judiciais também deverão ser corretamente identificadas.
Há tratamento específico para empresas que utilizem decisão administrativa ou judicial para calcular o crédito do estoque de abertura com base em alíquota ou enquadramento diferente da regra geral.
Nessas situações, a escrituração deverá identificar o processo que fundamenta o tratamento específico.
No caso de decisão judicial que modifique a apuração, a documentação técnica estabelece requisitos próprios para seu reconhecimento no sistema, inclusive quanto à definitividade da decisão.
Esse ponto reforça a necessidade de integração entre as áreas fiscal, contábil e jurídica, especialmente em empresas que possuam teses tributárias ou decisões judiciais com impacto sobre PIS, Cofins ou a futura CBS.
Quais empresas devem priorizar a análise
O tema merece atenção especial por parte de organizações que possuam estoques significativos no encerramento de 2026.
Entre elas estão empresas do comércio atacadista e varejista, distribuidores, indústrias e segmentos com produtos atualmente submetidos a regimes diferenciados de PIS e Cofins.
Empresas atualmente submetidas ao regime cumulativo também devem verificar o assunto, pois podem haver bens em estoque que não geraram crédito de PIS e Cofins na aquisição e que poderão se enquadrar no crédito presumido previsto para a transição.
A análise, contudo, deve ser feita item a item e à luz das condições legais aplicáveis.
Orientação prática para as empresas
A provisão de crédito sobre o estoque de abertura não deve ser postergada para junho de 2027.
Ainda antes do fechamento de 2026, as empresas podem estruturar um plano de trabalho que envolva inventário, compras, fiscal, contabilidade e tecnologia.
É recomendável identificar previamente os produtos potencialmente elegíveis, verificar o tratamento tributário das aquisições, reconciliar os saldos registrados nos sistemas e organizar os documentos fiscais.
No inventário de 31 de dezembro, a companhia deverá ter condições de separar com segurança o estoque que poderá gerar crédito daquele que deverá ser excluído da base.
Também é importante revisar a parametrização do ERP e verificar se o sistema estará preparado para gerar as informações necessárias à EFD-Contribuições em 2027.
A oportunidade financeira pode ser relevante. Ao mesmo tempo, a apropriação sem documentação adequada pode gerar questionamentos futuros.
A transição para a CBS, portanto, não se limita à substituição de PIS e Cofins. Para empresas com estoques expressivos, o encerramento de 2026 poderá definir quanto crédito será transportado para o novo sistema e com que segurança esse crédito poderá ser utilizado.
A aplicação das regras depende da composição do estoque, do regime tributário anteriormente aplicável e da documentação disponível em cada caso concreto.
Saiba mais: Receita Federal
Notícias relacionadas: Nogueira da Rocha Advogados