Fator R: Receita esclarece que o cálculo usa remuneração bruta, regime de caixa e encargos efetivamente recolhidos no Simples Nacional
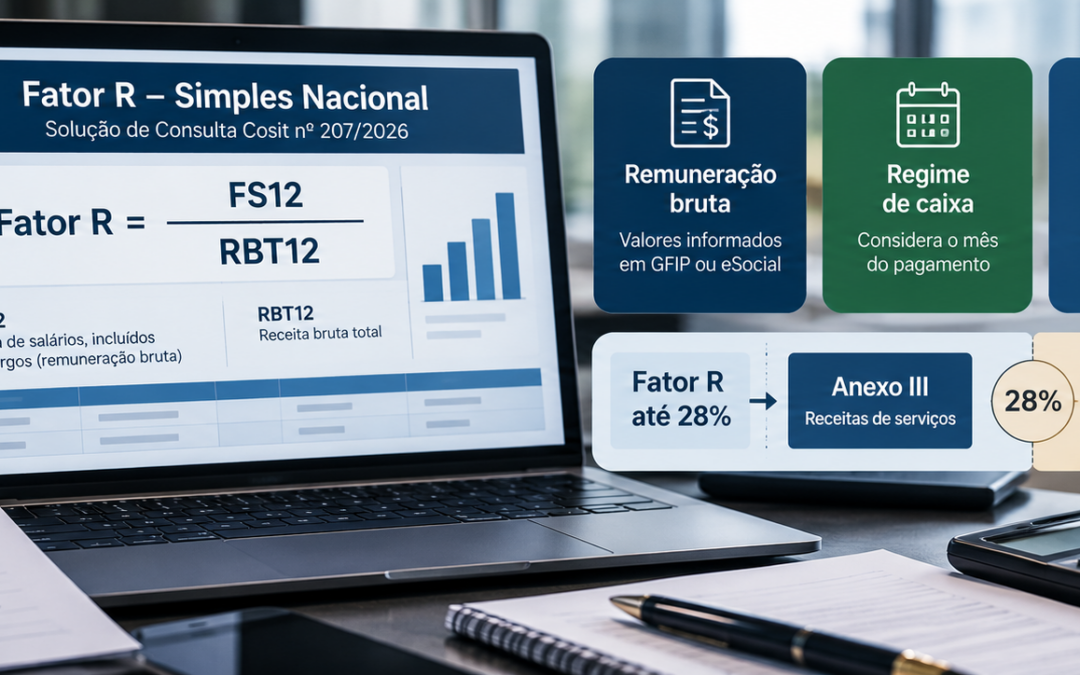
A Receita Federal esclareceu como deve ser apurada a folha de salários utilizada no cálculo do fator R do Simples Nacional. Na Solução de Consulta Cosit nº 207, de 22 de outubro de 2026, publicada em 26 de outubro, o órgão definiu que devem ser consideradas as remunerações brutas pagas às pessoas físicas em decorrência do trabalho, informadas na GFIP ou nos eventos de folha do eSocial.
A orientação também confirma a aplicação do regime de caixa para a apuração da folha dos 12 meses anteriores, conhecida como FS12. Isso significa que o momento relevante é aquele em que a remuneração é efetivamente paga ao trabalhador, sem que eventuais diferenças entre a data do pagamento e a data de recolhimento de determinados encargos alterem o valor bruto utilizado no cálculo.
A solução é parcialmente vinculada à Solução de Consulta Cosit nº 17/2021 e detalha uma questão prática relevante para empresas prestadoras de serviços cuja tributação pelo Simples Nacional depende do fator R. A publicação da nova orientação foi registrada no Diário Oficial da União em 26 de outubro de 2026.
Como funciona o fator R no Simples Nacional
O fator R é uma relação entre a folha de salários e a receita bruta acumuladas nos 12 meses anteriores ao período de apuração.
A Resolução CGSN nº 140/2018 define a fórmula a partir da FS12, correspondente à folha de salários, incluídos encargos, e da receita bruta acumulada no mesmo período. A norma oficial pode ser consultada no sistema de legislação da Receita Federal.
Para determinadas atividades de prestação de serviços, o resultado dessa relação é utilizado para definir o anexo aplicável no Simples Nacional. Por isso, uma diferença na composição da folha pode alterar diretamente a carga tributária da empresa.
A dúvida enfrentada pela Receita dizia respeito justamente ao significado da expressão “folha de salários, incluídos encargos”. Em especial, discutia-se se deveria ser considerado o salário bruto ou o valor líquido efetivamente creditado ao trabalhador após descontos como INSS, IRRF e outras retenções.
A Cosit concluiu que o parâmetro correto é a remuneração bruta.
Salário líquido não é a base para o cálculo
A orientação afasta a utilização do valor líquido recebido pelo empregado como referência para a FS12.
Isso ocorre porque descontos suportados individualmente pelo trabalhador não reduzem a remuneração atribuída ao trabalho prestado. IRRF, contribuição previdenciária do segurado, pensão alimentícia e outras deduções podem fazer com que dois empregados com remuneração bruta idêntica recebam valores líquidos diferentes.
Se esses valores líquidos fossem utilizados no fator R, empresas com a mesma estrutura salarial poderiam apresentar resultados tributários distintos simplesmente em razão das condições pessoais de seus empregados.
A Receita considerou, portanto, que a remuneração bruta é o parâmetro compatível com a legislação trabalhista e previdenciária e com a finalidade do próprio fator R.
A orientação também está alinhada ao art. 26 da Resolução CGSN nº 140/2018, que vincula a composição da folha às remunerações informadas para fins previdenciários.
Regime de caixa considera o momento do pagamento
Outro ponto esclarecido envolve o regime de caixa.
Para compor a FS12, não basta que uma remuneração tenha sido contabilizada ou informada em obrigação acessória. É necessário que ela tenha sido efetivamente paga dentro do período considerado no cálculo.
Assim, a referência temporal é o mês em que o trabalhador recebe a parcela que lhe é devida.
A circunstância de valores descontados do trabalhador — como contribuição previdenciária ou IRRF — serem recolhidos posteriormente pela empresa não desloca a remuneração para outro período.
Em outras palavras, o fato de o salário ser pago em determinado mês e os tributos retidos serem recolhidos no mês seguinte não autoriza a fragmentação da remuneração para fins de cálculo do fator R.
A lógica do regime de caixa permanece vinculada ao pagamento da remuneração.
CPP e FGTS são acrescentados separadamente
Além da remuneração bruta, a legislação determina a inclusão de determinados encargos no numerador do fator R.
A Resolução CGSN nº 140/2018 estabelece que à folha devem ser acrescidos os valores efetivamente recolhidos a título de contribuição patronal previdenciária e FGTS, observadas as regras aplicáveis ao contribuinte.
A Solução de Consulta nº 207/2026 reafirma essa sistemática.
Por isso, é necessário distinguir dois elementos do cálculo. De um lado, considera-se a remuneração bruta paga às pessoas físicas pelo trabalho, incluindo as hipóteses abrangidas pela legislação. De outro, acrescentam-se os encargos patronais expressamente previstos, desde que efetivamente recolhidos.
As retiradas de pró-labore também integram a apuração nas condições definidas pela legislação do Simples Nacional.
Não é correto, portanto, partir do salário líquido e simplesmente somar todos os descontos efetuados no contracheque. A metodologia indicada pela Receita parte diretamente da remuneração bruta registrada na folha.
eSocial substituiu a GFIP sem alterar o conceito
A Receita também esclareceu que a substituição progressiva da GFIP pelo eSocial e pela DCTFWeb não alterou a natureza da informação utilizada para o fator R.
Embora a Solução de Consulta Cosit nº 17/2021 tenha sido elaborada em período no qual a GFIP ainda desempenhava papel central na declaração das informações previdenciárias, o eSocial preservou a lógica de registro da remuneração bruta e das respectivas bases de cálculo.
A Solução nº 207/2026 atualiza, portanto, a interpretação administrativa para o ambiente atual das obrigações acessórias.
Para as empresas, isso significa que os dados de folha informados ao eSocial devem ser coerentes com aqueles considerados na apuração da FS12 e, consequentemente, do fator R.
Impacto prático para empresas do Simples Nacional
A orientação é especialmente relevante para empresas de serviços que podem transitar entre anexos do Simples Nacional conforme a relação entre folha e faturamento.
Erros na composição da FS12 podem alterar artificialmente o fator R e levar à utilização de tratamento tributário diferente daquele efetivamente aplicável.
Na prática, as empresas devem revisar a integração entre folha de pagamento, eSocial, registros de pró-labore, recolhimentos de FGTS e contribuição previdenciária patronal e apuração no PGDAS-D.
Também merece atenção a competência em que cada remuneração é considerada. Como a Receita reafirmou o regime de caixa, pagamentos em atraso ou realizados em períodos diferentes daqueles originalmente previstos podem afetar a composição da folha dos 12 meses considerada em cada apuração.
A Solução de Consulta nº 207/2026 fornece, assim, um critério mais objetivo para a apuração: o fator R deve considerar a remuneração bruta efetivamente paga, e não o valor líquido recebido pelo trabalhador, acrescida dos encargos expressamente previstos na legislação e efetivamente recolhidos.
A correta aplicação da orientação exige análise dos registros de folha, das obrigações acessórias e dos pagamentos realizados em cada período, especialmente para empresas cujo fator R se encontre próximo do limite que determina a mudança de tratamento tributário.
Leia mais: Normas RFB
Notícias relacionadas: NRA