IBS e CBS podem ter decisões judiciais divergentes. Entenda o alerta do TCU, as competências da Justiça Federal e estadual e os impactos para empresas
A Reforma Tributária do Consumo poderá criar um novo desafio para o sistema judicial brasileiro: a possibilidade de decisões contraditórias sobre o IBS e a CBS, mesmo quando ambos incidirem sobre a mesma operação econômica. O alerta foi apresentado pelo vice-presidente do Tribunal de Contas da União (TCU), ministro Jorge Oliveira, durante evento realizado em São Paulo.
Em palestra proferida em 13 de novembro de 2026, no I Fórum da Associação dos Juízes Federais do Brasil (Ajufe) sobre Reforma Tributária e Justiça Federal, o ministro destacou que a unificação das regras materiais dos novos tributos não foi acompanhada de uma solução equivalente para a competência judicial.
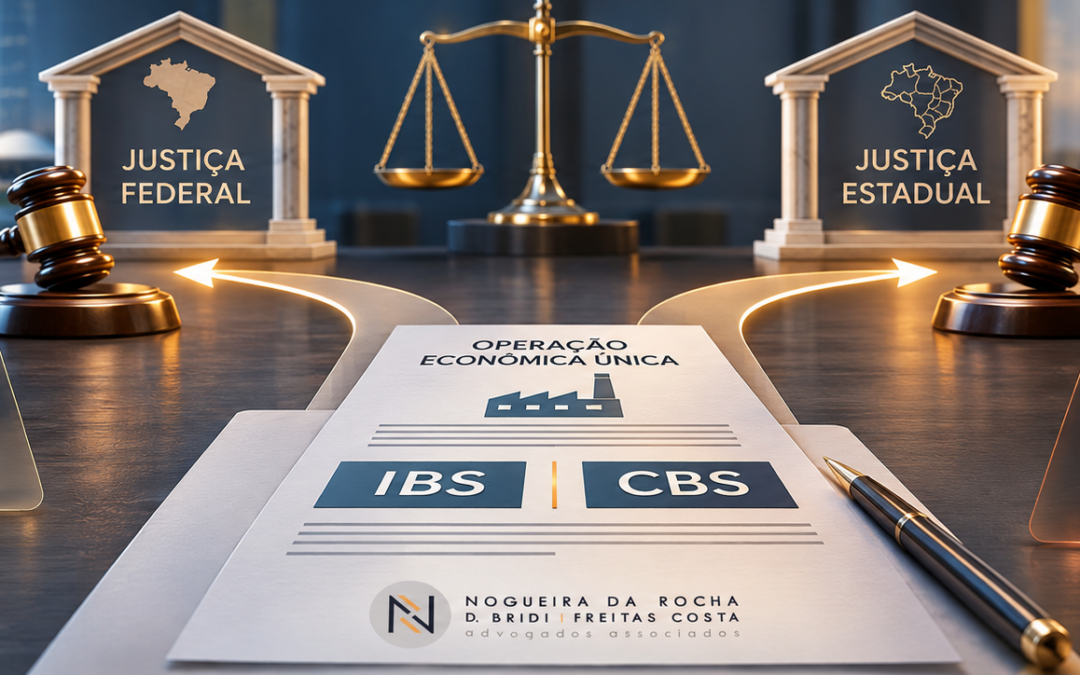
O problema decorre da existência de dois tributos com regras harmonizadas, mas submetidos, em princípio, a diferentes estruturas de julgamento: a Justiça Federal, no caso da CBS, e a Justiça Estadual, em grande parte das controvérsias relativas ao IBS.
Para as empresas, essa divisão poderá produzir insegurança jurídica, duplicidade de processos e tratamentos tributários distintos para operações economicamente idênticas.
As declarações foram divulgadas em comunicado oficial da Ajufe sobre a participação do vice-presidente do TCU.
IBS e CBS: por que podem surgir decisões judiciais diferentes?
A Emenda Constitucional nº 132, de 20 de dezembro de 2023, estabeleceu um modelo de tributação sobre o consumo que busca uniformizar as regras aplicáveis ao IBS e à CBS.
O artigo 149-B da Constituição Federal determina que os dois tributos observem as mesmas regras em relação aos fatos geradores, bases de cálculo, hipóteses de não incidência, sujeitos passivos, imunidades, regimes diferenciados e específicos, além da não cumulatividade e do creditamento.
A harmonização procura reduzir diferenças entre o tratamento federal e o estadual ou municipal das operações econômicas.
Entretanto, a competência para julgamento das controvérsias não foi integralmente unificada.
A CBS é uma contribuição federal, de competência da União, e suas discussões judiciais normalmente serão submetidas à Justiça Federal, conforme o artigo 109, inciso I, da Constituição.
O IBS, por sua vez, é um imposto de competência compartilhada entre Estados, Distrito Federal e Municípios. Sua estrutura de administração e arrecadação envolve o Comitê Gestor do IBS.
Nas controvérsias que não atraiam competência federal específica, a tendência é que os processos sejam julgados pela Justiça Estadual.
Essa separação cria a possibilidade de uma empresa discutir determinada operação perante dois órgãos judiciais distintos e receber conclusões diferentes sobre sua tributação.
O problema não está necessariamente na redação das regras tributárias, mas na ausência de um mecanismo judicial geral que assegure julgamento conjunto das controvérsias conexas.
Uma mesma operação pode receber decisões contraditórias
Durante sua apresentação, Jorge Oliveira mencionou situações em que decisões judiciais teriam adotado entendimentos diferentes sobre a incidência do IBS e da CBS em operações de exportação indireta.
Segundo o exemplo apresentado, uma decisão da Justiça do Distrito Federal teria afastado a incidência do IBS, enquanto a Justiça Federal teria reconhecido a cobrança da CBS sobre operações equivalentes.
O relato evidencia o risco apontado pelo ministro, mas não deve ser interpretado como precedente definitivo sobre a tributação das exportações indiretas.
A análise desses casos exige a identificação das decisões, seus fundamentos e a situação processual de cada demanda.
O problema jurídico consiste na possibilidade de aplicação divergente de normas que, por determinação constitucional, deveriam observar parâmetros comuns.
Considere, por exemplo, uma empresa que realiza operações de exportação e questiona se determinada receita está abrangida pela imunidade dos novos tributos.
Se a discussão for apresentada separadamente perante a Justiça Federal e a Justiça Estadual, poderão surgir decisões incompatíveis sobre a mesma situação econômica.
Uma decisão poderá reconhecer o tratamento favorecido para a CBS, enquanto outra poderá exigir o IBS.
Além dos efeitos financeiros, essa divergência poderá comprometer a previsibilidade tributária, a elaboração de contratos, a formação de preços e o reconhecimento contábil de contingências.
Para empresas com operações em diferentes unidades federativas, a complexidade tende a ser maior, em razão da multiplicidade de relações jurídicas e de possíveis discussões envolvendo os entes tributantes.
O que a legislação já prevê para harmonizar IBS e CBS?
A legislação complementar instituiu mecanismos destinados a promover maior uniformidade na interpretação administrativa dos novos tributos.
A Lei Complementar nº 214, de 16 de janeiro de 2025, estabeleceu a estrutura normativa do IBS e da CBS, incluindo instrumentos de harmonização da interpretação e da aplicação das regras comuns.
Posteriormente, a Lei Complementar nº 227/2026 aperfeiçoou o sistema administrativo e introduziu a Câmara Nacional de Integração do Contencioso Administrativo do IBS e da CBS.
Esse órgão foi concebido para contribuir com a uniformização de entendimentos nas controvérsias administrativas submetidas às condições previstas na legislação.
Os mecanismos administrativos representam uma tentativa de evitar interpretações divergentes pelas autoridades tributárias responsáveis pela aplicação dos dois tributos.
Entretanto, a existência de instrumentos de integração administrativa não significa que todas as controvérsias judiciais estejam submetidas a uma competência única.
A solução do problema jurisdicional exige considerar as competências definidas pela Constituição.
A Lei Complementar nº 214/2025 e a Lei Complementar nº 227/2026 compõem a base normativa dessa estrutura.
STF discute possibilidade de julgamento conjunto dos tributos
A preocupação manifestada pelo TCU também integra os estudos desenvolvidos no âmbito do Supremo Tribunal Federal.
Em 29 de outubro de 2026, o Centro de Estudos Constitucionais do STF divulgou propostas preliminares sobre o contencioso judicial da Reforma Tributária do Consumo.
Entre as alternativas apresentadas está um modelo de competência jurisdicional compartilhada entre a Justiça Federal e a Justiça Estadual, destinado a permitir a apreciação conjunta de controvérsias relativas ao IBS e à CBS quando decorrentes da mesma operação econômica.
A proposta busca reduzir a duplicidade de ações, evitar decisões contraditórias e favorecer uma interpretação uniforme das normas tributárias.
O documento foi submetido a consulta pública, com prazo para apresentação de contribuições até 16 de novembro de 2026.
É importante destacar que essas conclusões são preliminares e não representam decisão jurisdicional do STF nem alteração constitucional já aprovada.
Sua implementação poderá exigir modificações normativas e definição de procedimentos que assegurem a participação dos entes envolvidos.
A proposta foi divulgada oficialmente na notícia STF reabre consulta sobre propostas para o contencioso judicial da reforma tributária.
Enquanto não houver alteração da disciplina constitucional aplicável, permanecem relevantes as competências atualmente estabelecidas para o julgamento das ações tributárias.
Cooperação judicial e segurança jurídica durante a transição
O vice-presidente do TCU defendeu que, mesmo antes de uma eventual alteração constitucional, existem instrumentos capazes de reduzir divergências entre os órgãos do Poder Judiciário.
Um deles é a cooperação judiciária prevista nos artigos 67 a 69 do Código de Processo Civil.
Esses dispositivos permitem a atuação coordenada entre órgãos jurisdicionais, inclusive pertencentes a diferentes ramos da Justiça, respeitadas suas competências legais.
A cooperação pode envolver compartilhamento de informações, coordenação de atos processuais e outras medidas destinadas à maior eficiência da prestação jurisdicional.
Entretanto, não significa transferência automática de competência nem autoriza desconsiderar os limites constitucionais de cada órgão julgador.
Outro instrumento mencionado pelo ministro foi a Lei de Introdução às Normas do Direito Brasileiro (LINDB).
O artigo 20 determina que decisões administrativas, controladoras e judiciais considerem suas consequências práticas quando fundamentadas em valores jurídicos abstratos.
O artigo 23 prevê, nas hipóteses legais, a necessidade de regime de transição quando uma nova interpretação impuser deveres ou condicionamentos.
Já o artigo 24 protege a estabilidade de situações constituídas conforme as orientações gerais vigentes à época.
Essas disposições possuem relevância durante a implementação da Reforma Tributária, período em que novas normas, procedimentos e critérios de interpretação poderão produzir controvérsias.
Sua aplicação, entretanto, dependerá dos pressupostos legais de cada situação, não impedindo automaticamente alterações interpretativas ou decisões desfavoráveis aos contribuintes.
Impactos para empresas a partir de 2027
A discussão sobre as competências judiciais do IBS e da CBS possui relevância prática para o planejamento tributário empresarial.
A CBS terá sua cobrança efetiva iniciada em janeiro de 2027, substituindo, como regra, o PIS e a Cofins.
O IBS, por sua vez, substituirá gradualmente o ICMS e o ISS, com transição prevista até 2033.
Durante esse período, as empresas estarão sujeitas à convivência entre diferentes tributos, bases de cálculo e obrigações acessórias.
Além das mudanças operacionais, poderão surgir disputas relacionadas à interpretação dos fatos geradores, à apropriação de créditos, à imunidade das exportações e ao enquadramento em regimes diferenciados.
As empresas com atividades interestaduais e operações complexas poderão enfrentar controvérsias envolvendo mais de uma autoridade tributária.
Outro ponto relevante é a possibilidade de discussões judiciais sobre a composição da base de cálculo do ICMS durante a transição.
Esse tema já apresenta controvérsias específicas, examinadas na matéria IBS e CBS na base do ICMS: TJSP suspende decisões favoráveis.
Embora envolva questão jurídica distinta, a discussão demonstra como a convivência entre tributos antigos e novos pode gerar litígios antes mesmo da conclusão da reforma.
Para os departamentos jurídico e tributário, torna-se importante acompanhar não apenas o conteúdo das novas regras, mas também a definição dos órgãos competentes para solucionar as controvérsias.
A escolha da via judicial deve observar a natureza da relação tributária, o ente responsável pela cobrança e as regras constitucionais de competência.
A eventual existência de ações relacionadas ao IBS e à CBS não autoriza presumir que ambas possam ser reunidas em um único processo na sistemática atualmente vigente.
Alíquotas de referência também podem gerar controvérsias
Durante o evento, Jorge Oliveira mencionou outro possível foco de judicialização: a definição das alíquotas de referência dos novos tributos.
Em 28 de outubro de 2026, o TCU aprovou o cálculo da alíquota de referência da CBS para 2027, estimada em 11,3%.
O ministro explicou que o procedimento envolve diferentes instituições.
A legislação estabelece os critérios, a Receita Federal fornece os dados e desenvolve os modelos de cálculo, o TCU realiza a verificação técnica e o Senado Federal possui competência para fixar a alíquota.
Segundo a Ajufe, o Senado tem até 15 de dezembro de 2026 para editar a resolução correspondente, observada a disciplina legal aplicável.
A participação de diferentes órgãos exige transparência metodológica e clareza na divisão de responsabilidades.
O próprio cálculo da alíquota poderá suscitar questionamentos sobre premissas econômicas, efeitos da redução da sonegação, regras de transição e garantias constitucionais dos contribuintes.
Entretanto, eventuais controvérsias sobre o percentual de referência não se confundem com as discussões relativas à competência judicial para o IBS e a CBS.
A primeira questão envolve os critérios para definição da carga tributária de referência. A segunda diz respeito à organização do Poder Judiciário para interpretar normas comuns a diferentes tributos.
Ambas influenciam a segurança jurídica durante a implementação do novo sistema.
O alerta apresentado pelo TCU evidencia que a simplificação tributária depende não apenas de regras materiais uniformes, mas também de mecanismos institucionais capazes de assegurar interpretações consistentes.
A unificação ou coordenação do contencioso judicial do IBS e da CBS permanece em discussão. Até que exista solução normativa definitiva, cada controvérsia deverá ser examinada segundo as competências e os procedimentos atualmente aplicáveis.
Para as empresas, o acompanhamento dessa evolução será importante para o planejamento tributário, a avaliação de riscos e a condução de eventuais disputas judiciais durante a transição da Reforma Tributária do Consumo.
Saiba mais: STF
Notícias relacionadas: Nogueira da Rocha Advogados