Alíquota da CBS em 2027 é debatida no Senado. Entenda por que os 11,3% do TCU são questionados e os impactos para empresas do lucro presumido
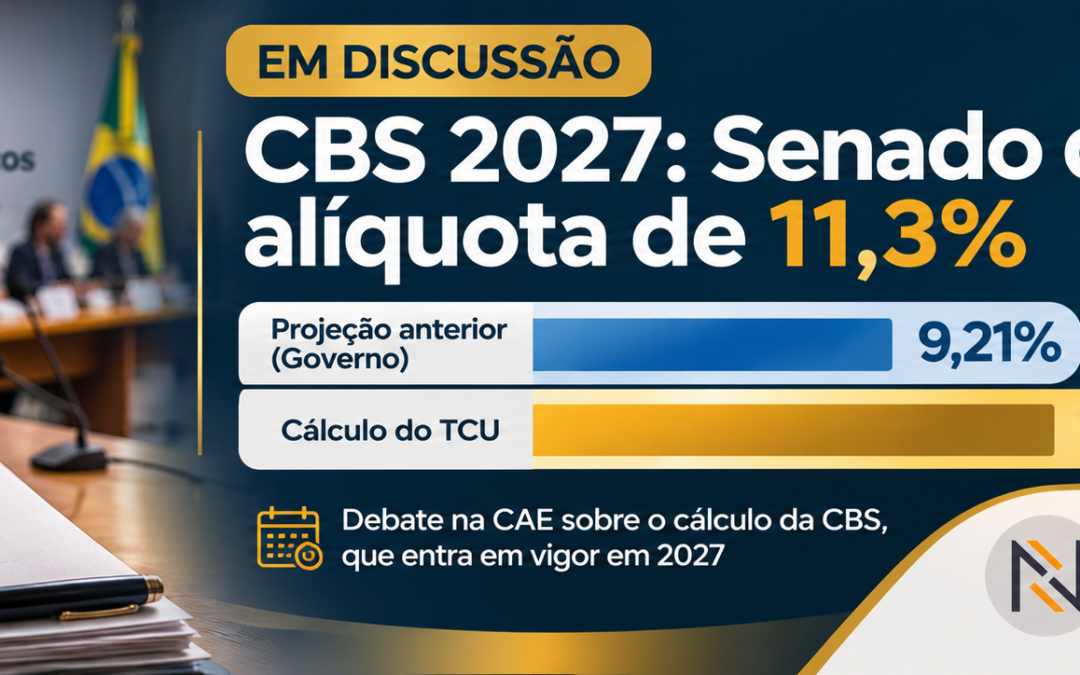
A alíquota da CBS em 2027 poderá ser objeto de revisão antes de sua definição pelo Senado Federal. Em audiência pública realizada em 18 de novembro de 2026, a Comissão de Assuntos Econômicos (CAE) discutiu os critérios utilizados para calcular a Contribuição sobre Bens e Serviços (CBS), especialmente o percentual de 11,3% apresentado pelo Tribunal de Contas da União (TCU).
A discussão envolve a possibilidade de utilizar uma estimativa maior de redução da sonegação tributária, o que poderia resultar em uma alíquota de referência inferior à calculada pelo TCU.
O senador Eduardo Braga, relator da matéria, defendeu que a metodologia considere parâmetros internacionais de conformidade tributária, incluindo referências utilizadas pela Organização para a Cooperação e Desenvolvimento Econômico (OCDE).
A divergência possui consequências para empresas industriais, comerciais e prestadoras de serviços, especialmente aquelas que atualmente recolhem PIS e Cofins no regime cumulativo e passarão ao sistema não cumulativo da CBS.
Até 19 de novembro de 2026, a alíquota de 11,3% permanece como referência calculada pelo TCU, mas ainda não foi definitivamente fixada por resolução do Senado.
As informações foram apresentadas durante a audiência da CAE e divulgadas pela Rádio Senado e pela Agência Senado.
Alíquota da CBS em 2027: por que o Senado discute os 11,3%?
O cálculo da alíquota de referência da CBS foi realizado pelo TCU no Acórdão nº 2.933/2026 – Plenário, processo TC 006.529/2026-7, julgado em 28 de outubro de 2026.
O Tribunal apurou inicialmente uma alíquota técnica de 11,3468%, arredondada para 11,3%, conforme os critérios previstos no art. 349 da Lei Complementar nº 214/2025.
O percentual representa a estimativa necessária para preservar, em termos agregados, a arrecadação federal dos tributos substituídos pela reforma, observadas as regras constitucionais de equivalência de receitas.
Durante a tramitação da reforma, entretanto, havia sido considerada uma alíquota estimada de 9,21%, inferior ao percentual posteriormente calculado pelo TCU.
A diferença entre os dois números está relacionada às premissas utilizadas na projeção da arrecadação, às bases tributáveis e ao comportamento esperado dos contribuintes no novo sistema.
O cálculo é particularmente sensível à estimativa de quanto a CBS poderá melhorar a arrecadação em comparação com PIS e Cofins.
Para consultar o procedimento oficial, está disponível o Acórdão nº 2.933/2026 no portal do TCU.
A alíquota definitiva deverá ser fixada pelo Senado Federal até 15 de dezembro de 2026, mediante resolução, conforme os procedimentos estabelecidos pela Emenda Constitucional nº 132/2023 e pela Lei Complementar nº 214/2025.
É importante observar que o Senado não possui liberdade irrestrita para escolher qualquer percentual. A definição deve respeitar a metodologia e os critérios jurídicos aplicáveis ao cálculo.
Redução da sonegação pode influenciar o cálculo da CBS
O principal ponto discutido na audiência foi o chamado hiato de conformidade tributária.
Esse indicador corresponde à diferença entre a arrecadação potencial, que seria obtida se todas as obrigações fossem cumpridas corretamente, e o valor efetivamente arrecadado.
Quanto menor o hiato de conformidade, maior tende a ser a arrecadação para uma mesma alíquota nominal.
Consequentemente, se a CBS conseguir reduzir significativamente a evasão fiscal, poderá ser necessária uma alíquota menor para preservar a receita projetada.
Na audiência, foram apresentados três parâmetros relevantes:
| Parâmetro | Hiato de conformidade |
| Estimativa da Receita Federal utilizada na comparação | 22,6% |
| Premissa adotada pelo TCU | 15,9% |
| Parâmetro sugerido pelo senador Eduardo Braga | 12,5% |
A diferença entre as premissas possui impacto expressivo.
Segundo os dados apresentados na CAE, a redução do hiato de 22,6% para 15,9%, considerada pelo TCU, representaria acréscimo estimado de R$ 39,1 bilhões na arrecadação, tomando como referência dados de 2023.
O senador Eduardo Braga argumentou que o novo sistema poderá produzir uma melhora ainda maior da conformidade tributária.
Entre os fatores utilizados para sustentar essa possibilidade estão o split payment, mecanismo de recolhimento do tributo na liquidação financeira da operação, e o incentivo para que empresas exijam documentos fiscais de seus fornecedores a fim de apropriar créditos tributários.
Segundo essa interpretação, a combinação de fiscalização eletrônica e não cumulatividade poderá reduzir o espaço para operações não declaradas.
Entretanto, a estimativa de hiato de 12,5% constitui uma proposta de parâmetro para o cálculo, e não uma alteração já aprovada.
Também não é possível afirmar que sua adoção produziria automaticamente uma alíquota específica sem refazer integralmente os cálculos com as demais variáveis.
O vice-presidente do Conselho Federal de Contabilidade, Márcio Schuch, destacou a necessidade de maior transparência sobre as premissas utilizadas.
A CAE aprovou requerimento para que o TCU e o Ministério da Fazenda apresentem informações adicionais sobre os estudos que fundamentaram as estimativas de conformidade.
Empresas de serviços podem ser mais afetadas pela alíquota da CBS
A discussão sobre a alíquota da CBS em 2027 é especialmente relevante para empresas que atualmente recolhem PIS e Cofins pelo regime cumulativo.
Nesse regime, aplicável, como regra, a muitas empresas tributadas pelo lucro presumido, as contribuições possuem alíquota conjunta de 3,65% sobre a receita.
Com a substituição pela CBS, essas empresas passarão a observar um modelo não cumulativo, com direito a créditos sobre aquisições tributadas, desde que atendidos os requisitos legais.
Entretanto, empresas intensivas em mão de obra podem apresentar menor geração de créditos, uma vez que os salários não conferem, como regra, direito ao creditamento de CBS.
Essa característica poderá produzir aumento da carga efetiva para determinados prestadores de serviços.
Para demonstrar a relevância financeira da diferença entre os percentuais discutidos, considere uma operação de R$ 100 mil, antes dos créditos e sem reduções legais.
| Cenário | Alíquota | Valor nominal |
| PIS/Cofins cumulativos atuais | 3,65% | R$ 3.650 |
| CBS, cenário de referência anterior | 9,21% | R$ 9.210 |
| CBS, referência calculada pelo TCU | 11,3% | R$ 11.300 |
A diferença nominal entre os cenários de CBS de 9,21% e 11,3% corresponde a R$ 2.090 em uma operação de R$ 100 mil, antes dos créditos.
Essa comparação é exclusivamente ilustrativa. Os percentuais correspondem a referências distintas e não representam, necessariamente, a alíquota efetiva aplicável em 2027, que deverá considerar a redução transitória de 0,1 ponto percentual e as demais regras legais.
Além disso, o impacto econômico dependerá dos créditos aproveitáveis, da formação do preço e do regime específico de cada atividade.
Os setores potencialmente mais expostos são aqueles com elevada participação da folha de pagamento e baixo volume de aquisições tributadas, como determinadas consultorias, serviços corporativos, atividades administrativas e empresas de tecnologia.
Algumas profissões regulamentadas podem utilizar a redução de 30% das alíquotas prevista no art. 127 da Lei Complementar nº 214/2025, desde que preenchidos os requisitos legais.
Por outro lado, empresas industriais e comerciais com maior volume de aquisições tributadas poderão apresentar capacidade superior de geração de créditos.
Essas diferenças foram analisadas anteriormente na matéria CBS 2027: TCU propõe alíquota de referência de 11,3%, que apresenta os possíveis impactos sobre empresas do lucro real e presumido.
Orientação prática: o que as empresas devem acompanhar
A discussão sobre a alíquota da CBS em 2027 não deve interromper os trabalhos de preparação para a Reforma Tributária do Consumo.
O calendário atualmente previsto mantém o início da cobrança efetiva da CBS em janeiro de 2027, com substituição do PIS e da Cofins.
O debate no Senado diz respeito ao cálculo da alíquota de referência, não representando, por si só, adiamento da implementação do tributo.
Para as empresas, é importante elaborar simulações que considerem diferentes cenários de alíquota, a composição dos custos operacionais e o aproveitamento dos créditos.
Também devem ser analisados os contratos com execução em 2027, sobretudo aqueles que possuem preços fixados antecipadamente ou restrições ao repasse de alterações tributárias.
Nas empresas prestadoras de serviços, recomenda-se identificar a proporção entre despesas com pessoal e aquisições capazes de gerar créditos.
Já nas empresas industriais e comerciais, o foco deve incluir o mapeamento dos créditos, a classificação tributária das operações e a adequação dos sistemas de faturamento.
A transição deverá considerar ainda a cobrança do IBS à alíquota total de 0,1% em 2027 e 2028 e a correspondente redução transitória da CBS.
Essa sistemática foi examinada na publicação IBS em 2027: alíquota de 0,1% e CBS menor em 0,1 ponto percentual.
O Senado pretende aprofundar as discussões antes da definição do percentual, inclusive mediante novos debates sobre os critérios utilizados pelo TCU e pela Receita Federal.
A legislação prevê mecanismos de revisão das alíquotas durante a transição, mas isso não elimina os riscos associados à formação inicial de preços e à adaptação dos sistemas empresariais.
A definição da alíquota da CBS em 2027 será um dos principais fatores para avaliar a distribuição da carga tributária entre os diferentes setores econômicos.
Uma eventual redução do percentual de referência poderá diminuir o débito nominal das empresas, mas a carga efetiva continuará dependendo da possibilidade de aproveitamento de créditos, das operações realizadas e do enquadramento jurídico de cada atividade.
Até a publicação da resolução do Senado, os percentuais discutidos devem ser utilizados como hipóteses de planejamento, e não como alíquotas definitivamente aprovadas.
A aplicação concreta das regras dependerá da legislação e dos atos normativos vigentes na data das operações.
Saiba mais: Agência Senado
Notícias relacionadas: Nogueira da Rocha Advogados