ITBI: LC nº 227/2026 detalha a apuração do valor venal e exige critérios técnicos, transparência e direito de contestação pelo contribuinte
A Lei Complementar nº 227/2026 alterou o art. 38 do Código Tributário Nacional e passou a estabelecer parâmetros mais detalhados para a definição da base de cálculo do Imposto sobre a Transmissão de Bens Imóveis (ITBI). A mudança afeta diretamente a atuação dos Municípios, que deverão verificar se suas normas locais e seus procedimentos administrativos estão compatíveis com a nova disciplina nacional. A íntegra da LC nº 227/2026 pode ser consultada no Portal da Legislação do Planalto.
A alteração não se limita a reafirmar que o ITBI incide sobre o valor venal do bem ou direito transmitido. O CTN passou a indicar de forma mais objetiva quais elementos podem ser considerados para estimar esse valor e, ao mesmo tempo, reforçou o dever de transparência da administração e o direito do contribuinte de questionar a avaliação adotada.
A redação atualizada do art. 38 pode ser consultada diretamente no Código Tributário Nacional compilado.
Valor venal passa a ter parâmetros expressos no CTN
O novo art. 38 estabelece que o valor venal corresponde ao montante pelo qual o bem ou direito seria negociado à vista em condições normais de mercado.
A legislação também passou a permitir expressamente que a estimativa administrativa considere informações como preços praticados no mercado imobiliário, dados de cartórios, informações de agentes financeiros, localização, tipologia, destinação, padrão construtivo, área do terreno e da edificação, entre outros fatores relevantes para avaliação imobiliária.
Com isso, os Municípios passam a contar com fundamento legal mais detalhado para utilizar bases de dados e critérios comparativos na identificação do valor de mercado.
Essa possibilidade, porém, não transforma o resultado da avaliação fiscal em valor absoluto ou imune a questionamento.
Município deverá demonstrar como chegou ao valor do imóvel
Uma das mudanças mais relevantes está na exigência de publicidade dos critérios utilizados na estimativa do valor venal.
A administração tributária deverá permitir que o contribuinte compreenda os elementos utilizados para chegar ao valor adotado no lançamento ou na exigência do ITBI.
Isso pode envolver, por exemplo, a indicação das referências de mercado utilizadas, das características consideradas no imóvel e da metodologia aplicada para comparar operações semelhantes.
A nova redação também assegura ao contribuinte a possibilidade de apresentar avaliação contraditória, conforme procedimento a ser regulamentado pela legislação municipal ou distrital.
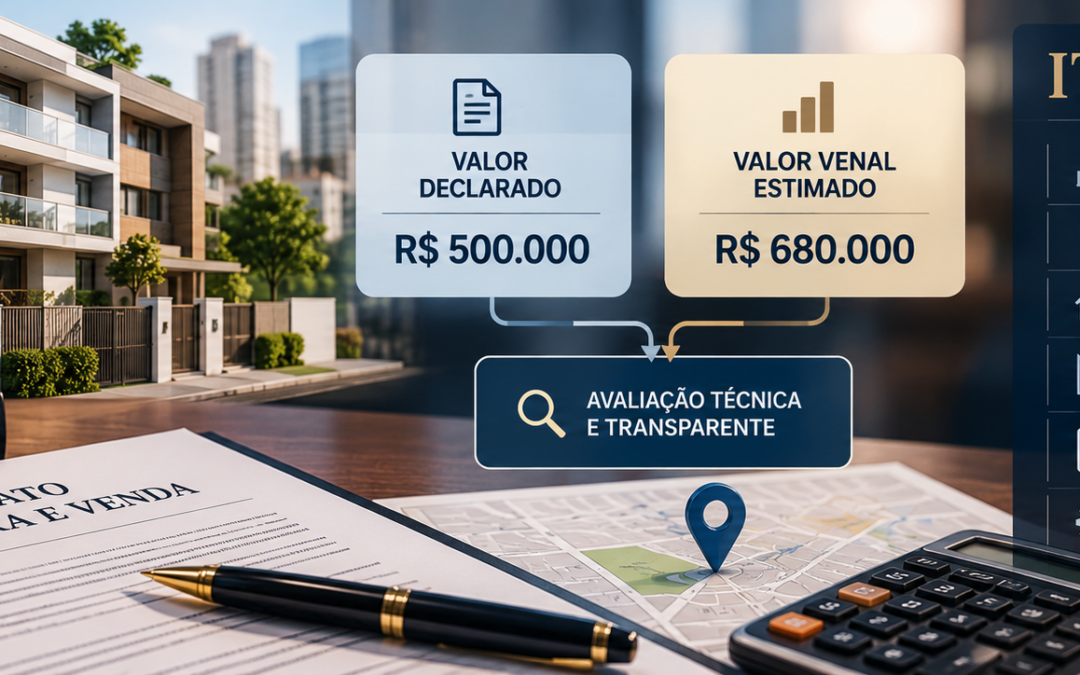
Essa previsão tende a aumentar a importância dos procedimentos administrativos de revisão do ITBI, especialmente quando houver diferença relevante entre o preço declarado na operação e o valor estimado pelo Município.
Tema 1.113 do STJ continua relevante
A alteração do CTN deve ser interpretada em conjunto com o Tema 1.113 do Superior Tribunal de Justiça, que permanece como referência central nas discussões sobre a base de cálculo do ITBI.
No julgamento repetitivo, o STJ fixou entendimento de que a base do imposto corresponde ao valor do imóvel em condições normais de mercado, afastou a vinculação automática ao valor utilizado para fins de IPTU e reconheceu que o valor declarado pelo contribuinte possui presunção de compatibilidade com o mercado.
O Tribunal também afastou a possibilidade de o Município substituir automaticamente essa informação por um valor de referência previamente fixado de forma unilateral.
A página oficial do precedente pode ser consultada em Tema 1.113 do STJ.
Para aprofundamento, o acórdão do REsp nº 1.937.821/SP, um dos processos representativos da controvérsia, também está disponível na jurisprudência oficial do STJ.
A LC nº 227/2026 não elimina automaticamente os efeitos desse precedente. O que muda é o nível de detalhamento legal conferido à atividade de avaliação dos Municípios.
Discussão passa a envolver a qualidade da metodologia
Com a nova redação do CTN, futuras controvérsias podem deixar de se concentrar apenas na existência de um “valor de referência” e passar a avaliar a qualidade da metodologia usada pela administração tributária.
A pergunta poderá ser não apenas se o Município adotou valor diferente daquele declarado pelo contribuinte, mas também se demonstrou adequadamente como chegou a esse resultado.
Isso envolve verificar se os dados utilizados são atuais, se os imóveis escolhidos como parâmetros são realmente comparáveis, se as características particulares do bem foram consideradas e se o contribuinte teve acesso a um procedimento efetivo de contestação.
Um sistema automatizado de avaliação, por exemplo, pode ser compatível com a nova legislação, desde que não funcione como simples tabela inflexível e que permita compreender e revisar os critérios aplicados.
Legislação municipal pode precisar de atualização
A alteração do art. 38 produz reflexos diretos sobre os Códigos Tributários Municipais e regulamentos do ITBI.
Cada Município deverá avaliar se sua legislação disciplina adequadamente:
- os critérios utilizados para estimar o valor venal;
- a publicidade da metodologia;
- o acesso do contribuinte aos dados considerados;
- o procedimento de avaliação contraditória;
- a autoridade competente para decidir eventual impugnação.
A mera existência de um sistema eletrônico ou de uma base de valores não será, por si só, suficiente para atender às novas exigências.
A norma local deverá permitir que o contribuinte compreenda a origem do valor exigido e apresente argumentos e documentos capazes de demonstrar que o preço efetivamente negociado corresponde às condições particulares da transação.
Documentação da operação passa a ter ainda mais importância
Do lado do contribuinte, a mudança reforça a necessidade de documentar adequadamente a negociação imobiliária.
Nem todo imóvel é vendido pelo valor médio praticado em determinada região.
Estado de conservação, necessidade de reforma, restrições de uso, características físicas, urgência na venda, condições de pagamento e outras circunstâncias podem justificar preços distintos daqueles encontrados em bases estatísticas.
Quando houver divergência com a estimativa municipal, documentos capazes de demonstrar essas particularidades poderão assumir papel relevante.
Contratos, laudos de avaliação, fotografias, registros de negociação e documentos relativos ao estado do imóvel podem contribuir para demonstrar a realidade econômica da operação.
Compartilhamento de informações amplia capacidade de fiscalização
O novo art. 38 também fortalece a utilização de informações provenientes de serviços notariais e registrais.
O acesso a uma base maior de transações pode aumentar a capacidade das administrações municipais de identificar padrões de preços e divergências relevantes.
Esse avanço, entretanto, deve caminhar juntamente com maior transparência.
Quanto mais sofisticado for o sistema utilizado para estimar valores imobiliários, maior será a necessidade de permitir que o contribuinte compreenda os parâmetros utilizados no caso concreto.
O que muda na prática no ITBI
A LC nº 227/2026 cria um ambiente jurídico mais detalhado para a definição da base de cálculo do ITBI.
Para os Municípios, a alteração amplia os instrumentos legais disponíveis para avaliação do valor venal, mas também exige procedimentos mais transparentes e controláveis.
Para os contribuintes, o valor informado na operação continua relevante e não pode ser simplesmente desconsiderado por uma tabela genérica sem fundamentação.
O Tema 1.113 do STJ permanece importante nessa análise e, conforme consta na própria página oficial do Tribunal, está atualmente com recurso extraordinário pendente de pronunciamento no STF.
A tendência é que a discussão sobre ITBI passe a se concentrar cada vez mais na qualidade técnica da avaliação, na motivação da administração e no efetivo respeito ao contraditório.
Por isso, Municípios que utilizem critérios antigos ou pouco transparentes deverão avaliar a necessidade de atualização de suas normas locais, enquanto contribuintes precisarão redobrar a atenção à documentação das operações imobiliárias.
A aplicação concreta do novo art. 38 dependerá da combinação entre a legislação nacional, as regras de cada Município, a metodologia efetivamente utilizada e a jurisprudência dos tribunais superiores.
Leia mais: STJ