Regularidade fiscal: STJ limita exceções para repasses públicos a educação, saúde e assistência social. Veja os efeitos para municípios e entidades
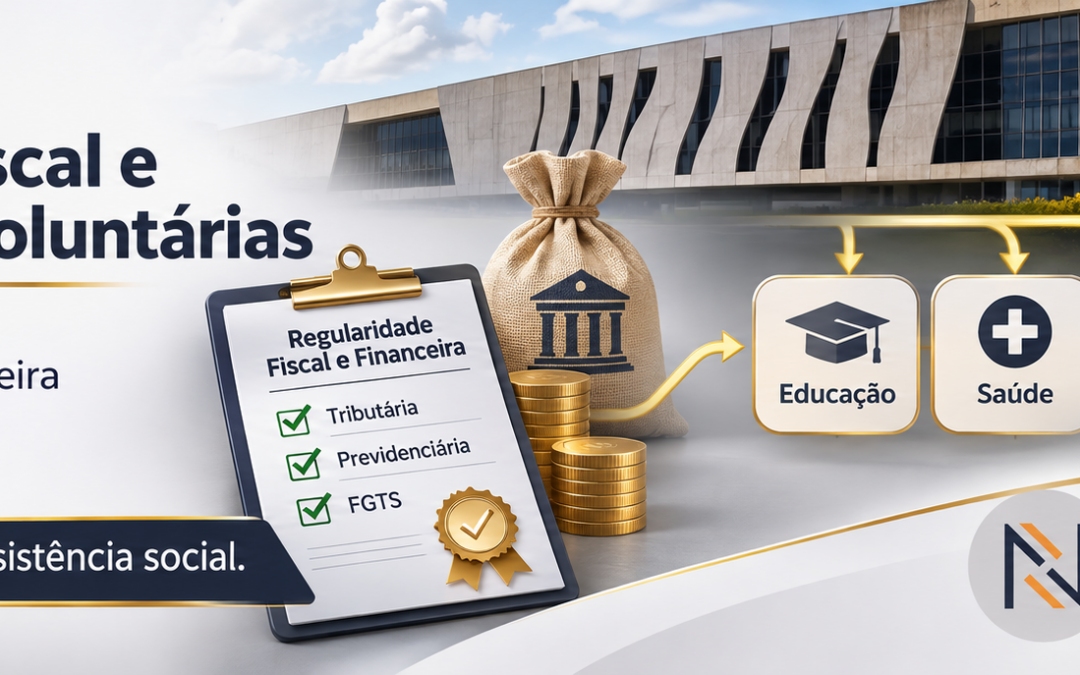
O Superior Tribunal de Justiça (STJ) definiu que a regularidade fiscal e financeira constitui requisito para o recebimento de transferências voluntárias de recursos públicos, admitindo exceções específicas para ações de educação, saúde e assistência social. A decisão também estabelece que a legislação federal que flexibiliza exigências para determinados repasses não pode ser automaticamente aplicada às transferências realizadas por Estados, Distrito Federal ou Municípios.
O entendimento foi fixado pela Primeira Seção do STJ, por unanimidade, em 11 de novembro de 2026, no julgamento dos Recursos Especiais nº 2.242.339/BA e nº 2.245.522/BA, sob relatoria da ministra Regina Helena Costa. A controvérsia foi julgada como Tema Repetitivo 1.469 do STJ, estabelecendo orientação para casos semelhantes.
A decisão possui consequências para administrações municipais, convênios públicos e projetos que envolvam organizações da sociedade civil, especialmente nas áreas de educação, saúde, assistência social, cultura e eventos.
Entretanto, é necessário distinguir: o julgamento trata diretamente das transferências voluntárias entre entes federativos. Seus efeitos sobre organizações do terceiro setor são predominantemente indiretos, e não representam uma dispensa geral de certidões ou requisitos para entidades privadas.
O entendimento consta do Informativo de Jurisprudência nº 910 do STJ, publicado em 17 de novembro de 2026.
Regularidade fiscal: o que o STJ decidiu no Tema 1.469?
A discussão envolveu a interpretação do artigo 25 da Lei Complementar nº 101/2000, conhecida como Lei de Responsabilidade Fiscal (LRF).
O dispositivo estabelece condições para a transferência voluntária de recursos entre entes públicos, incluindo exigências relacionadas à situação fiscal e financeira do beneficiário.
Entre os requisitos legais estão a comprovação de regularidade no pagamento de tributos, empréstimos e financiamentos devidos ao ente transferidor, a prestação de contas de recursos anteriormente recebidos, a observância de limites fiscais e a previsão orçamentária de contrapartida.
O artigo 25, § 3º, da LRF estabelece uma exceção para repasses destinados a ações de educação, saúde e assistência social.
No Tema 1.469, o STJ confirmou que essa exceção deve ser interpretada segundo os conceitos previstos na Constituição e na legislação, e não pela simples atribuição de finalidade social a determinado projeto.
Assim, uma atividade de interesse público não estará automaticamente dispensada das exigências de regularidade fiscal apenas porque produz efeitos positivos para a comunidade.
A regra geral permanece sendo a comprovação da situação fiscal e financeira exigida pela legislação.
O texto oficial da Lei de Responsabilidade Fiscal permite consultar os requisitos e as exceções do artigo 25.
Quais atividades podem ser dispensadas da regularidade fiscal?
O julgamento estabeleceu parâmetros jurídicos para identificar as atividades abrangidas pelas exceções.
Educação
O STJ adotou conceito que não se restringe ao ensino escolar tradicional.
As ações educacionais podem abranger o desenvolvimento intelectual, técnico, científico, artístico, moral e pessoal, desde que sua finalidade seja efetivamente educacional segundo os parâmetros constitucionais e legais.
Isso significa que determinados projetos de formação artística ou capacitação profissional poderão possuir natureza educacional, conforme suas características concretas.
Entretanto, o simples fato de um projeto envolver cultura, arte ou conhecimento não basta para enquadrá-lo automaticamente na exceção.
Saúde
As ações de saúde compreendem atividades de prevenção, proteção e recuperação da saúde humana.
Também podem ser abrangidas políticas públicas legalmente articuladas ao Sistema Único de Saúde (SUS).
A classificação depende da finalidade efetiva da atividade e de sua vinculação ao sistema normativo de saúde, não sendo suficiente uma relação indireta com qualidade de vida ou bem-estar.
Assistência social
As ações de assistência social estão relacionadas ao atendimento de pessoas em situação de vulnerabilidade, independentemente de contribuição prévia, mediante serviços, programas e benefícios destinados à proteção social.
O STJ destacou especialmente as atividades vinculadas ao Sistema Único de Assistência Social (SUAS).
A definição deve observar o artigo 203 da Constituição e a Lei nº 8.742/1993, Lei Orgânica da Assistência Social (LOAS).
Essas distinções são relevantes porque a classificação jurídica da atividade influencia a possibilidade de afastar exigências de regularidade fiscal nas transferências voluntárias entre entes públicos.
Repasses federais e estaduais possuem regras diferentes
Outro ponto central do Tema 1.469 envolve o alcance do artigo 26 da Lei nº 10.522/2002.
Essa norma prevê uma disciplina especial para transferências de recursos federais a Estados, Distrito Federal e Municípios destinadas a determinadas ações sociais ou realizadas em faixa de fronteira.
O STJ reconheceu que essa legislação admite um conceito mais amplo de ações sociais do que a exceção estabelecida no artigo 25, § 3º, da LRF.
Entretanto, a Corte também afirmou que essa flexibilização específica não pode ser estendida automaticamente aos repasses provenientes de recursos estaduais, distritais ou municipais.
A razão é que a Lei nº 10.522/2002 disciplina situações relacionadas à administração de recursos federais, enquanto a Lei de Responsabilidade Fiscal estabelece normas gerais aplicáveis aos entes da Federação.
Consequentemente, a origem do recurso público passa a ser elemento decisivo na análise dos requisitos de regularidade fiscal.
Em repasses estaduais, por exemplo, não basta invocar a disciplina federal das ações sociais para afastar exigências previstas na LRF.
O artigo 26 da Lei nº 10.522/2002 pode ser consultado no Portal do Planalto.
O caso que originou o julgamento
A controvérsia surgiu de pedido de transferência de recursos estaduais para custear festividades juninas municipais.
O Município pretendia afastar exigências de regularidade para receber os valores destinados à realização do evento.
O STJ concluiu que, embora manifestações culturais possuam relevância social, o financiamento de festividades não se enquadra automaticamente nas exceções de educação, saúde e assistência social previstas na LRF.
Também afastou a aplicação da regra especial de repasses federais, porque os recursos discutidos eram estaduais.
O precedente não proíbe o financiamento público de eventos culturais. O que estabelece é a necessidade de observar os requisitos fiscais legalmente exigidos quando a transferência não estiver abrangida por uma exceção.
Impactos para entidades do terceiro setor e projetos culturais
O Tema 1.469 do STJ possui relevância indireta para associações, fundações, organizações sociais, OSCIPs e outras entidades sem fins lucrativos que desenvolvem projetos em cooperação com o Poder Público.
Isso ocorre porque muitas iniciativas do terceiro setor dependem de recursos provenientes de convênios, programas públicos, termos de colaboração ou outras formas de parceria.
Se o ente público responsável pelo financiamento não puder receber determinada transferência voluntária por ausência de regularidade fiscal, a execução do projeto poderá sofrer atraso, redução de recursos ou necessidade de readequação orçamentária.
Entretanto, a decisão não deve ser interpretada como autorização para que organizações privadas deixem de apresentar certidões ou documentos de regularidade exigidos em suas próprias parcerias.
As transferências entre entes federativos possuem regime jurídico distinto das parcerias celebradas diretamente com organizações da sociedade civil, disciplinadas, em regra, pela Lei nº 13.019/2014, Marco Regulatório das Organizações da Sociedade Civil.
As entidades também poderão estar sujeitas a requisitos específicos previstos na legislação, em regulamentos, editais e instrumentos de parceria.
A distinção é particularmente importante para projetos culturais.
Uma exposição artística, por exemplo, pode apresentar atividades educativas, mas isso não significa que todos os seus custos ou objetivos tenham natureza de educação para fins da exceção reconhecida pelo STJ.
É necessário examinar o objeto da transferência pública, o conteúdo efetivamente financiado e a legislação aplicável.
A existência de oficinas, cursos ou atividades de formação cultural pode ser juridicamente relevante, desde que a finalidade educacional esteja demonstrada e se enquadre nos critérios normativos.
O mesmo raciocínio vale para atividades assistenciais desenvolvidas por entidades privadas, cuja classificação depende de requisitos legais específicos.
Orientação prática para gestores públicos e organizações sociais
A decisão recomenda atenção à estrutura jurídica e financeira dos projetos que dependam de transferências voluntárias.
O primeiro aspecto é identificar a origem dos recursos: União, Estado, Distrito Federal ou Município.
Em seguida, é necessário verificar a natureza da atividade financiada e se existe enquadramento em alguma das exceções legais.
Também devem ser examinadas as condições fiscais do ente beneficiário, a existência de exigências documentais e o instrumento jurídico utilizado para a transferência.
No caso de organizações da sociedade civil, a análise deve distinguir os requisitos aplicáveis ao ente público daqueles exigidos diretamente da entidade executora.
Para projetos culturais, educacionais e assistenciais, é importante que a descrição das atividades e sua documentação demonstrem de maneira objetiva a finalidade dos recursos.
A simples classificação genérica como projeto social não assegura a aplicação das exceções previstas na legislação.
O Tema 1.469 do STJ consolida, portanto, uma interpretação que preserva a regularidade fiscal como requisito geral das transferências voluntárias, mas reconhece exceções legalmente delimitadas para atividades essenciais.
A decisão também impede que a disciplina especial dos repasses federais seja utilizada indistintamente para transferências efetuadas por outros entes federativos.
Para gestores públicos e entidades envolvidas em projetos financiados com recursos públicos, a aplicação do precedente dependerá da origem dos valores, da natureza jurídica da transferência e do enquadramento da atividade nas hipóteses previstas em lei.
A análise de cada caso exige atenção à legislação aplicável e às condições estabelecidas no instrumento de financiamento.
Saiba mais: Precedentes - STJ
Notícias relacionadas: Nogueira da Rocha Advogados