CBS em 2027 poderá ter mais um ano de testes. Minuta de PEC prevê cobrança efetiva em 2028 e mudanças no FNDR, com impactos para empresas
A implementação da CBS em 2027 poderá sofrer alterações caso avance uma proposta de emenda constitucional que pretende adiar para 2028 o início da cobrança efetiva da Contribuição sobre Bens e Serviços. A iniciativa também prevê a manutenção do PIS e da Cofins por mais um ano e alterações na distribuição dos recursos do Fundo Nacional de Desenvolvimento Regional (FNDR).
A minuta foi elaborada por Antônio Machado Guedes Alcoforado, auditor fiscal e integrante do Comitê Gestor do IBS, e apresenta ajustes ao cronograma da Reforma Tributária do Consumo instituída pela Emenda Constitucional nº 132/2023.
A proposta possui dois objetivos: ampliar o período de testes da CBS, permitindo calibrar sua alíquota com dados efetivos de arrecadação, e modificar os critérios de distribuição do FNDR, com maior peso para os coeficientes do Fundo de Participação dos Estados (FPE).
Até 16 de novembro de 2026, o documento constitui uma minuta de iniciativa individual, ainda não formalizada como PEC em tramitação no Congresso Nacional. Não representa decisão institucional do Comitê Gestor do IBS nem altera a legislação vigente.
O calendário atual, estabelecido pela Emenda Constitucional nº 132/2023 e pela Lei Complementar nº 214/2025, continua prevendo a substituição do PIS e da Cofins pela CBS em janeiro de 2027.
CBS em 2027: como funcionaria o novo período de testes
A principal modificação proposta consiste em transformar 2027 em um segundo exercício de testes, semelhante ao modelo iniciado em 2026, mas com uma diferença importante: o recolhimento da CBS seria obrigatório.
Pela minuta, a CBS permaneceria com alíquota de 0,9% durante 2027, enquanto o IBS continuaria sujeito às alíquotas transitórias de 0,05% para os Estados e 0,05% para os Municípios.
Os valores recolhidos seriam compensáveis com PIS e Cofins, conforme o mecanismo previsto na proposta, com a finalidade de impedir que a fase adicional de testes produzisse, por si só, elevação da carga tributária.
A proposta também prevê tratamento predominantemente orientador para penalidades decorrentes do descumprimento de obrigações acessórias, admitindo hipóteses de dispensa ou redução quando houver regularização após notificação, ressalvadas situações de dolo, fraude ou simulação.
A distinção entre o calendário atualmente previsto e aquele sugerido pela minuta pode ser observada no quadro:
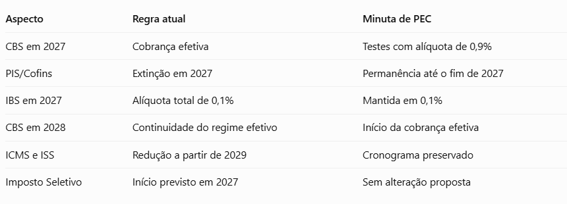
Dessa forma, a iniciativa não pretende interromper integralmente a Reforma Tributária. O adiamento estaria concentrado na transição do PIS e da Cofins para a CBS, preservando os demais marcos constitucionais.
A minuta acrescentaria o art. 125-A ao Ato das Disposições Constitucionais Transitórias (ADCT), além de alterar os arts. 126, 127 e 130 do mesmo diploma.
Por que a alíquota de 11,3% da CBS está sendo questionada
Um dos fundamentos apresentados para o adiamento da CBS em 2027 é a necessidade de avaliar, com maior precisão, a alíquota de referência do novo tributo.
Em 28 de outubro de 2026, o Tribunal de Contas da União aprovou, no Acórdão nº 2.933/2026 – Plenário, processo TC 006.529/2026-7, o cálculo da alíquota de referência de 11,3% para a CBS, correspondente ao percentual técnico de 11,3468%, arredondado conforme a Lei Complementar nº 214/2025.
A metodologia utilizada pelo TCU procura assegurar que a introdução da CBS preserve, em termos agregados, a arrecadação correspondente aos tributos substituídos.
A minuta não sustenta que a alíquota calculada esteja necessariamente incorreta. Seu argumento central é que determinados parâmetros relevantes ainda não estavam integralmente disponíveis quando o cálculo foi realizado.
Entre os fatores apresentados estão a utilização de informações de 2023 e 2024, em substituição aos anos-base inicialmente previstos de 2024 e 2025; a ausência de definições normativas completas relativas ao Imposto Seletivo e ao IPI residual; e a necessidade de estimar o comportamento dos créditos e os ganhos de conformidade do novo sistema.
O próprio TCU registrou as premissas e limitações utilizadas no cálculo.
Tribunal de Contas da União+1
Segundo a minuta, um período adicional de testes permitiria observar o funcionamento real da não cumulatividade, o volume de créditos aproveitados e a arrecadação efetiva, reduzindo a dependência de projeções.
Para isso, o texto propõe que os dados produzidos até 30 de setembro de 2027 sejam considerados na definição da primeira alíquota efetiva da CBS, a vigorar em 2028.
O cronograma proposto prevê encaminhamento dos cálculos ao TCU até 1º de novembro de 2027, remessa ao Senado até 1º de dezembro e fixação da alíquota até 15 de dezembro.
Entretanto, a alíquota de 11,3% continua sendo a referência calculada oficialmente para 2027. Sua substituição por outro percentual dependeria de mudanças normativas e de novo procedimento de cálculo.
Consequências para empresas do lucro presumido e do lucro real
A eventual postergação da CBS em 2027 poderá produzir efeitos diferentes conforme o setor de atuação, a estrutura de custos e o regime tributário da empresa.
Entre as principais preocupações está a mudança do sistema cumulativo de PIS e Cofins, atualmente aplicado, como regra, a empresas do lucro presumido, para o novo modelo não cumulativo da CBS.
Hoje, essas empresas geralmente recolhem PIS e Cofins à alíquota conjunta de 3,65% sobre a receita, sem apropriação dos créditos típicos do regime não cumulativo.
Com a CBS, a alíquota nominal será maior, mas haverá direito a créditos sobre aquisições tributadas, dentro das condições estabelecidas na legislação.
O problema é que a folha de salários não gera, como regra, créditos de CBS. Consequentemente, empresas prestadoras de serviços intensivas em mão de obra poderão enfrentar aumento da carga efetiva, especialmente quando realizarem poucas aquisições que gerem créditos.
Entre os segmentos potencialmente mais sensíveis estão serviços administrativos, consultorias, empresas de tecnologia, atividades profissionais, determinados serviços terceirizados e outros negócios nos quais os salários representam parcela expressiva dos custos.
O impacto não será uniforme. Algumas atividades possuem reduções de alíquotas ou regimes específicos, de modo que a avaliação precisa considerar a legislação aplicável a cada operação. Para demonstrar a diferença, considere uma empresa de serviços com faturamento mensal de R$ 100 mil, atualmente sujeita ao PIS e à Cofins cumulativos.
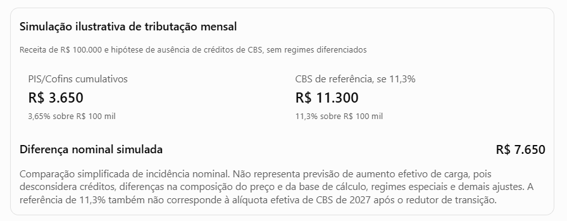
Embora o cenário ilustre o motivo da preocupação empresarial, a alíquota efetiva depende dos créditos disponíveis e da forma de precificação. Não seria correto concluir que toda empresa do lucro presumido terá aumento tributário equivalente à diferença nominal apresentada.
Nas empresas do lucro real, atualmente sujeitas, como regra, ao PIS e à Cofins não cumulativos de 9,25%, a situação é distinta.
A CBS poderá ampliar o universo de créditos aproveitáveis e reduzir distorções do sistema atual. Entretanto, esse benefício dependerá do funcionamento dos mecanismos de apuração, reconhecimento e utilização dos créditos.
Por isso, a postergação defendida na minuta teria consequências potencialmente favoráveis para a preparação operacional, mas também manteria por mais um ano as limitações e complexidades do sistema de PIS e Cofins.
Outro aspecto relevante é a convivência de regimes durante a transição.
Se aprovada, a proposta prolongaria as obrigações associadas a PIS e Cofins, ao mesmo tempo em que exigiria a operação real dos sistemas de CBS e IBS em 2027.
Isso poderia aumentar temporariamente os custos de conformidade e exigir que empresas mantivessem simultaneamente rotinas fiscais, controles de créditos, parametrizações de ERP e procedimentos de conciliação para tributos antigos e novos.
A atualização dos documentos fiscais já constitui obrigação relevante na reforma. O Ato Conjunto RFB/CGIBS nº 7/2026, publicado em 13 de novembro de 2026, estabeleceu novos marcos para determinados documentos eletrônicos, distribuídos entre janeiro e março de 2027.
Comitê Gestor do IBS
No site do escritório, esse assunto foi examinado na matéria Reforma Tributária: Receita Federal e CGIBS estabelecem cronograma para documentos fiscais com IBS e CBS.
Mudanças no FNDR podem alterar a distribuição de investimentos entre Estados
Além da postergação da CBS, a minuta propõe alteração no art. 159-A, § 4º, da Constituição Federal, relativo ao Fundo Nacional de Desenvolvimento Regional.
O FNDR foi criado pela Emenda Constitucional nº 132/2023 para financiar infraestrutura, atividades produtivas, geração de emprego, inovação e desenvolvimento regional, especialmente diante da redução progressiva dos incentivos estaduais de ICMS.
Pela disciplina constitucional atual, os recursos são distribuídos a partir de dois critérios: população dos Estados e Distrito Federal, com peso de 30%, e coeficiente de participação no FPE, com peso de 70%. A minuta pretende modificar essa proporção.
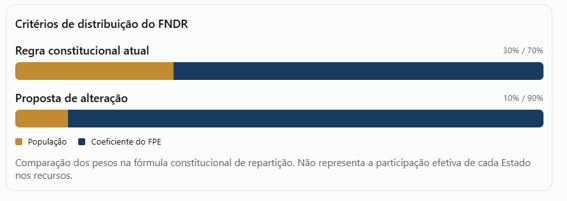
A intenção declarada é ampliar a participação de Estados com menor capacidade econômica, especialmente nas regiões Norte e Nordeste.
Segundo simulação apresentada pelo autor da minuta, baseada nos coeficientes do FPE de 2026 e em estimativas populacionais do IBGE, a participação conjunta dessas duas regiões aumentaria em mais de oito pontos percentuais.
Esse resultado, contudo, constitui estimativa da proposta, não distribuição já aprovada ou repasse realizado.
O impacto empresarial seria indireto, mas relevante para decisões de investimento.
O aumento dos recursos disponíveis em determinados Estados poderá ampliar a capacidade de financiamento de infraestrutura, projetos industriais, inovação e incentivos econômicos regionais.
Por outro lado, Estados mais populosos poderão receber parcela menor dos recursos em comparação com a regra atualmente prevista.
A alteração não pretende reduzir o montante global de aportes da União ao FNDR, apenas modificar os critérios de distribuição.
Para empresas com unidades em diferentes Estados, especialmente aquelas que utilizam benefícios estaduais de ICMS, a mudança poderá influenciar a avaliação da competitividade regional durante a substituição dos incentivos fiscais pela nova estrutura tributária.
Entretanto, eventual benefício para uma empresa dependerá dos projetos selecionados, das políticas estaduais e das regras de aplicação dos recursos. A mudança do critério de distribuição não criaria, isoladamente, direito a incentivo fiscal individual.
Orientação prática: o que as empresas devem considerar antes de 2027
A possibilidade de adiamento da CBS em 2027 acrescenta incerteza ao planejamento tributário e financeiro das empresas, mas não autoriza a suspensão dos projetos de adaptação à Reforma Tributária.
A minuta ainda precisaria ser formalmente apresentada por um dos legitimados previstos no art. 60 da Constituição Federal e aprovada pelo Congresso Nacional, em dois turnos em cada Casa, por três quintos dos respectivos membros.
Além disso, sua implementação exigiria a alteração da legislação complementar para compatibilizar os procedimentos de apuração, os créditos e o cronograma de extinção do PIS e da Cofins.
A própria minuta prevê que o Executivo encaminhe ao Congresso, no prazo de 60 dias após eventual promulgação da emenda, projeto de lei complementar destinado à adaptação da Lei Complementar nº 214/2025.
Para as empresas, o planejamento deve contemplar dois cenários: a entrada efetiva da CBS em janeiro de 2027, conforme a legislação vigente, e a possibilidade de prorrogação do período de testes, caso a proposta avance.
Essa análise deve alcançar os seguintes aspectos:
- Sistemas fiscais e ERP: manter a adaptação ao cronograma vigente, preservando condições de reparametrização caso a legislação seja modificada.
- Contratos e formação de preços: avaliar o impacto da CBS sobre margens de lucro, cláusulas de repasse tributário e contratos com execução em 2027 e 2028.
- Créditos de PIS e Cofins: identificar e reconciliar saldos acumulados, considerando a possibilidade de alteração da data de transição.
- Fluxo de caixa: comparar o recolhimento dos tributos atuais com os efeitos da CBS, inclusive quanto ao aproveitamento de créditos.
- Investimentos regionais: acompanhar as possíveis mudanças no FNDR, principalmente quando houver operações industriais em Estados beneficiados por incentivos fiscais.
O aspecto mais importante é compreender que a postergação não produziria necessariamente redução da carga tributária das empresas.
O benefício potencial estaria principalmente na ampliação do prazo de preparação, na possibilidade de aperfeiçoamento dos sistemas e na utilização de dados efetivos para definição da alíquota da CBS.
Em contrapartida, a manutenção do PIS e da Cofins durante 2027 prolongaria obrigações acessórias e determinados custos de conformidade associados ao sistema atual.
A proposta também não assegura que a alíquota definitiva de 2028 seria inferior aos 11,3% calculados para 2027. O percentual poderia ser maior ou menor, dependendo da metodologia, dos dados efetivamente apurados e das regras aprovadas.
A discussão sobre o adiamento da CBS em 2027 evidencia dois desafios da Reforma Tributária: assegurar que a transição não produza efeitos inesperados sobre os contribuintes e preservar a capacidade de financiamento dos Estados diante da substituição dos tributos sobre o consumo.
Até que exista alteração constitucional aprovada, as empresas devem continuar observando o calendário vigente da Reforma Tributária, acompanhando os desdobramentos legislativos e avaliando os impactos específicos sobre suas operações.
A aplicação das futuras regras dependerá do texto efetivamente aprovado, das modificações na legislação complementar e da regulamentação correspondente.
Saiba mais:
Emenda Constitucional nº 132/2023 — Constituição e transição tributária
Lei Complementar nº 214/2025 — regulamentação do IBS e da CBS
TCU — Acórdão nº 2.933/2026, cálculo da alíquota da CBS
CGIBS — atos conjuntos e cronograma dos documentos fiscais
Notícias relacionadas: Nogueira da Rocha Advogados