Bônus de adimplência fiscal da CSLL não pode ser apurado retroativamente, salvo exceções legais. Entenda as regras para empresas do lucro real e presumido
A Receita Federal esclareceu que o bônus de adimplência fiscal da CSLL não pode ser apurado retroativamente em relação a períodos anteriores nos quais o contribuinte deixou de constituir e utilizar regularmente o benefício. O entendimento foi formalizado na Solução de Consulta Disit/SRRF04 nº 4.043, de 10 de novembro de 2026, publicada no Diário Oficial da União em 16 de novembro de 2026.
A orientação interessa diretamente às empresas tributadas pelo lucro real ou presumido que atendem às condições de regularidade fiscal previstas na legislação, mas que não utilizaram o incentivo em exercícios anteriores.
Segundo a Receita, a legislação permite transportar para exercícios seguintes apenas os valores do bônus regularmente constituídos no período próprio. A formação posterior de créditos referentes a exercícios encerrados não é admitida como regra geral.
O entendimento está vinculado à Solução de Consulta Cosit nº 34, de 30 de março de 2020, e fundamenta-se no art. 38 da Lei nº 10.637/2002 e nos arts. 271 a 276 da Instrução Normativa RFB nº 1.700/2017.
Como funciona o bônus de adimplência fiscal da CSLL
O bônus de adimplência fiscal foi instituído pelo art. 38 da Lei nº 10.637, de 30 de dezembro de 2002, como incentivo destinado a pessoas jurídicas que mantêm regularidade no cumprimento de suas obrigações tributárias federais.
O benefício alcança, observados os requisitos legais, empresas submetidas ao lucro real e ao lucro presumido.
Seu valor corresponde a 1% da base de cálculo da CSLL determinada segundo as regras aplicáveis ao lucro presumido, independentemente de a pessoa jurídica beneficiária utilizar o lucro real ou presumido para apuração do IRPJ.
A regulamentação estabelece que o bônus seja calculado relativamente ao ano-calendário em que seu aproveitamento é permitido.
Nas empresas sujeitas à apuração trimestral, o cálculo considera os quatro trimestres e pode ser deduzido da CSLL devida no último trimestre do exercício.
Já nas pessoas jurídicas sujeitas ao lucro real anual, a dedução ocorre no ajuste anual.
A disciplina está detalhada nos arts. 271 a 276 da Instrução Normativa RFB nº 1.700/2017.
O incentivo, portanto, representa uma redução potencial da CSLL devida, desde que a empresa atenda às exigências legais e realize sua apuração corretamente.
Receita Federal impede apuração retroativa do benefício
A principal conclusão da Solução de Consulta nº 4.043/2026 está na distinção entre o aproveitamento posterior de um crédito já constituído e a tentativa de criar retroativamente um crédito que não foi apurado no exercício correspondente.
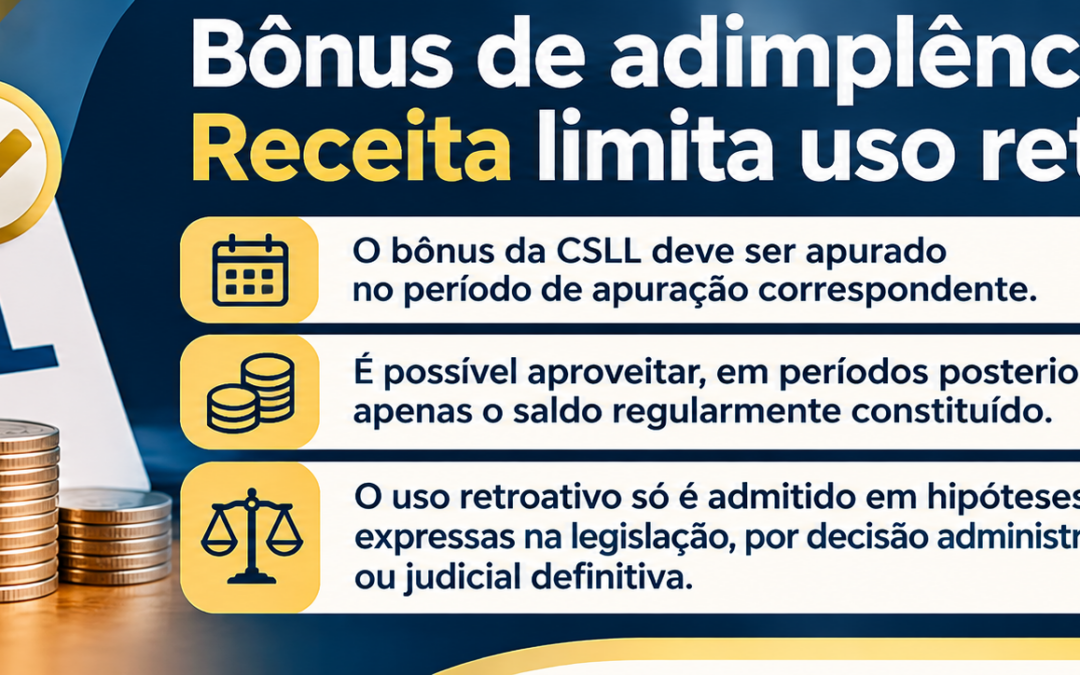
Segundo a Receita, o bônus de adimplência fiscal deve ser calculado no período de apuração ao qual pertence a base da CSLL.
Se a empresa apurou regularmente o incentivo, mas não conseguiu utilizar todo o valor por insuficiência da contribuição devida, poderá transportar o saldo para períodos posteriores, observadas as regras legais.
Entretanto, se o bônus não foi regularmente constituído no período correspondente, o contribuinte não poderá simplesmente recalcular exercícios passados e lançar os respectivos valores como créditos disponíveis.
Essa interpretação já havia sido estabelecida pela Solução de Consulta Cosit nº 34/2020, à qual a manifestação de novembro de 2026 está vinculada.
A distinção possui consequências práticas relevantes, sobretudo para empresas que identificam a existência do incentivo apenas após o encerramento de diversos exercícios fiscais.
O entendimento da Receita afasta a possibilidade de constituição retroativa generalizada do benefício.
Também permanece vedado o ressarcimento em dinheiro ou a compensação do bônus por procedimento diferente daquele expressamente autorizado pela legislação.
Quais empresas podem aproveitar o bônus e quando há exceção?
A utilização do bônus de adimplência fiscal depende da verificação da regularidade tributária durante os cinco anos-calendário considerados pela legislação, inclusive o próprio exercício de aproveitamento.
O art. 38, § 3º, da Lei nº 10.637/2002 estabelece situações que impedem a utilização do incentivo, incluindo lançamento de ofício, débitos com exigibilidade suspensa, inscrição em dívida ativa, pagamentos em atraso e descumprimento de obrigações acessórias.
Essas restrições devem ser analisadas conforme as condições e particularidades de cada período.
A Solução de Consulta nº 4.043/2026 também reconhece uma exceção expressa à vedação do aproveitamento retroativo.
Nos termos do art. 38, § 4º, da Lei nº 10.637/2002, quando decisão administrativa ou judicial definitiva resultar na desoneração integral da pessoa jurídica em relação às restrições relacionadas a lançamento de ofício ou débitos com exigibilidade suspensa, tais impedimentos poderão ser desconsiderados desde a origem.
Nessa hipótese legal específica, o aproveitamento retroativo poderá ser admitido.
Entretanto, a exceção não representa autorização ampla para recuperar o bônus referente a qualquer período não apurado. É necessário demonstrar o enquadramento na situação expressamente prevista na legislação.
O texto integral da Lei nº 10.637/2002 estabelece os requisitos e as limitações aplicáveis ao incentivo.
Exemplo de cálculo e orientação prática para empresas
Para demonstrar o impacto econômico do bônus de adimplência fiscal, considere uma empresa tributada pelo lucro presumido que tenha apresentado, no ano-calendário, base de cálculo da CSLL de R$ 1.200.000,00.
Admitindo que todos os requisitos legais estejam preenchidos, o benefício potencial seria:
R$ 1.200.000,00 × 1% = R$ 12.000,00.
O valor poderá ser deduzido da CSLL devida no período legalmente previsto.
Se o bônus tiver sido regularmente constituído, mas não utilizado integralmente por insuficiência da contribuição, o saldo poderá ser aproveitado nos exercícios seguintes, de acordo com a regulamentação.
Por outro lado, se a empresa deixou de apurá-lo no exercício de origem, a orientação administrativa não admite sua constituição retroativa, ressalvadas as exceções legais.
Essa diferença reforça a importância de manter controles específicos sobre a formação e a utilização do incentivo.
Empresas que desejem verificar sua elegibilidade devem examinar o histórico de regularidade tributária dos cinco anos-calendário exigidos, as escriturações fiscais e contábeis e a efetiva apuração do bônus nos exercícios correspondentes.
Também é necessário distinguir valores que foram regularmente constituídos e permaneceram sem utilização daqueles que nunca chegaram a ser apurados.
A Solução de Consulta nº 4.043/2026 reafirma, assim, que o bônus de adimplência fiscal não funciona como crédito tributário livremente recuperável após o encerramento do exercício.
Para as pessoas jurídicas tributadas pelo lucro real ou presumido, a principal consequência é a necessidade de verificar a elegibilidade e realizar a apuração tempestiva, preservando os registros que comprovem a constituição e o aproveitamento do benefício.
A aplicação das regras depende da situação tributária de cada empresa, da documentação disponível e da existência de eventuais decisões administrativas ou judiciais abrangidas pela exceção legal.
Saiba mais: Normas RFB
Notícias relacionadas: Nogueira da Rocha Advogados