Integralização de imóvel rural: Receita esclarece o uso do VTN no cálculo do ganho de capital e os efeitos para sócios e holdings rurais
A integralização de imóvel rural ao capital social de uma empresa pode exigir a apuração de ganho de capital pelo sócio pessoa física, mesmo quando a operação não envolve recebimento de dinheiro. A Receita Federal esclareceu que, para imóveis rurais adquiridos a partir de 1º de janeiro de 1997, devem ser considerados os valores da terra nua declarados para fins do Imposto sobre a Propriedade Territorial Rural (ITR).
O entendimento consta da Solução de Consulta Cosit nº 183, de 23 de setembro de 2026, publicada no Diário Oficial da União em 25 de setembro de 2026. A orientação possui relevância para produtores rurais, empresas agropecuárias e estruturas societárias utilizadas na organização de patrimônio rural.
O principal ponto da manifestação é a aplicação de critérios específicos para determinar o custo de aquisição e o valor de alienação do imóvel, mesmo quando o valor histórico registrado na declaração de Imposto de Renda da pessoa física seja diferente.
A decisão administrativa também suscita uma questão importante para o planejamento patrimonial: como conciliar as regras gerais de integralização de bens ao capital social com as disposições específicas de apuração do ganho de capital de imóveis rurais?
Integralização de imóvel rural: o que a Receita decidiu
A consulta examinou a situação de um imóvel rural adquirido em 2001, cujo valor permaneceu registrado na Declaração de Ajuste Anual do Imposto de Renda da pessoa física.
Posteriormente, o proprietário pretendia transferir o bem para uma pessoa jurídica, mediante integralização de imóvel rural ao capital social, utilizando o Valor da Terra Nua (VTN) informado na declaração do ITR de 2024.
Esse valor era superior àquele mantido historicamente na declaração de bens.
A dúvida apresentada foi se a transferência pelo VTN atualizado produziria ganho de capital tributável.
A Receita concluiu que a operação deveria observar o art. 19 da Lei nº 9.393/1996 e o art. 10 da Instrução Normativa SRF nº 84/2001.
Segundo esses dispositivos, para imóveis rurais adquiridos a partir de 1997, considera-se:
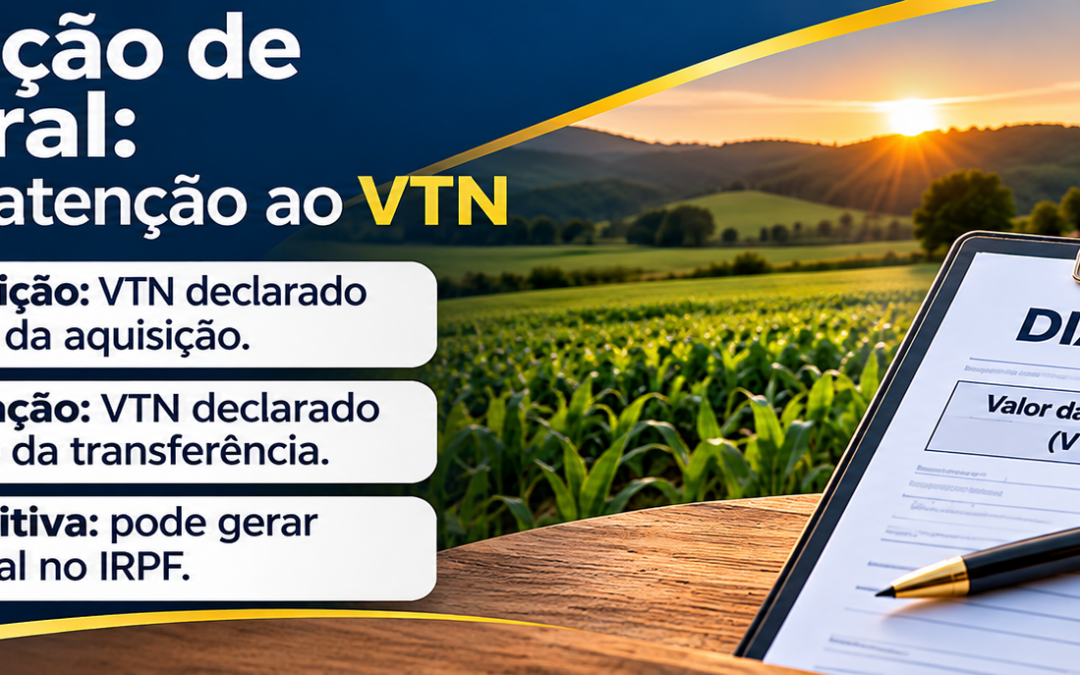
- Custo de aquisição: o VTN declarado no Documento de Informação e Apuração do ITR (DIAT) do ano da aquisição.
- Valor de alienação: o VTN declarado no DIAT do ano da alienação ou transferência.
A fundamentação adotou o princípio da especialidade, pelo qual as regras específicas relativas aos imóveis rurais prevalecem, na interpretação administrativa, sobre a disciplina geral do ganho de capital.
A Lei nº 9.393/1996 contém os dispositivos utilizados pela Receita para fundamentar essa conclusão.
Diferença entre o valor declarado no IRPF e o VTN
O art. 23 da Lei nº 9.249/1995 permite que pessoas físicas transfiram bens e direitos a pessoas jurídicas para integralização de capital pelo valor constante da declaração de bens ou pelo valor de mercado.
Pela regra geral, quando a transferência ocorre por valor superior ao registrado na declaração, a diferença positiva é tributável como ganho de capital.
Entretanto, a Solução de Consulta Cosit nº 183/2026 adotou entendimento específico para a integralização de imóvel rural.
Na interpretação da Receita, a apuração referente à terra nua deve observar os valores declarados no DIAT dos anos de aquisição e transferência.
Assim, o valor histórico informado no IRPF não substitui automaticamente os critérios próprios estabelecidos pela legislação do ITR.
Essa distinção pode produzir resultados financeiros relevantes.
Um imóvel mantido durante muitos anos no patrimônio de uma pessoa física pode apresentar VTN significativamente superior ao valor registrado originalmente.
Se a transferência para uma empresa utilizar esse parâmetro, será necessário examinar o eventual ganho de capital segundo as regras aplicáveis ao imóvel rural.
Exemplo de ganho de capital na integralização
Considere uma situação hipotética em que uma pessoa física tenha adquirido imóvel rural após 1997 e pretenda utilizá-lo para integralizar o capital social de uma holding patrimonial.
Para simplificar, suponha os seguintes valores referentes exclusivamente à terra nua:
| Informação | Valor |
| VTN declarado no ano da aquisição | R$ 500.000 |
| VTN declarado no ano da integralização | R$ 2.000.000 |
| Diferença entre os valores | R$ 1.500.000 |
Nesse cenário, a diferença positiva de R$ 1,5 milhão representa o ganho de capital calculado sobre a terra nua conforme os parâmetros utilizados pela Receita.
O exemplo não considera benfeitorias, eventuais reduções legais, particularidades documentais nem outras variáveis que possam influenciar a apuração efetiva.
Também não significa que o valor integral da diferença será recolhido como imposto. A tributação dependerá da aplicação das regras do IRPF sobre o ganho apurado.
O exemplo demonstra por que a integralização de imóvel rural não deve ser estruturada somente a partir do valor contábil ou da avaliação econômica atual da propriedade.
Benfeitorias possuem tratamento tributário próprio
Outro aspecto relevante da Solução de Consulta é a distinção entre terra nua e benfeitorias.
O VTN considera o valor da terra, sem incluir, entre outros elementos, construções, instalações, melhoramentos, culturas permanentes ou temporárias e pastagens cultivadas ou melhoradas.
A Instrução Normativa SRF nº 84/2001 estabelece tratamento próprio para essas parcelas.
Quando os custos das benfeitorias já tiverem sido deduzidos na apuração do resultado da atividade rural, o valor correspondente recebido na alienação poderá constituir receita dessa atividade.
Quando esses custos não tiverem sido anteriormente deduzidos e preencherem os requisitos legais, poderão integrar o custo de aquisição utilizado na apuração do ganho de capital.
Essa diferenciação é importante para propriedades com instalações agroindustriais, sistemas de irrigação, construções, infraestrutura de produção e outros investimentos incorporados ao imóvel.
Na integralização de imóvel rural, a ausência de segregação adequada entre terra nua e benfeitorias pode prejudicar a correta determinação dos valores tributáveis.
Holdings rurais precisam considerar os efeitos da operação
A Solução de Consulta nº 183/2026 interessa especialmente à constituição de holdings rurais, empresas patrimoniais e reorganizações societárias envolvendo propriedades agrícolas.
Uma operação dessa natureza pode possuir objetivos legítimos de centralização da administração, organização sucessória ou reestruturação das atividades econômicas.
Entretanto, a transferência do imóvel da pessoa física para a pessoa jurídica pode produzir consequências tributárias distintas da simples manutenção do bem no patrimônio particular.
Além da apuração do ganho de capital pelo sócio, devem ser examinados os efeitos para a sociedade que receberá o imóvel.
A própria Receita ressalvou que eventuais diferenças decorrentes da operação deverão receber tratamento na esfera jurídico-tributária da pessoa jurídica adquirente.
Portanto, o entendimento não estabelece automaticamente o custo fiscal ou todos os reflexos contábeis que serão reconhecidos pela empresa.
Também é necessário diferenciar o Imposto de Renda do eventual ITBI relacionado à integralização.
A Constituição Federal prevê imunidade do ITBI em determinadas transmissões destinadas à realização de capital social, observadas as condições e limitações constitucionais.
Essa questão possui jurisprudência própria e foi examinada em publicação relacionada: Imunidade de ITBI: STF avança no julgamento do Tema 1.348.
A existência de imunidade do ITBI, quando aplicável, não significa automaticamente ausência de ganho de capital para fins de Imposto de Renda.
Orientação prática para proprietários e empresas rurais
Antes de realizar a integralização de imóvel rural, é importante examinar a documentação fiscal e patrimonial da propriedade.
A análise deve abranger os DIAT dos anos de aquisição e transferência, os valores declarados no IRPF, os registros de aquisição, a composição das benfeitorias e a avaliação atribuída ao imóvel na operação societária.
Também merece atenção a data da aquisição.
A regra específica utilizada pela Receita aplica-se aos imóveis adquiridos a partir de 1º de janeiro de 1997. Para imóveis adquiridos anteriormente, a legislação estabelece critérios distintos.
O art. 10 da IN SRF nº 84/2001 também prevê tratamento específico para a ausência do DIAT relativo ao ano de aquisição ou alienação, situação em que podem ser utilizados os valores constantes dos documentos correspondentes.
Por fim, é necessário observar que a Solução de Consulta nº 183/2026 representa a interpretação administrativa da Receita Federal. A relação entre o art. 23 da Lei nº 9.249/1995 e o regime especial do VTN pode ser objeto de discussão jurídica, especialmente em operações realizadas pelo valor histórico da declaração de bens.
A manifestação analisada envolveu especificamente uma transferência pretendida por valor superior ao constante no IRPF. Ela não constitui julgamento judicial definitivo sobre todas as modalidades possíveis de integralização.
A integralização de imóvel rural exige, portanto, exame conjunto da documentação do ITR, das regras do Imposto de Renda, da estrutura societária e dos efeitos fiscais para o sócio e para a empresa.
A aplicação ao caso concreto depende das condições da transferência, da data de aquisição, dos valores efetivamente declarados e da legislação aplicável.
Saiba mais: Normas RFB
Notícias relacionadas: Nogueira da Rocha Advogados